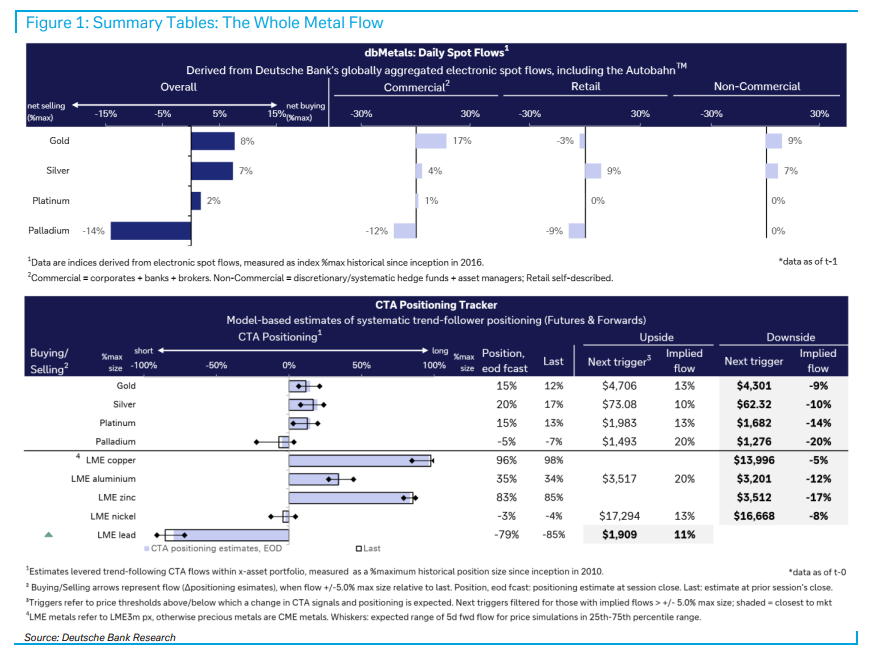
ドイツ銀行の最新金属資金フロー報告書によると、金現物の資金フローは転換点を迎えており、ヘッジファンド、資産運用会社、銀行が買い越しを続けています。これらは此前まで持ち高を削減し続けていた商業および小売投資家に代わる動きです。重要な価格帯としては、4,300ドルがアルゴリズム売り発動ライン、4,700ドルが先物買い発動ラインとなっています。さらに重要なのは、裁量型投資家が現物、先物、ETFのいずれにおいても依然として低配であることであり、機関投資家による建玉増加局面はようやく始まったばかりかもしれません。
夏終盤以降、商業および個人投資家は持ち高を継続的に削減し、金の現物需要を抑制してきました。しかし、ドイツ銀行の最新報告書によれば、この構図は変化しつつあります。
追風取引デスクの情報によると、同行は9月3日に発表した最新の「dbMetals全金属資金フロー報告書」の冒頭で、「騎兵隊到来(Here Comes the Cavalry)」という表現を用いて市場の見通しを示しました。金属研究部門責任者のDaniel Ghali氏は報告書の中で以下のように述べています。
金現物の資金フローは方向性を転換しました。此前、夏終盤の上昇相場において商業および個人投資家は売りを続けていましたが、現在では非商業参加者が主導的な役割を果たしています。先頭を走るのは裁量型ヘッジファンド、資産運用会社、銀行であり、それらの行動は一貫して、現在の価格水準において実物資産としての金に対する需要が堅調であることを示唆しています。
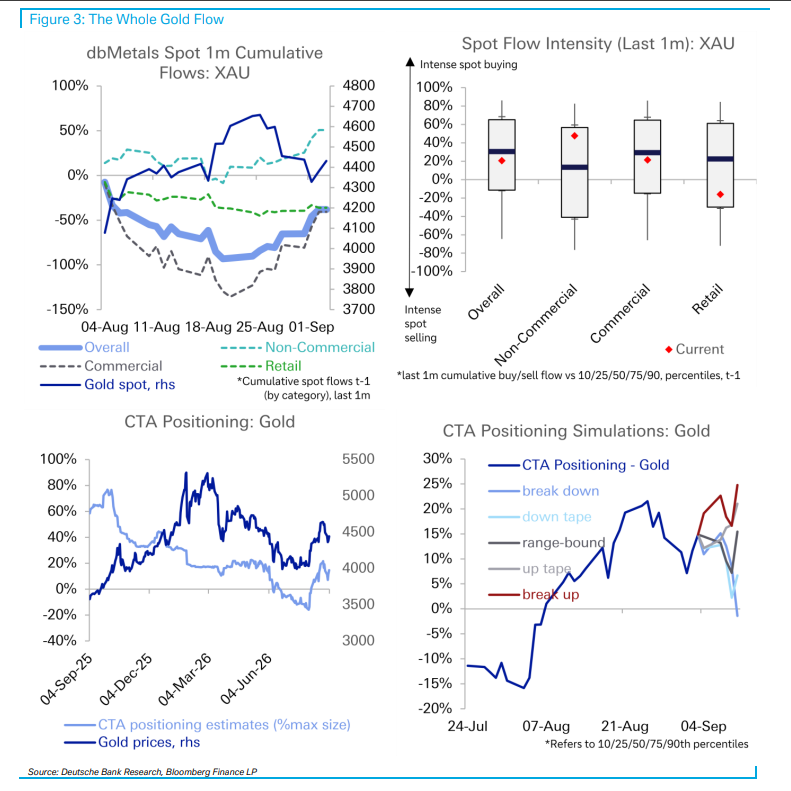
ドイツ銀行は明確に3種類の主要プレイヤー、すなわち裁量型ヘッジファンド、資産運用会社、銀行が買い手の主力となりつつあると指摘しています。買いは既に発生していますが、これらの投資家の現在の保有比率は依然として低い水準にあります。報告書には次のように記されています。
これは当社の見方と一致しており、裁量型投資家の金の保有比率は依然として不十分です。先物市場およびフォワード曲線からの証拠は、夏終盤の急騰が主に流動性の動態に関連していたことを示しており、二重の金融的抑圧策にもかかわらず、大規模な裁量型資金の流入を意外にも引き寄せられませんでした。
裁量型投資家は、現物、先物、ETFの3つの側面において依然として低配の状態にあります。これは、真の機関投資家による建玉増加局面がようやく始まったばかりであり、上昇余地がまだ解放されていないことを意味する可能性があります。
CTAのリスクは残っており、2つの重要な価格水準を注視する必要があります。
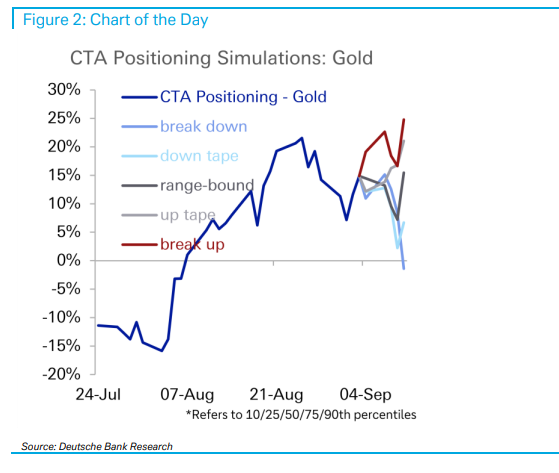
ドイツ銀行はリスクを回避していません。CTA(商品取引アドバイザー/トレンドフォローアルゴリズム)は現在小幅な買い越し状態にあり、商業筋の売りも収束しつつあります。しかし、報告書は明確に以下の点を警告しています。
1オンスあたり4,300ドルを下回ると、次のアルゴリズム売りプログラムが発動する可能性があり、もし強い非農業部門雇用統計(NFP)データが重なれば、さらなる手仕舞いの余地が存在します。
1オンス当たり4,700ドルを上抜けると、先物市場への資金流入が誘発され、買い入れ規模はアルゴリズムの最大保有ポジションの13%増に相当する見込みです。
ドイツ銀行は現状について、以下の3点に要約しています。
援軍到着
裁量型の投資家は、現物、先物、ETFにおいて依然として低配当の姿勢を維持しています。
4,700ドルを突破すれば、アルゴリズムが追従買いを行います。
構造的な強気相場:ホルムズ海峡情勢はFRBよりも重要
短期的な戦術的視点を超え、ドイツ銀行は金に関する長期的な論理について明確な判断を示しました。
アナリストは、金の構造的な強気相場の根本的な駆動力は準備資産の多様化であり、この論理は金利や価格の領域を超えて地政学的分野にまで及んでいると指摘しました。同氏は以下のように記しています。
私たちの世界観では、現在、準備資産を巡る争いにおいてホルムズ海峡の紛争が与える影響は、ウォラーFRB議長自身のインフレ対策よりも重要です。これは大型エネルギー輸入国および輸出国の外貨準備プールに直接関連しており、これらの国々は金市場の活発な参加者となり得ます。
ドイツ銀行はさらに、機関投資家や準備資産管理者分散化資産を求める動きを後押ししているのは、リスク資産の下落ではなく、国債市場の長年の弱気相場であると特に強調しています。
エネルギー価格に関して、アナリストは以下のように見ている。
持続的に上昇するエネルギー価格は、タカ派的な米連邦準備制度理事会(FRB)よりも強力な脅威である。ただし、エネルギー価格が過去最高値を更新しない限り、現状の市場環境は依然として強気寄りである。市場は依然としてFRBのタカ派姿勢を懸念しているが、次のサプライズは貴金属の堅調なパフォーマンスとなる可能性が高い。
その他の金属:プラチナとパラジウムはアルゴリズム取引による売り圧力に直面し、ニッケルは供給攪乱の影響を受けている。
本報告書では他の金属への資金フローについてもカバーしており、要点は以下の通りである。
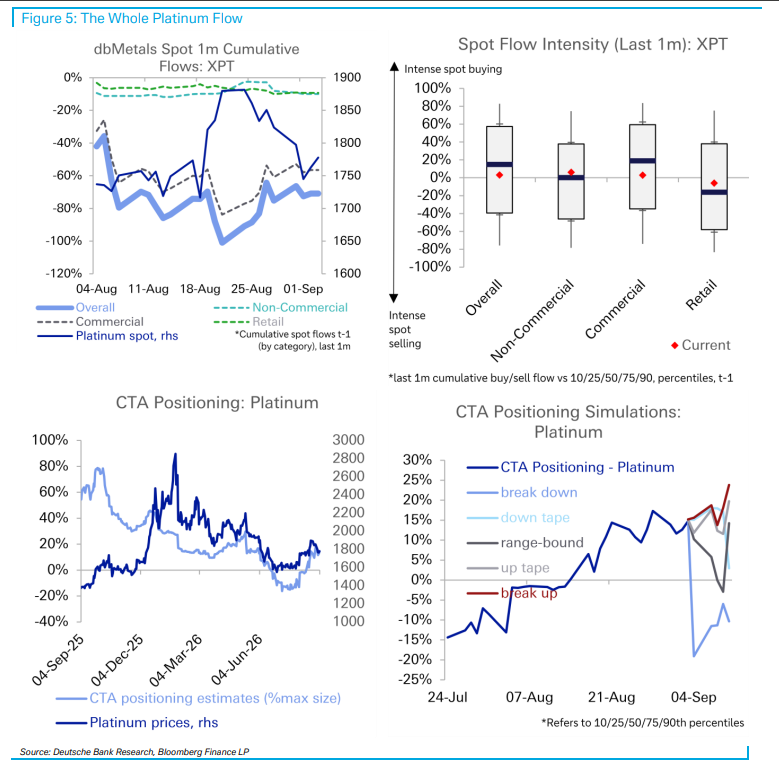
プラチナ・パラジウム:アルゴリズム取引のバイアスは売りに極端に偏っている。ドイツ銀行の推計によると、価格が下落した場合、プラチナのCTA(コモディティ・トレーディング・アドバイザー)の売り注文規模は翌週にかけてアルゴリズム最大ポジションのマイナス12%〜マイナス26%に達する可能性があり、パラジウムではマイナス18%〜マイナス30%となる見込みである。
アルミニウム:CTAのバイアスはわずかに買い寄りだが、非対称性はほぼ解消されており、翌週の方向性は中立に収束する傾向にある。
ニッケル:潜在的な供給攪乱の兆候が表面化しつつあるが、価格反応は現時点では限定的である。ドイツ銀行は、LMEニッケル3ヶ月先物の1トン当たり17,300ドルが大規模なCTA買いを誘発する次の重要な水準であると指摘しており、買い規模はアルゴリズム最大ポジションのプラス13%に達する可能性がある。エルニーニョ現象に伴う水資源攪乱リスクが高まり、価格がこの水準を突破した場合、CTAの買い規模はプラス30%に達する可能性がある。