空头看涨秃鹰期权策略
策略动机
如果您预计某证券的价格将突破某一特定区间,并希望限制风险,可以考虑采用空头看涨秃鹰策略。
策略构建
空头看涨秃鹰策略涉及交易同一标的资产的四份期权。
● 卖出一份看涨期权1
● 购买call2
● 买入一份看涨期权3
● 卖出一份看涨期权4
看涨期权1、看涨期权2、看涨期权3和看涨期权4具有相同的到期日,但行权价格各不相同。
行权价格:看涨1<看涨2<看涨3<看涨4,看涨2-看涨1=看涨4-看涨3
简要说明
一般来说,空头看涨秃鹰策略包括:卖出最低行权价的实值(ITM)看涨期权,买入第二低行权价的实值(ITM)看涨期权,买入第二高行权价的虚值(OTM)看涨期权,以及卖出最高行权价的虚值(OTM)看涨期权。
实值看涨期权之间的行权价间距等于虚值看涨期权之间的行权价间距。所有看涨期权具有相同的到期日。
从理论上讲,该策略的潜在收益与风险均有限。
若标的资产价格在到期时高于最高行权价或低于最低行权价,则可获得最大利润;而最大潜在亏损则发生在标的资产价格在到期时处于两个中间行权价之间的情况下。
使用此策略时,应注意交易成本(包括佣金),因为它至少涉及四笔期权交易。确保有利的风险/回报比率非常重要。然而,空头看涨秃鹰策略的风险超过其潜在回报,因此我们不建议非专业投资者使用此策略。
盈亏情况

● 盈亏平衡点
上方盈亏平衡点 = 最高行权价 - 净权利金收入。
下方盈亏平衡点 = 最低行权价 + 净权利金收入。
● 最大增益
已收净保费
● 最大亏损
最大亏损 = 最高行权价 - 次高行权价 - 净权利金收入
示例
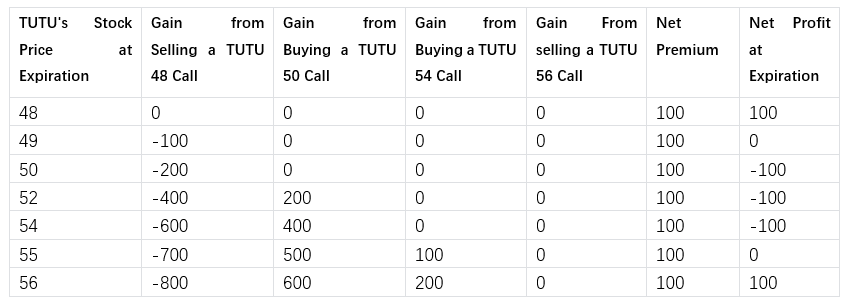
假设在纳斯达克上市的股票TUTU当前交易价格为 $52。您预计其价格将跌破 $48 或涨超 $56。因此,您决定采用空头看涨价差组合(short call condor):
● 卖出一份行权价为 $48 的 $6 TUTU看涨期权
● 买入一份行权价为 $50 的 $4 TUTU看涨期权
● 买入一份行权价为 $54 的 $2 TUTU看涨期权
● 卖出一张行权价为56美元的1美元TUTU看涨期权
(以下计算未计入交易费用。)
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息