什么是自主管理养老金基金(SMSF)?
在澳大利亚,越来越多的人希望对自己的养老金拥有更大的控制权,因此自主管理养老金基金(SMSF)正变得越来越受欢迎。作为更广泛的养老金体系的一部分,SMSF提供了一种结构,使成员能够根据自身的个人目标、偏好和情况量身定制投资决策。
但自主管理养老金基金究竟是什么?在这份全面的指南中,我们将深入探讨自主管理养老金基金的复杂细节,包括其运作方式、优缺点以及在澳大利亚由谁监管。让我们来详细解析一下!
什么是自主管理养老金基金(SMSF)?
自主管理养老金基金(SMSF)是一种由其成员控制的特殊类型养老金基金。它允许个人直接掌控自己的退休储蓄,而其他类型的养老金基金则由受托人或专业人士管理。一个SMSF最多可有六名成员,所有成员均为受托人,负责根据澳大利亚税务局(ATO)的规定以及基金的投资策略、报告和合规要求来管理该基金。本质上,自主管理养老金基金是一种由您自行负责的私人养老金基金。
在澳大利亚,谁监管自主管理养老金基金?
澳大利亚税务局(Australian Taxation Office, ATO)是自主管理养老金基金(SMSF)的主要监管机构,负责确保SMSF遵守《1993年养老金行业(监管)法案》(SIS Act)中的各项要求。这包括确保SMSF依法运作并履行其义务,例如保存准确的记录、编制财务报表以及进行独立审计。澳大利亚证券与投资委员会(Australian Securities and Investments Commission, ASIC)也发挥一定作用,主要负责监管SMSF的审计师以及与SMSF相关的金融服务。
SMSF是如何运作的?
潜在受托人必须了解SMSF的运作方式。这包括制定信托契约、任命受托人以根据ATO法规管理基金,并制定符合成员退休目标的投资策略。
制定信托契约
设立自营养老基金(SMSF)的第一步是制定信托契约,该契约确立了管理基金的法律框架和规则。该契约明确了成员和受托人的权利与责任,概述了福利的支付方式,并规定了基金管理的流程。信托契约必须符合养老金立法,并能够根据各SMSF成员的具体需求和目标进行调整。
任命受托人
在信托契约设立后,成员必须任命受托人,由其负责按照信托契约及适用的澳大利亚税务局(ATO)法规运营基金。在SMSF中,所有成员都必须担任受托人,或担任公司受托人的董事,以确保对基金运作的直接控制。受托人负有受托责任,必须为基金成员的最佳利益行事,包括做出审慎的投资决策并遵守所有法律要求。
制定投资策略
下一步是制定一项与其成员财务目标和风险承受能力相一致的投资策略。该策略应明确基金将进行的投资类型、预期回报以及用于管理风险的资产多元化安排。该策略还必须满足“唯一目的测试”,即所有投资均须为成员退休后的利益而进行。定期审查投资策略可确保其在不断变化的市场环境中保持相关性和有效性。
供款与投资管理
成员通过符合政府设定上限的可扣税供款和非扣税供款向SMSF供款。一旦收到供款,基金会根据投资政策代表成员进行投资。投资资产必须与受托人的任何个人或商业资产分开,强调必须在个人财务与基金资产之间保持清晰的界限。
福利支付
最终,SMSF的运作以在成员满足提取条件(通常为达到养老金领取年龄或退休)时向其支付福利而告终。这些福利的支付方式——无论是整笔支付、年金,还是两者结合——均在信托契约中列明并经成员同意。确保福利依法正确支付是受托人的另一项重要职责。
通过了解这些运作流程,潜在受托人可以更清楚地认识到管理自营养老基金所涉及的工作内容,并就SMSF是否适合其养老金安排做出明智的决定。
SMSF可以投资哪些资产?
除少数有限例外情况外,SMSF可为您提供广泛的投资选择。
相关阅读: 澳大利亚自我管理型养老基金(SMSF)投资选项(2026年指南)
在自行管理养老基金(SMSF)中进行允许投资的关键考虑因素包括:
投资必须符合基金书面投资策略,并满足“唯一目的测试”(sole purpose test),即该项投资必须仅为向成员提供养老金福利之目的而进行。
SMSF中的所有投资必须以公平交易(arm's length)为基础进行。
基金资产的买卖价格必须反映真实市场价值,且基金资产所产生的收入必须反映真实市场回报。
自主管理养老金基金(SMSF)的优势与劣势
虽然自主管理养老金基金(SMSF)为您提供了对退休财富无与伦比的控制权,但也需要投入时间和积极管理。以下简要概述可帮助您判断SMSF是否符合您的财务目标:
主要优势:
1、控制权与灵活性:直接决定您的养老金投资标的、时机和方式。
2、更广泛的投资选择:SMSF允许您直接投资于多种资产,包括国际股票和ETF。
3、税务效率:投资收入享受最高15%的税率,在退休阶段则享受0%的税率。
关键注意事项:
1、时间与责任:受托人须对合规承担法律责任,并须管理积极的投资组合。
2、居留规则:受托人必须维持澳大利亚永久居留身份。
请查阅我们的【SMSF 的优势与劣势】指南,以更全面地了解设立自有基金的所有优缺点。
如何通过moomoo开始SMSF投资?
如果您还没有SMSF账户:
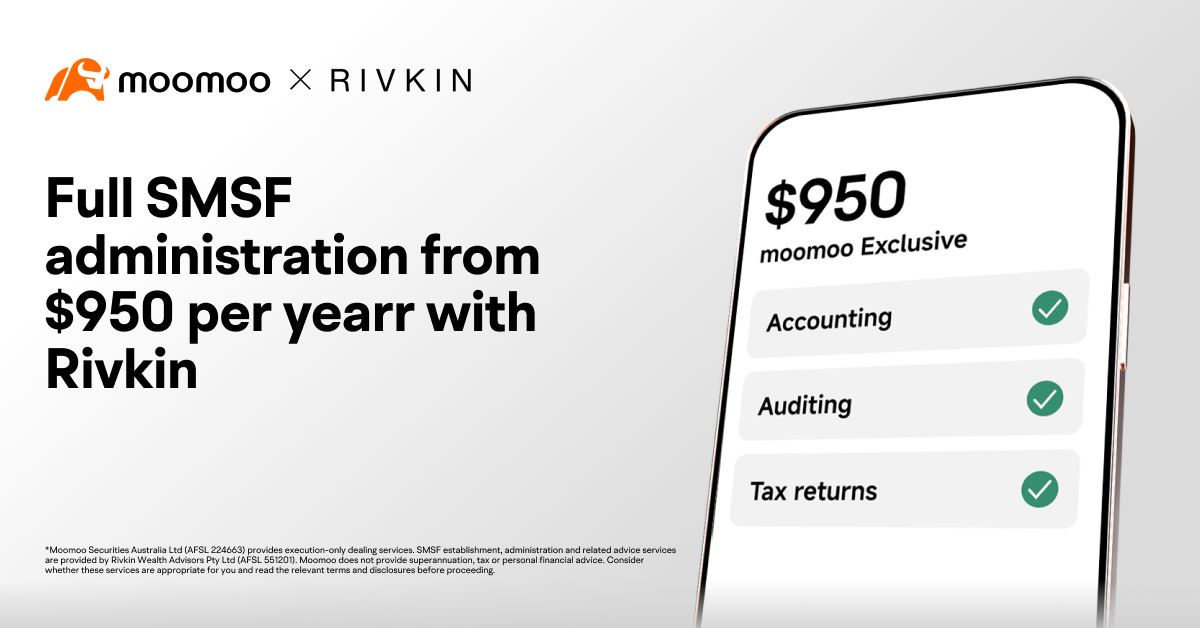
为了提供全面的SMSF支持,我们与Rivkin合作。Rivkin是一家值得信赖的本地SMSF专家机构,拥有超过40年的行业经验。
1. 值得信赖的本地专业能力
与拥有逾40年经验的本地SMSF专家合作,协助澳大利亚人管理其投资。
2. 一站式简化设立流程
从设立信托到开设您的moomoo交易账户,全部涵盖在一个简单的流程中。
3. 具有竞争力的定价
moomoo客户专享SMSF定价,无论您是新设立SMSF还是需要对现有SMSF进行持续支持。年度服务费低至$950。*
开设SMSF账户->
自动化您的SMSF数据流
moomoo已与Class合作,为moomoo的SMSF账户启用自动数据传输功能。在您授权的前提下,您的交易和投资组合数据可安全地共享给您会计师或SMSF管理人广泛使用的Class软件,有助于减少手动数据录入并提升报告效率。
如果您已有SMSF账户:
要开设SMSF交易账户,您需提供以下信息:SMSF信托的全称、澳大利亚商业号码(ABN)、税号(TFN)以及身份验证文件。更多详情,请访问:如何在moomoo开设并管理SMSF交易账户
准备好上述文件后,您可通过以下3种方式开设moomoo SMSF账户:
选项1:点击链接,通过4个简单步骤直接开设:
新用户:开设moomoo SMSF账户.
现有moomoo用户:添加moomoo SMSF账户.
*您也可以随时通过moomoo应用程序联系客服支持。
选项2:预约一对一咨询
与moomoo的moomoo SMSF专家团队预约一对一咨询,您可在此了解moomoo SMSF账户开户流程及相关投资策略。
选项3:亲自拜访moomoo团队 前往我们在Chatswood的门店,在现场支持下开设您的moomoo自营养老金(SMSF)账户。
地址:新南威尔士州Chatswood Victoria Avenue 427–441号66号商铺
提及上述价格$950时,请包含免责声明。
*费用已包含商品及服务税(GST)。对于因推荐而促成购买其服务的第三方SMSF管理机构,Moomoo AU可能会收取费用。Moomoo AU不就相关服务提供商的服务或设立SMSF的整体适当性提供任何建议或推荐。如有需要,请向合资格的财务顾问和/或会计师寻求专业意见。
Moomoo Securities Australia Ltd(AFSL 224663)仅提供执行交易服务。SMSF设立、管理及相关咨询服务由Rivkin Wealth Advisors Pty Ltd(AFSL 551201)提供。Moomoo不提供养老金、税务或个人财务建议。在继续操作前,请考虑这些服务是否适合您,并阅读相关条款及披露文件。
常见问题
SMSF适合你吗?
理论上,任何人都可以设立SMSF,但在考虑设立SMSF时,有一些重要因素需要评估,包括个人情况、财务目标和投资知识。请记住,成功运作一个自我管理养老金基金需要具备投资策略、法律和养老金方面的知识以及行政管理技能,或者能够获得具备这些技能人士的帮助。
设立一个自我管理养老基金需要多长时间?
设立一个自我管理养老基金通常需要几周时间。该流程包括选择受托人、起草信托契约、注册澳大利亚商业号码(ABN)和税务档案号码(TFN)、开设银行账户、转移现有养老金余额以及制定投资策略。具体所需时间可能因个人情况以及各步骤完成效率的不同而有所差异。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息