看漲期權禿鷹價差
策略動機
如果您預期某證券的價格將突破某一特定區間,並希望限制風險,可以考慮採用看漲期權空頭禿鷹策略。
策略構建
看漲期權空頭禿鷹策略涉及交易同一標的資產的四份期權。
● 賣出一份看漲期權1
● 購買call2
● 買入一份看漲期權3
● 賣出一份看漲期權4
看漲期權1、看漲期權2、看漲期權3和看漲期權4具有相同的到期日,但行權價格各不相同。
行權價格:看漲1<看漲2<看漲3<看漲4,看漲2-看漲1=看漲4-看漲3
簡要說明
通常,空頭看漲禿鷹策略包括:賣出最低行權價的實值(ITM)看漲期權,買入第二低行權價的實值(ITM)看漲期權,買入第二高行權價的虛值(OTM)看漲期權,以及賣出最高行權價的虛值(OTM)看漲期權。
實值看漲期權之間的行權價間距等於虛值看漲期權之間的行權價間距。所有期權具有相同的到期日。
從理論上講,該策略的潛在收益與風險均有限。
若到期時標的資產價格高於最高行權價或低於最低行權價,則可獲得最大利潤。而最大潛在虧損則發生在到期時標的資產價格處於兩個中間行權價之間的情況下。
使用該策略時,應注意成本(包括佣金),因爲它至少涉及四筆期權交易。確保風險/回報比率有利至關重要。然而,空頭看漲禿鷹策略的風險超過潛在回報,因此我們不建議非專業投資者使用此策略。
收益與損失

● 盈虧平衡點
上行盈虧平衡點 = 最高行權價 - 淨權利金收入。
下行盈虧平衡點 = 最低行權價 + 淨權利金收入。
● 最大收益
已收淨保費
● 最大虧損
最大虧損 = 最高行權價 - 次高行權價 - 淨權利金收入
示例
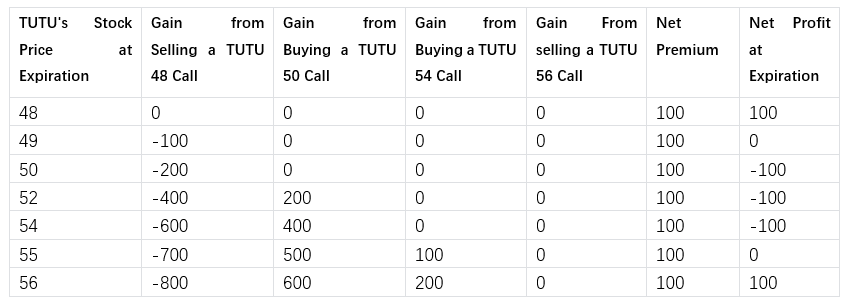
假設一隻名爲TUTU的股票在納斯達克當前的交易價格爲$52。你預計其價格將跌破$48或漲至$56以上。因此,你決定採用空頭看漲禿鷹策略:
● 賣出一份行權價爲 $48 的 $6 TUTU 看漲期權
● 買入一份行權價爲 $50 的 $4 TUTU 看漲期權
● 買入一份行權價爲 $54 的 $2 TUTU 看漲期權
● 賣出一張行權價爲56美元的1美元TUTU看漲期權
(以下計算未包含交易成本。)
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息