如何通過備兌看漲期權提高收益
您如何讓現有的股票持倉發揮作用?
如果您持有美國股票,例如$Apple (AAPL.US)$, $NVIDIA (NVDA.US)$,或者$Microsoft (MSFT.US)$並且短期內並無出售計劃——但又覺得您的資金閒置無用——那麼,備兌看漲期權或許是您涉足期權交易的明智第一步。
這並不是在押注價格走勢,而是在說:「我願意以更高的價格賣出」,並提前爲這種意願獲得報酬。這正是備兌看漲期權策略的精髓所在。
您持有該股票,併爲其賣出一份看漲期權。儘管這是一種期權策略,但它絕非高風險的投機行爲。其本質與巴菲特數十年來一直倡導的「保險式」思維一脈相承。
話雖如此,這並非免費的午餐。如果股價大幅上漲並遠超您的行權價,您的上行空間就會受到限制——您實際上已鎖定在較低價位賣出。與任何策略一樣,備兌看漲期權在特定市場環境下效果最佳,而在入市之前,充分理解其中的權衡取捨至關重要。
01 巴菲特賣出看跌期權的另一面
有一句巴菲特的名言被人們反覆引用:「賣出期權本質上就是在出售保險。」
關鍵詞不是「選項」,而是「銷售」,也就是說,你正處於……賣家的交易的一方。賣方的職責十分明確:在收取一筆預付款的同時,承擔一項界定清晰的義務。買方爲獲得保障而支付費用,賣方則因承擔風險而收取相應保費。大多數情況下,一切照舊——賣方只需將這筆保費收入囊中。
巴菲特最著名的案例與可口可樂有關。他希望在股價較低時增持股份,於是賣出了看跌期權——約定在股價跌至其目標價位時買入該股票——並僅憑願意等待就收取了一筆可觀的權利金。這便是賣出看跌期權。
但作爲賣方並非只有一種模式。賣出看跌期權適用於那些……的投資者尚未擁有一種股票,並且願意以更低的價格買入。還有另一款專爲投資者設計的工具,它……已經擁有持有某隻股票,並願意以更高價格賣出:賣出看漲期權。
什麼是賣出看漲期權?
看漲期權可以這樣理解:您事先設定一個願意出售股票的價格,作爲對這一承諾的回報,您將獲得一筆稱爲權利金的預付款。
在期權到期日,如果股價高於約定的行權價,您可按該價格賣出所持股票,並保留期權權利金;若股價未達行權價,則您既保留股票,也保留權利金。
足夠簡單。但如果你不要實際上持有該股票時,情況會迅速變得危險。
這正是那句臭名昭著的「無限風險」說法的由來——而這種策略也有其專屬名稱:裸賣看漲期權。如果股價飆升至行權價之上,你就不得不以當前市價買入股票,再以遠低於市價的行權價將其賣出。股價漲得越高,虧損就越大,且理論上並無上限。
備兌看漲期權徹底消除了這一問題:在賣出看漲期權之前,您已持有100股股票。
如果您被分配到股票,您只需交出自己已持有的股份——無需匆忙在公開市場上買入,也無需追漲那些一路飆升的個股。您的義務已完全……覆蓋的通過您帳戶中已有的股份。名稱正是由此而來。
那麼,精確的定義是:
備兌看漲期權 = 賣出看漲期權 + 您帳戶中已持有的100股標的股票
正是這一既有立場使賣方的義務得以保障。
02 看跌期權備兌策略的實際運作方式
一旦你明白了這一點,其運作機制便變得一目瞭然:
1. 您已經持有100股——這就是「已覆蓋」的部分。
2. 您預計該股票在短期內將小幅上漲或橫盤震盪。
3. 您以一個您願意賣出的行權價格賣出1份看漲期權。
4. 您立即收取保費。
在到期時,會發生以下三種情況之一:
? 股價小幅上漲但仍低於行權價:該期權到期作廢。您將獲得權利金,而股票仍歸您所有。下個月,您可以再賣出一份看漲期權。
? 股價小幅下跌:該期權合約亦將作廢,您可保留全部權利金,且股票仍歸您所有。儘管您的持倉可能顯示未實現虧損,但權利金起到了緩衝作用,實際上降低了您的成本基礎。
? 股價大幅高於行權價:該期權將被行權,這意味着您必須按事先約定的行權價賣出您持有的100股。您固然可以保留期權權利金,但超出行權價的部分收益將不再歸您所有。這便是您爲收取權利金所付出的「機會成本」。
因此,結論是:備兌看漲期權在市場呈現溫和看漲、區間震盪甚至略顯看跌時效果最佳。而在市場大幅上漲之際,期權權利金會限制你的上行空間,這意味着該策略的表現反而會遜於直接持有標的股票。
03 如何進行首次備兌看漲期權交易
第一步:選擇股票
您需要先持有至少100股您希望獲得額外收益的公司股票,並且願意以更高的價格賣出。
堅持選擇大盤、流動性高的優質標的(比如蘋果、微軟、英偉達)。更窄的買賣價差意味着更低的交易成本,整體體驗也更爲友好。
步驟2:選擇行權價格
行權價就是你的賣出價格。這種權衡是直觀的:
越接近當前價格→權利金越高,行權概率越大
離當前價格越遠→權利金越低,持有股票的概率越高
對於初學者而言,應選擇一個您確實願意賣出的行權價格。
步驟3:選擇到期日期
期限越長→保費越高,但鎖定時間也更長
期限較短→保費較低,但靈活性更高
大多數交易者傾向於選擇30至45天的期限。在此區間內,相對於所承擔的風險,期權費具有顯著意義;同時,期權會經歷明顯的時間價值衰減——即隨着到期日臨近,期權價值自然縮水——而這有利於期權賣方。
這需要多少資金?
由於您的100股已作爲抵押品,因此無需追加現金按金,也不存在您需交付自己並不持有的股票的情形。
一個具體的例子
假設你持有100股……$Apple (AAPL.US)$目前股價爲290美元。您的判斷是,短期內出現大幅上漲的可能性不大;若股價升至335美元,您也願意賣出。15.5%的漲幅已屬可接受。
您賣出一份30天后到期、行權價爲335美元的看漲期權,並立即收取1.25美元×100=125美元的權利金。
30天后會發生什麼?
? 蘋果股價維持在335美元或以下——橫向波動,小幅上漲或小幅回落:
合約到期時一文不值。您將淨賺125美元,按您的2.9萬美元持倉計算,年化收益率約爲5.2%。您的100股仍安然無恙。下個月再重複這一操作。
? 蘋果股價站上335美元——若進一步飆升至350美元(將是一波大幅上漲)
您以約定的行權價335美元賣出持有的100股,並保留125美元的權利金。您的總收益爲:(335 - 290) × 100 + 125 = 4,625美元。您仍然獲得了收益,但錯失了僅持有該股票時本可獲得的(350 - 290) × 100 = 6,000美元的增值。
? 蘋果股價跌至260美元(下跌)
合約到期時一文不值。您仍持有100股股票,並全額獲得125美元的權利金。您持有的該股票的未實現虧損爲(290美元-260美元)×100=3,000美元,但權利金抵消了其中的125美元,使您的實際損失降至2,875美元。與單純持有股票、什麼也不做相比,您的處境略爲有利。不過,需要明確的是,權利金提供的風險緩衝十分有限,無法真正對沖大幅下跌的風險。
04 風險與理想情景
每種策略都存在權衡取捨。備兌看漲期權主要面臨兩大風險:
⚠️機會成本
如果股價大幅上漲並遠超行權價,您的收益上限僅爲行權價加上權利金,無法獲得全部的超額收益。備兌看漲期權爲您帶來……「病人等待的錢,」不是「那筆令人驚喜的太空探索資金。」
⚠️下行風險敞口
如果股價下跌,您的持股價值就會像沒有采用該策略時一樣縮水。權利金雖然能提供一點緩衝,但並不能起到對沖作用。從這一點來看,備兌看漲期權與單純持有股票並無二致。它是一種……增收工具,而不是一個保護工具.
備兌看漲期權非常適合以下情況:
✅ 已持有100+股
✅ 預計該股短期內將呈橫盤整理、小幅上行或小幅下挫的走勢
✅ 希望閒置資產能產生一些現金流
如果您:則不太適合
❌ 堅信一場大規模反彈即將到來——只需持有該股票,且不要限制你的上行空間
❌ 無論如何都捨不得賣出——情感牽絆與這一策略格格不入
❌ 希望獲得下行保護——但這並非該工具的功能
在moomoo開始交易
1)因此,如果您近期並無出售所持股票的計劃,且預計短期內市場不會出現劇烈波動,不妨嘗試採用備兌看漲期權策略,爲您的持股「收取租金」:
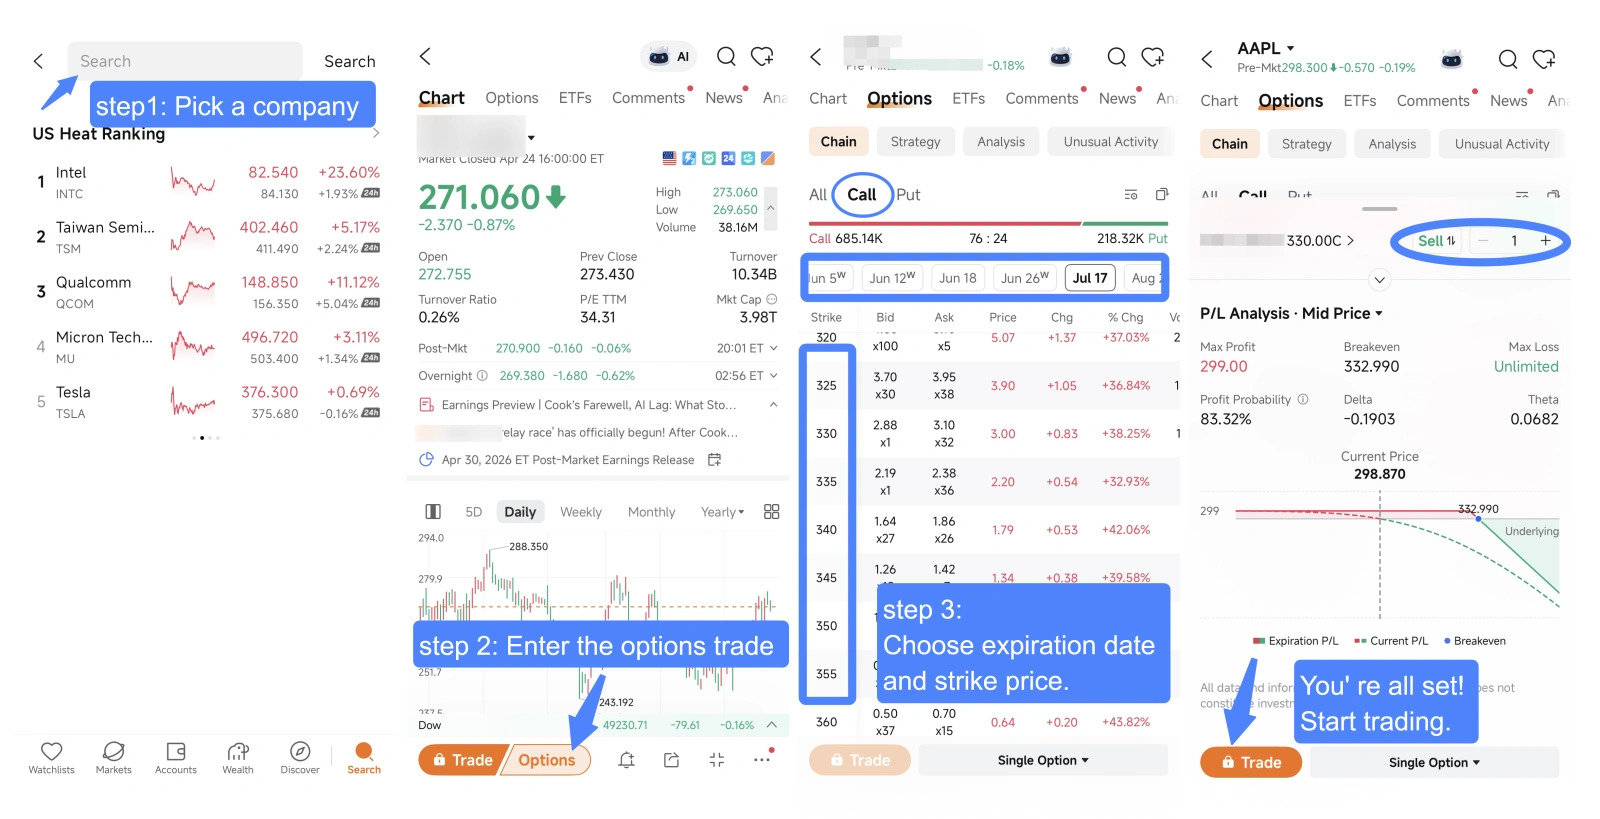
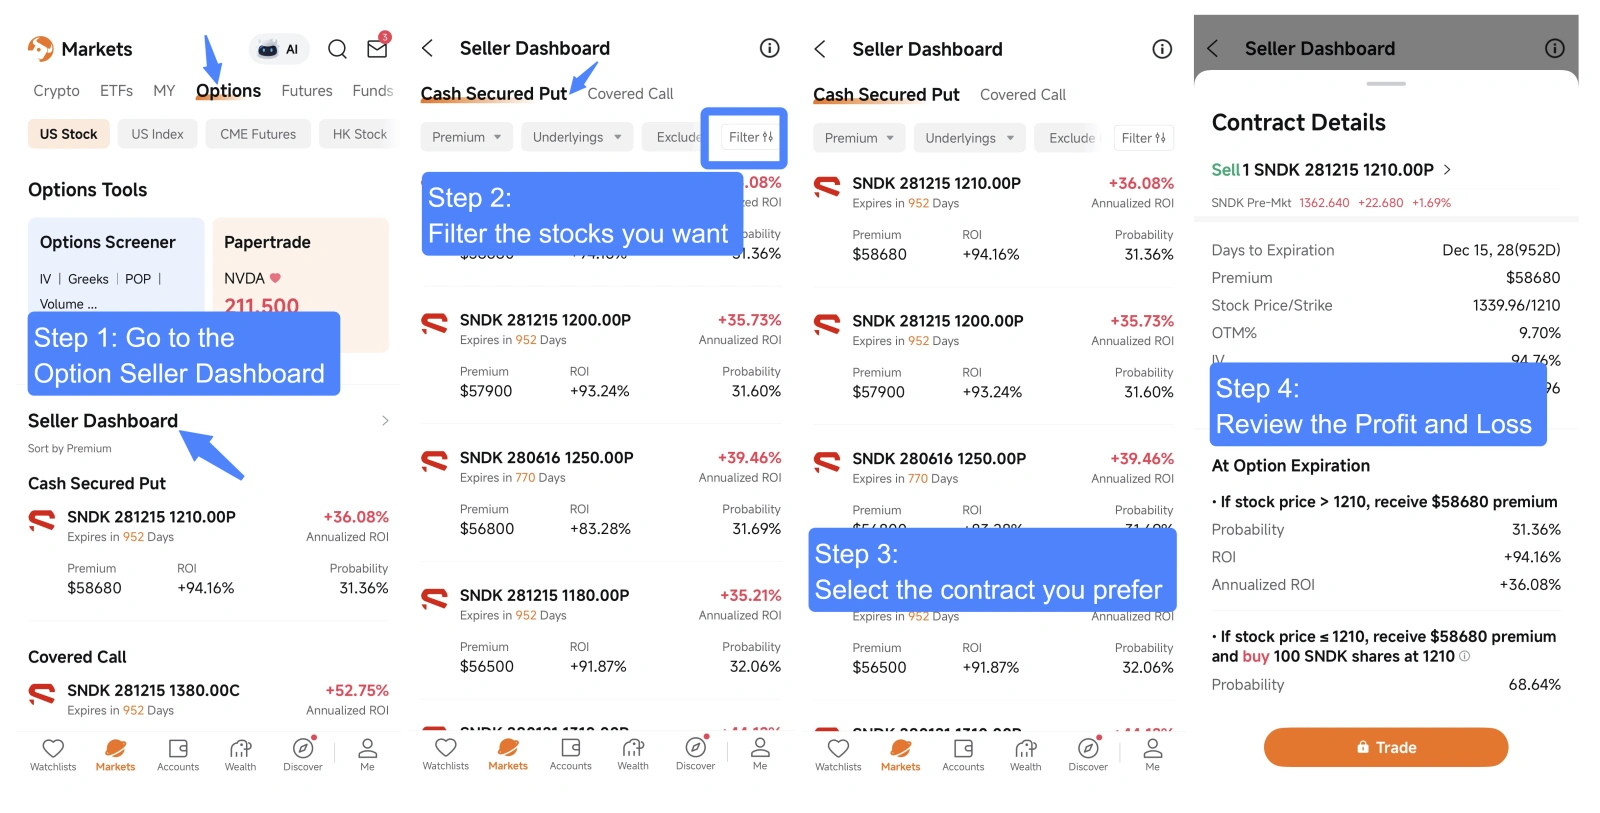
2)Moomoo還提供期權賣方儀表板。
只需前往「市場」>「期權」,按股票篩選並設置您的偏好,選擇您感興趣的合約,並在下單前查看盈虧情況。這是另一種輕鬆入門期權交易的方式:
05 最後要點
當人們聽到巴菲特說「賣出期權本質上就是在賣保險」時,腦海裏往往會立刻聯想到可口可樂的看跌期權事件。然而,作爲期權賣方還有另一種同樣穩健的策略——這種策略專爲股東量身打造。
將賣出看漲期權與您已持有的股票搭配,就能把原本高風險的投機行爲轉化爲穩定的收益提升工具。這便是備兌看漲期權策略。
這並非猜測。它將您本就願意接受的出售價格轉化爲持續、即時的現金流——由您原本打算繼續持有的股票所支付。
如果您的帳戶中持有一筆長期持倉,且短期內預計不會大幅波動,不妨先從一隻備兌看漲期權入手,讓它爲您持續創造收益。正如伯克希爾的保險業務一樣,每一天的平穩運行,都是在爲您源源不斷地帶來現金流。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息