理解看漲期權和看跌期權

1. 期權簡介:理解看漲期權與看跌期權
本章建立在我們之前期權課程所學內容的基礎上。在探討今天的主題之前,有必要對之前的課程進行簡要回顧。期權屬於衍生品,其價值來源於標的資產(例如股票或ETF)的價格。在上一節課中,我們介紹了期權的三個基本要素:權利金、行權價和到期日。這些組成部分至關重要,因爲它們決定了期權的運作方式及其整體價值。
本章建立在我們之前期權課程所學內容的基礎上。在探討今天的主題之前,有必要對之前的課程進行簡要回顧。期權屬於衍生品,其價值來源於標的資產(例如股票或ETF)的價格。在上一節課中,我們介紹了期權的三個基本要素:權利金、行權價和到期日。這些組成部分至關重要,因爲它們決定了期權的運作方式及其整體價值。
本文重點介紹兩種主要的期權類型:看漲期權與看跌期權。下文將詳細分析每種類型,包括其關鍵組成部分及實際示例。
看漲期權:買入的權利
看漲期權賦予買方在未來某一日期以預定價格買入標的資產的權利。當投資者預期標的資產價格將上漲時,通常會考慮此類期權。值得注意的是,這是一種「權利」,而非義務,意味着買方可以自行決定是否行權。
2. 看漲期權多頭的關鍵組成部分
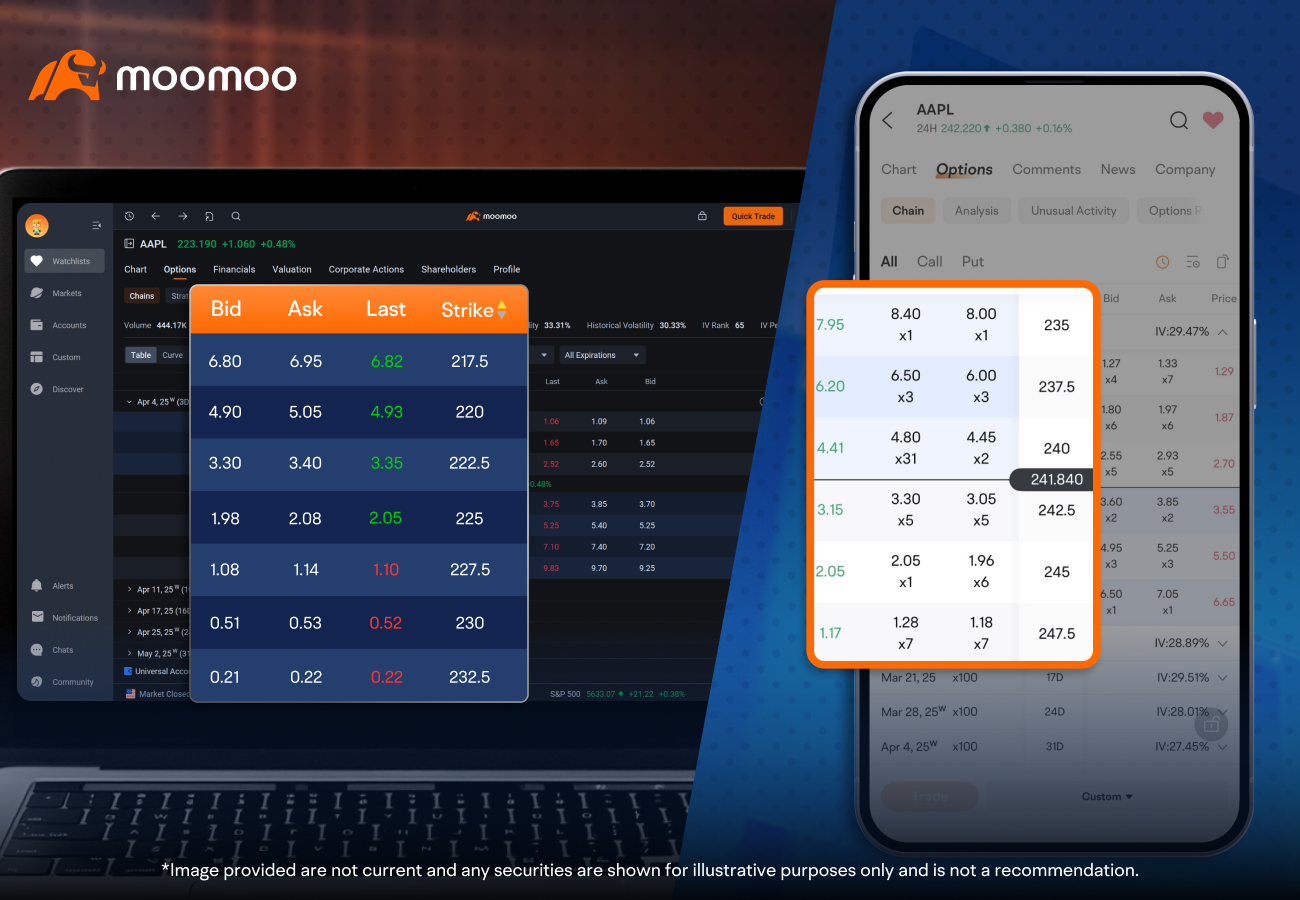
行權價:行權價是指若行權,可據此買入標的資產的設定價格。
例如,一份行權價爲$50的看漲期權允許買方以$50的價格買入標的資產,無論其市場價格如何。如果市場價格高於$50,則可能獲利;如果低於該水平,買方可以選擇不行權。若選擇行權,最終盈虧取決於平倉時標的資產的價格。然而,行權或任其到期作廢並非僅有的結果。期權在其整個存續期內都具有價值,交易者可在到期前行權前買賣期權,其盈虧與權利金的變化相關。
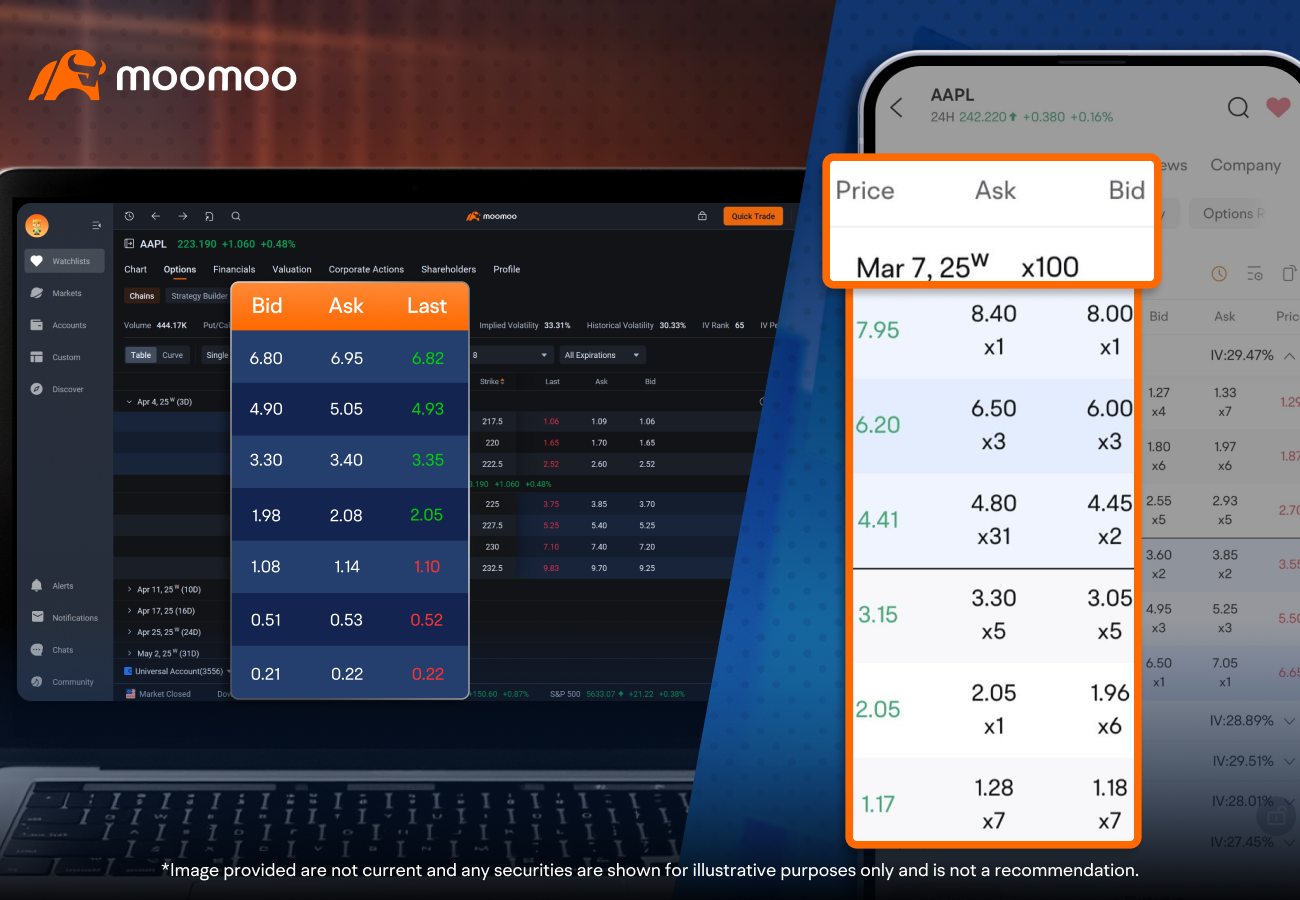
期權費:期權費是爲獲得買入標的資產權利而預先支付的成本。例如,如果每份股票的期權費爲$2,且每份合約涵蓋100股,則總成本爲$200。
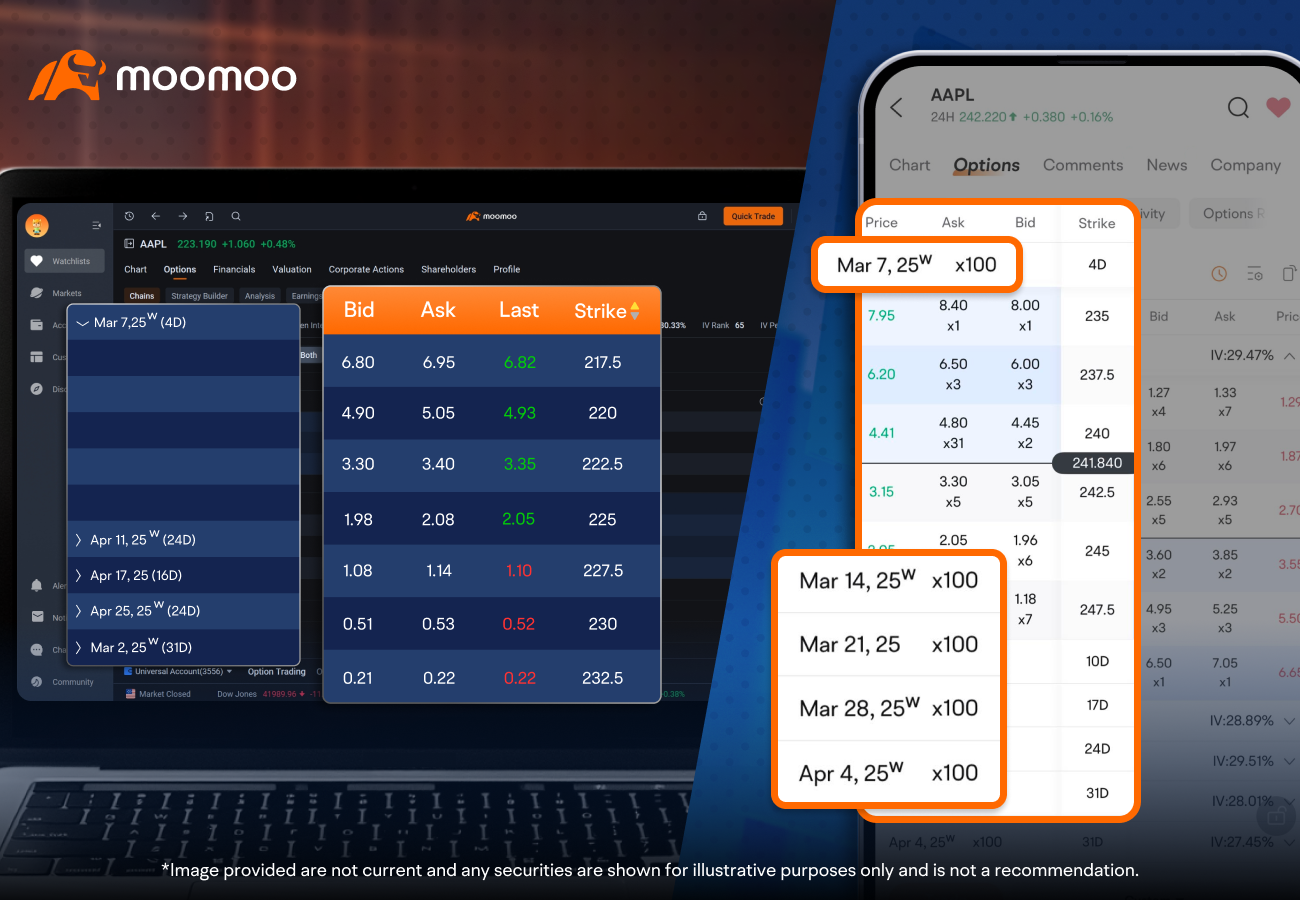
到期日:每個期權都有一個到期日,標誌着行使該權利的截止日期。例如,如果一份看漲期權在三個月後到期,買方在此期間可決定出售該期權、行權,或持有至到期。
如果在到期時標的資產價格高於行權價,則該期權可能會被行權,從而以行權價買入股票;若該期權處於「實值」(ITM)狀態,通常會自動行權。
相反,如果標的資產價格低於行權價,使該期權處於「虛值」(OTM)狀態,則該期權到期作廢,所支付的期權費將損失。
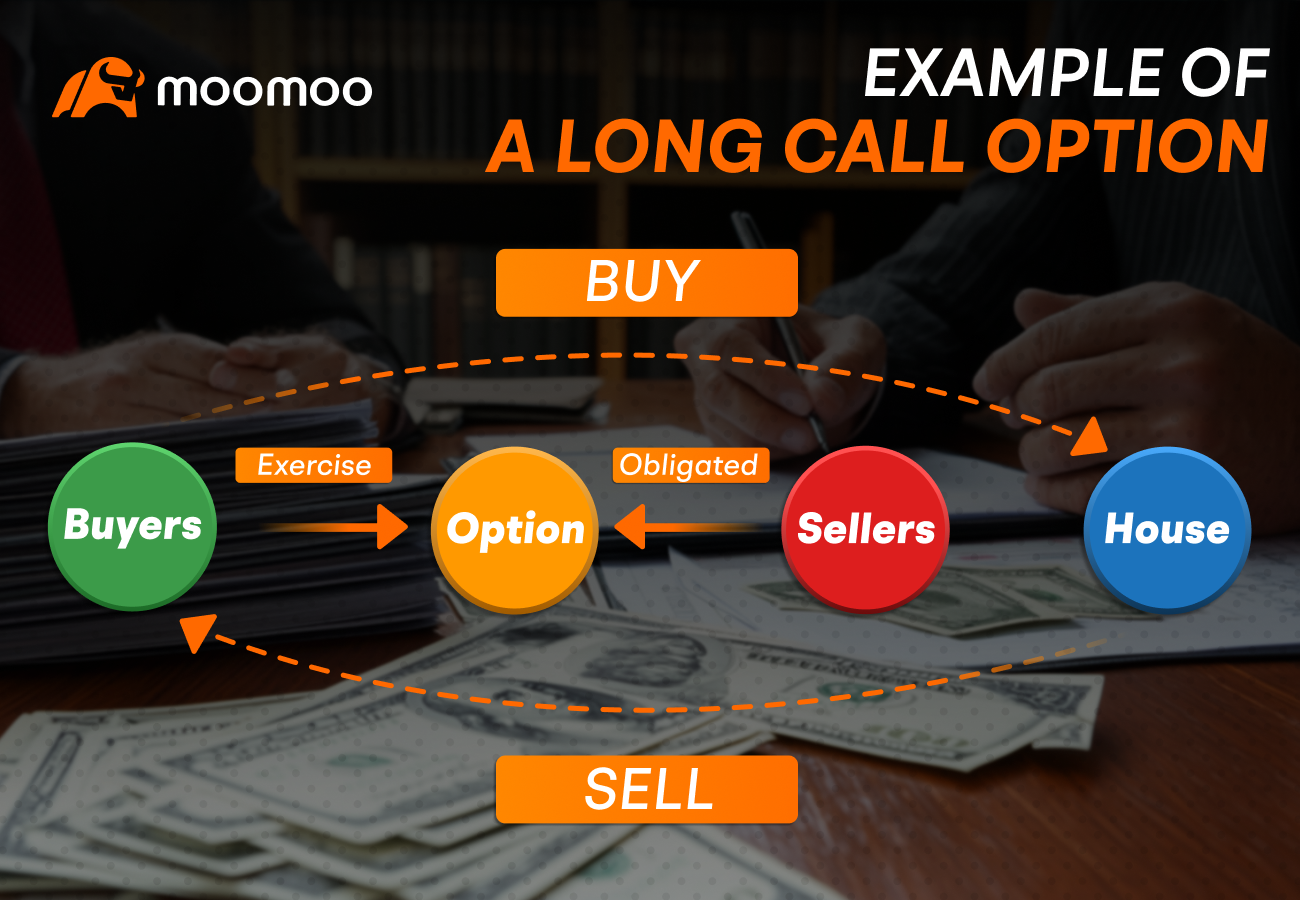
看漲期權多頭示例
假設當前標的資產價格爲$50,預期其在未來三個月內上漲。買入一份行權價爲$50、期權費爲$2的看漲期權。
如果到期時標的資產價格上漲至$60,則可行使期權以$50買入標的資產,隨後以$60的市場價格賣出。這將帶來每股$10的利潤,即一份100股合約的總利潤爲$1,000。扣除期權費$200($2 × 100股)後,淨利潤爲$800。但最終利潤可能因實際賣出價格的市場波動而有所變化。
如果標的資產價格下跌至$45,則以$50行權將無利可圖,因爲市場價格更低。此時,該期權到期作廢,導致$200的損失——即所支付的期權費。
買入看漲期權(Long Call Options)可能適合預期標的資產價格上漲的交易者。如果價格上漲,便可能獲得收益,而理論上的最大虧損僅限於所支付的權利金。
買入看跌期權:賣出的權利
看跌期權賦予買方在未來某一日期以預定價格賣出標的資產的權利。當預期標的資產價格下跌時,常會使用該期權,從而在價格下跌時獲得潛在收益。
3. 買入看跌期權的關鍵要素
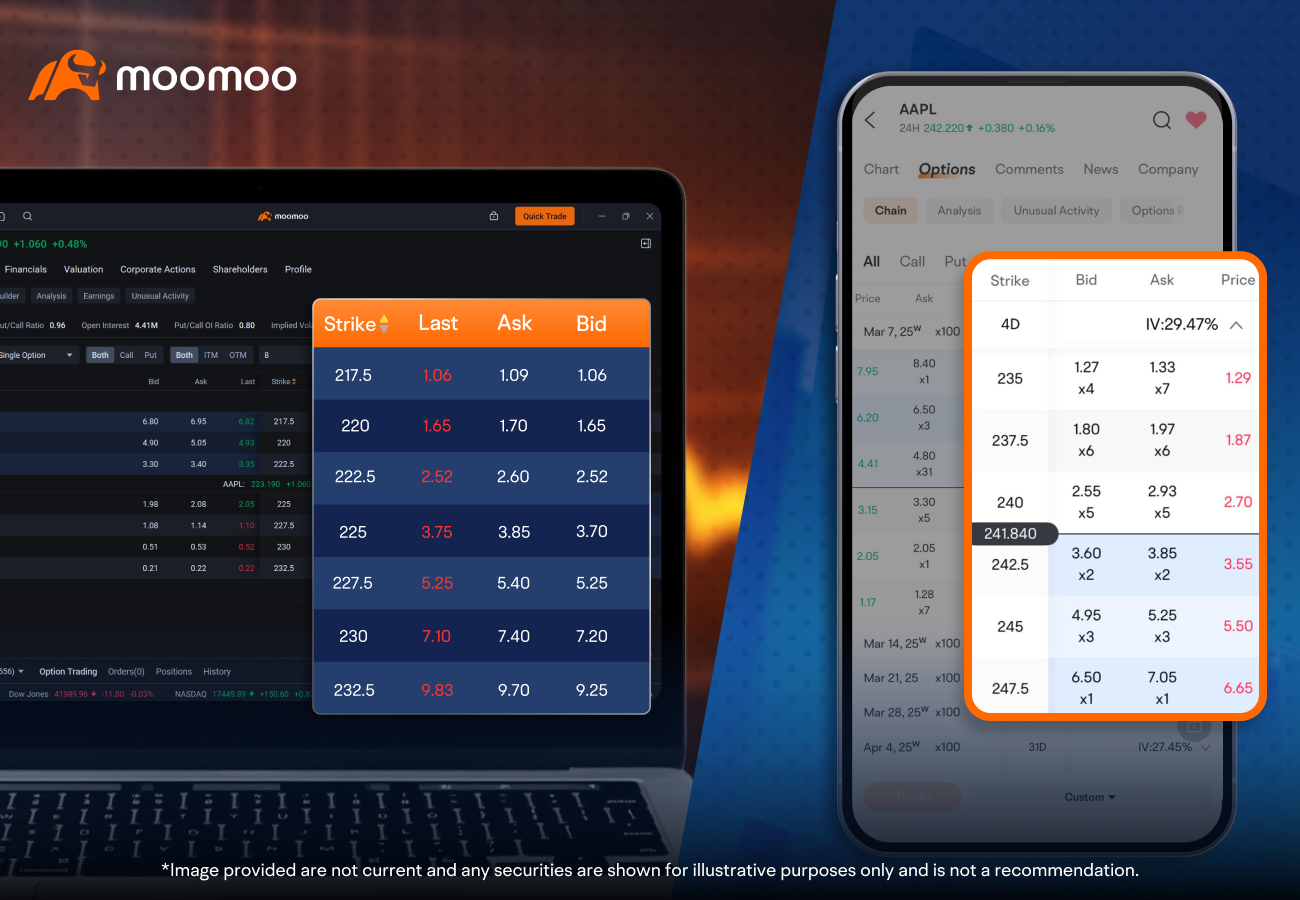
行權價:行權價是期權被執行時賣出標的資產的預定價格。例如,行權價爲$50的看跌期權允許買方以$50的價格賣出標的資產,無論市場價格如何。如果市場價格低於$50,則可能獲利;如果市場價格高於該行權價,買方可以選擇不行權。若行權,持有人將以行權價賣出資產,從而建立空頭頭寸。要平倉該頭寸,需按當前市價買回股票,這會帶來額外風險。與看漲期權類似,看跌期權也可在到期前進行交易,其盈虧取決於權利金的波動。
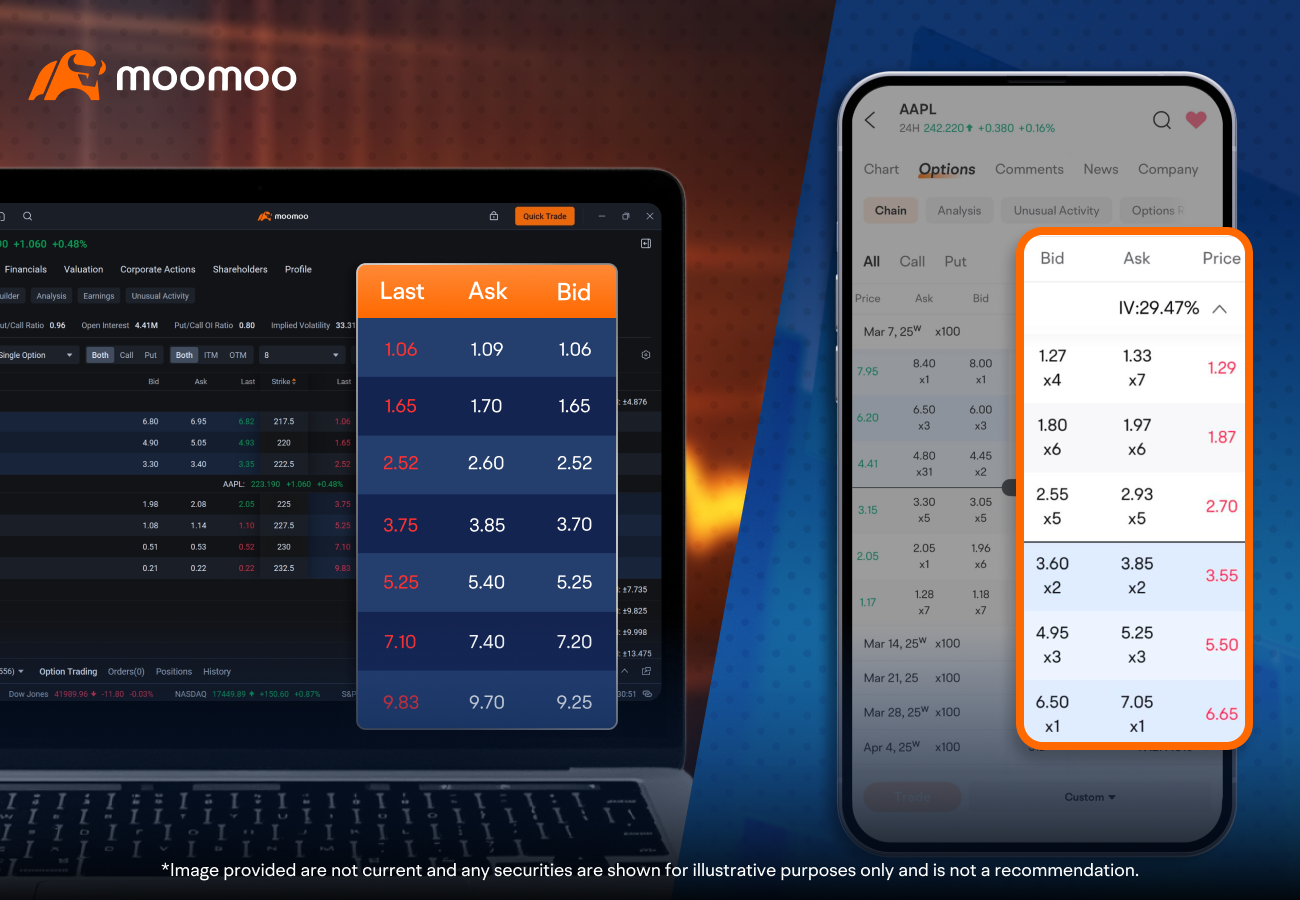
期權費:權利金是爲獲得賣出標的資產權利而支付的成本。例如,每股$2的權利金,對於一份100股的合約而言,總成本爲$200。若該期權未被賣出或到期作廢,此金額即爲最大虧損。
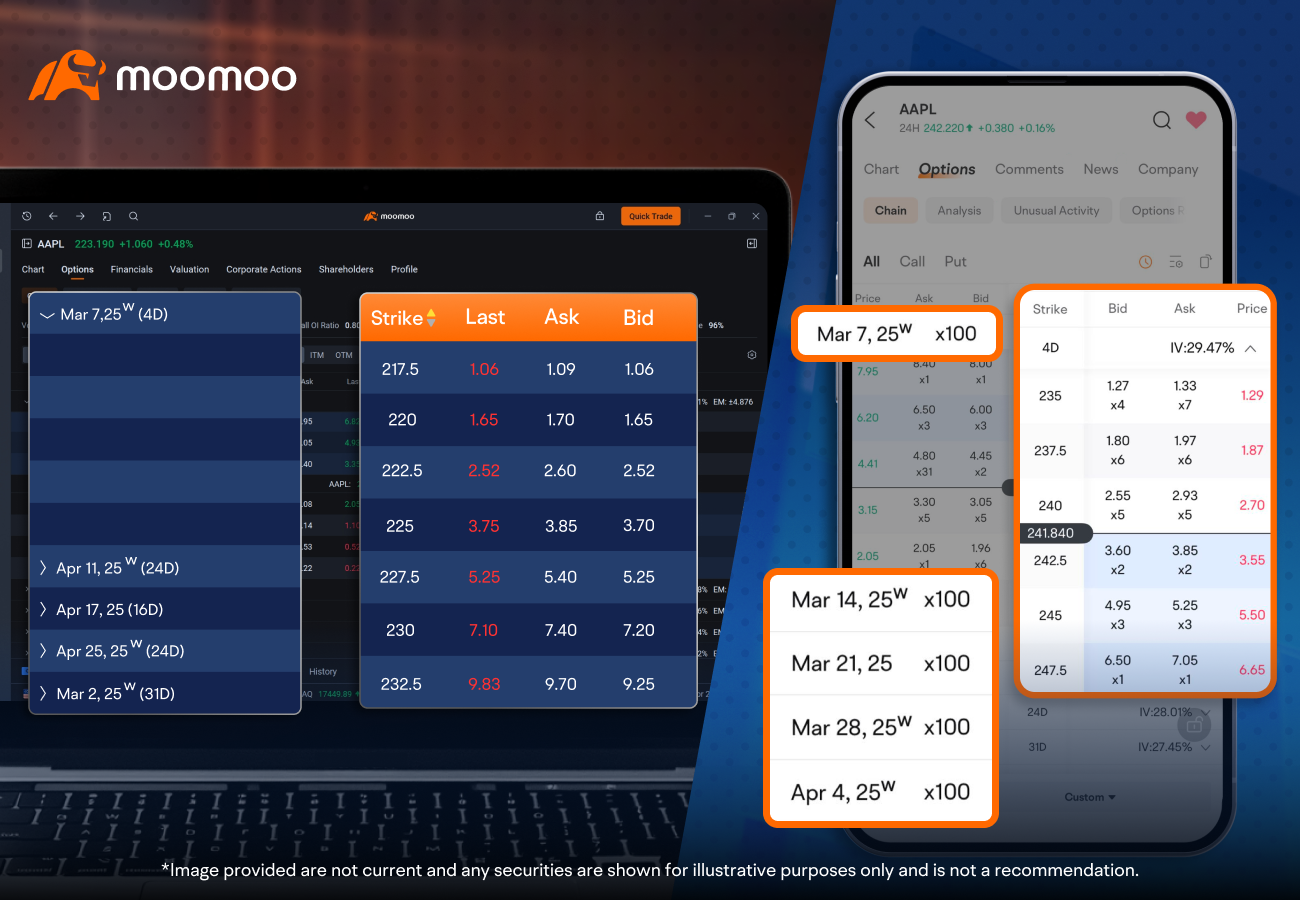
到期日:與看漲期權一樣,看跌期權也有到期日。如果期權處於「實值」狀態——即標的資產價格低於行權價——通常會自動行權,使買方能夠以行權價賣出資產。如果到期時標的資產價格高於行權價,則期權作廢,權利金損失。
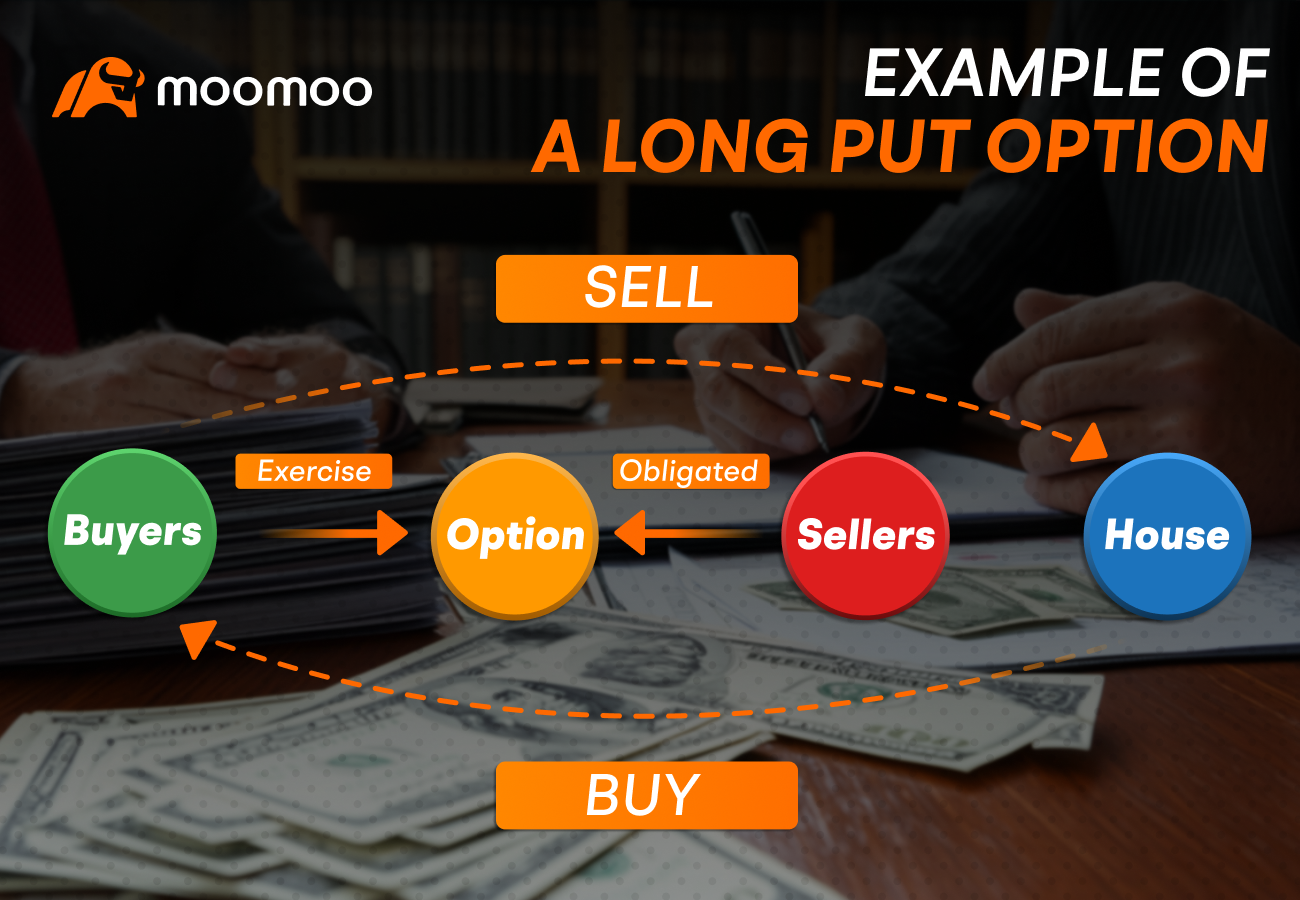
看跌期權(Long Put Option)示例
假設某標的資產當前價格爲 $50,投資者預計其價格將在三個月內下跌。
買入一份行權價爲 $50、權利金爲 $2 的看跌期權。
如果標的資產價格下跌至 $40,則可行使期權,以 $50 的價格賣出標的資產,並在市場以 $40 的價格買回。這樣每股可獲得 $10 的利潤,對於一份100股的合約而言,總利潤爲 $1,000。扣除權利金成本 $200(即 $2 × 100 股)後,淨收益爲 $800,但實際結果可能受市場波動影響。
如果標的資產價格上漲至 $55,則以 $50 的價格賣出將不合邏輯,因爲市場價格更高。此時期權到期作廢,損失僅限於已支付的 $200 權利金。
看跌期權可能吸引預期標的資產價格下跌的交易者。其理論最大虧損僅限於權利金,而隨着價格下跌,潛在利潤則相應增加。
4. 結論
本章涵蓋了看漲期權和看跌期權的基礎知識。爲加深理解,投資者可考慮使用 moomoo 應用程序中的模擬交易功能,在不冒真實資金風險的虛擬環境中練習這些概念。下一節將重點討論期權如何實現盈利——無論是通過行權還是平倉。
免責聲明
期權交易涉及重大風險,並非適合所有客戶。投資者務必要閱讀 《標準化期權的特徵與風險》 在採用任何期權交易策略之前,請務必注意:在期權到期日臨近或當天開立新的期權頭寸存在重大虧損風險,原因包括標的證券可能出現波動以及剩餘到期時間有限。期權交易通常較爲複雜,可能導致在相對較短的時間內損失全部投資。期權僅在帳戶滿足按金要求的情況下才會在到期時自動行權,因此請務必確認此規則適用於您的帳戶。平倉並不保證能夠執行,投資者應密切監控其持倉情況。某些複雜的期權策略會帶來額外風險,包括可能產生超過原始投資金額的虧損。如有適用,相關聲明的支持性文件將在要求時提供。moomoo應用程序中的模擬交易功能僅供教育用途,允許用戶使用虛擬資金並基於實時市場數據進行模擬交易。模擬交易中的所有訂單、收益、成本及其他相關內容均爲模擬結果。虛擬交易表現並不能確保在真實交易環境中取得成功。
本演示材料僅供信息參考和教育用途,並非對任何特定投資或投資策略的推薦或背書。本文所提供的投資信息性質屬一般性,僅爲說明目的,可能並不適合所有投資者。該信息未考慮個別投資者的財務成熟度、財務狀況、投資目標、投資期限或風險承受能力。在做出任何投資決策前,您應根據自身具體情況評估該信息的適用性。過往投資表現並不預示或保證未來成功。回報將有所變化,所有投資均存在風險,包括本金損失的風險。moomoo 對上述內容的充分性、完整性、準確性或時效性不作任何明示或暗示的陳述或保證。
moomoo是由Moomoo Technologies Inc.提供的金融信息和交易應用程序。
在美國,通過moomoo應用程序提供的投資產品和服務由Moomoo Financial Inc.提供,該公司是美國證券交易委員會(SEC)註冊的經紀交易商,也是美國金融業監管局(FINRA)及證券投資者保護公司(SIPC)的成員。
在新加坡,通過moomoo應用程序提供的投資產品和服務由Moomoo Financial Singapore Pte. Ltd.提供,該公司受新加坡金融管理局(MAS)監管,並持有資本市場服務牌照(牌照號:CMS101000),具有豁免財務顧問資格。本廣告未經新加坡金融管理局審核。
在澳大利亞,通過moomoo應用程序提供的金融產品和服務由Moomoo Securities Australia Limited提供,該公司持有澳大利亞金融服務牌照(AFSL編號:224663),並受澳大利亞證券和投資委員會(ASIC)監管。請閱讀並理解我們的《金融服務指南》、《條款與條件》、《隱私政策》及其他披露文件,這些文件可在我們的網站上獲取。https://www.moomoo.com/au.
在加拿大,通過moomoo應用程序提供的僅限訂單執行服務由Moomoo Financial Canada Inc.提供,該公司受加拿大投資監管組織(CIRO)監管。
在馬來西亞,通過moomoo應用程序提供的投資產品和服務由Moomoo Securities Malaysia Sdn. Bhd.(「Moomoo MY」)提供,該公司受馬來西亞證券委員會(SC)監管。Moomoo Securities Malaysia Sdn. Bhd.持有資本市場服務牌照(牌照號:eCMSL/A0397/2024)。本廣告未經馬來西亞證券委員會審核。
Moomoo Technologies Inc.、Moomoo Financial Inc.、Moomoo Financial Singapore Pte. Ltd.、Moomoo Securities Australia Limited、Moomoo Financial Canada Inc.和Moomoo Securities Malaysia Sdn. Bhd.爲關聯公司。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息

