理解卖出看跌期权:一种结构化的方式逢低买入
为什么投资者犹豫是否逢低买入
如果你持有现金并等待机会,你可能会遇到这种情况:
一只优质股票出现回调,但你犹豫是否买入,担心它会继续下跌
股价迅速反弹,你错过了原本计划的入场点
你希望获得更低的入场价位,但却没有一个清晰、系统的方法来实现这一点
这时,期权就能派上用场了。
去中心化的。 现金担保看跌期权(cash secured put),它让你在等待的同时设定目标入场价格,并赚取收入。
什么是现金担保看跌期权?
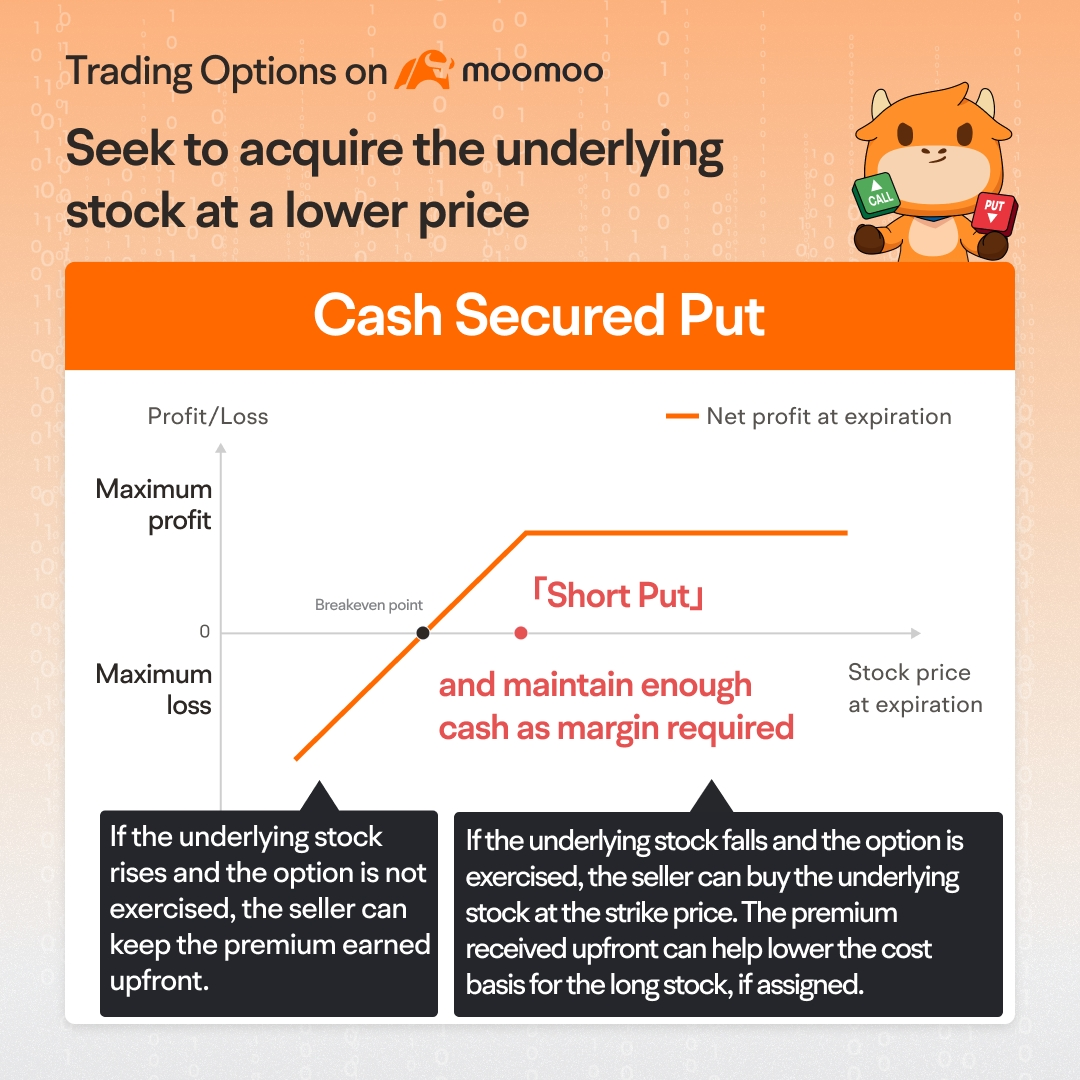
现金担保看跌期权包括:
卖出你愿意以更低入场价买入的股票的看跌期权
持有足够的现金,以便在需要时买入股票
作为回报,你会立即收到一笔权利金。
这在实际操作中意味着:
如果股价跌破行权价,且期权被指派,你必须以该行权价买入股票
如果股价维持在行权价之上,期权到期作废,你则保留权利金
一旦被指派,你别无选择。买入股票是一项义务
该策略的关键特征
1. 你可立即获得收入
权利金在交易执行后即刻收取。然而,相对于潜在风险而言,这笔权利金通常较为有限。
2. 您可以按您的目标价格买入
如果被行权,您将按所选的行权价买入股票。
然而,重要的是要明白:
如果股价继续下跌,您仍将蒙受损失
您的买入价可能最终高于当前市价
除非您以亏损买回期权,否则无法退出该买入义务
3. 上行空间有限,下行风险显著
最大利润仅限于所收取的权利金
若股价大幅下跌,潜在亏损可能相当可观
4. 需要预留已承诺的资金
如果被指派行权,你必须持有足够的现金以按行权价买入股票。这笔资金在整个交易期间都被占用,无法用于其他用途。
案例研究
让我们通过一个简化的例子来说明。
构建方式
你认为$130是一个不错的入场价格
你卖出一份看跌期权,其条款如下:
行权价:$130
收到的权利金:$3
到期日:2个月
收到的权利金: $300
所需现金: $13,000
情景1:股价大幅下跌
市场走势: 股价下跌至$110。
结果
您被指派并以$130买入。
市值为$110。
账面亏损:$2,000。
扣除权利金后:净亏损$1,700。
背景: 如果您以$140买入,亏损本应为$3,000。
关键要点: 您仍然亏损,但您的入场价更低,从而减轻了影响。
情景二:股价上涨
市场走势: 股价攀升至$150。
结果
期权到期作废,您不会被指派以行权价买入100股股票的义务。
您保留$300的权利金。
您错失了以更低价格买入该股票的机会。
关键要点: 您获得了收入,但如果股价大幅上涨,则存在机会成本。
情景3:股价横盘整理
市场走势: 股价维持在$135和$140之间。
结果
期权到期。
您保留$300的权利金。
关键要点: 您在持有现金的同时获得收入,并等待更明确的投资机会。
情景4:股价下跌后反弹
市场走势: 股价下跌至$120,到期后回升至$145。
结果
您被指派以$130的价格行权。
股票价值上涨至$145。
每股收益:$1,500。
权利金:$300。
总利润:$1,800。
关键要点: 您以较低的成本入场,并仍能从反弹中获益。
底线
卖出看跌期权可以是一种实用的方式,用于:
以更低的价格买入股票
在等待期间赚取收入
在市场波动时保持纪律
当你已经愿意以选定的价格买入该股票时,这种方法效果最佳。
然而,这并非没有风险。如果股价大幅下跌,仍可能发生亏损,且你的资金在整个交易期间都被占用。
包括沃伦·巴菲特在内的知名投资者曾使用这种方法建仓他们希望持有的公司股票,同时在此过程中赚取权利金。关键在于将其视为一种结构化的入场策略,而非获取轻松收益的捷径。
风险提示: 本信息具有一般性质,并未考虑您的财务目标、状况或需求。在做出投资决策前,请根据您的个人情况评估本信息的适当性。期权交易涉及重大风险,可能并不适合所有投资者。损失可能会超过您的初始投资。请在与我们进行期权交易前,参阅我们网站上的《金融服务指南》(FSG)、《美国期权产品披露声明》(PDS)和《美国期权目标市场认定书》(TMD): moomoo.com/au 获取。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息