经济向好提振市场情绪,美股连续创历史新高(0122-0126)
全球市场周度综述
市场回顾与展望
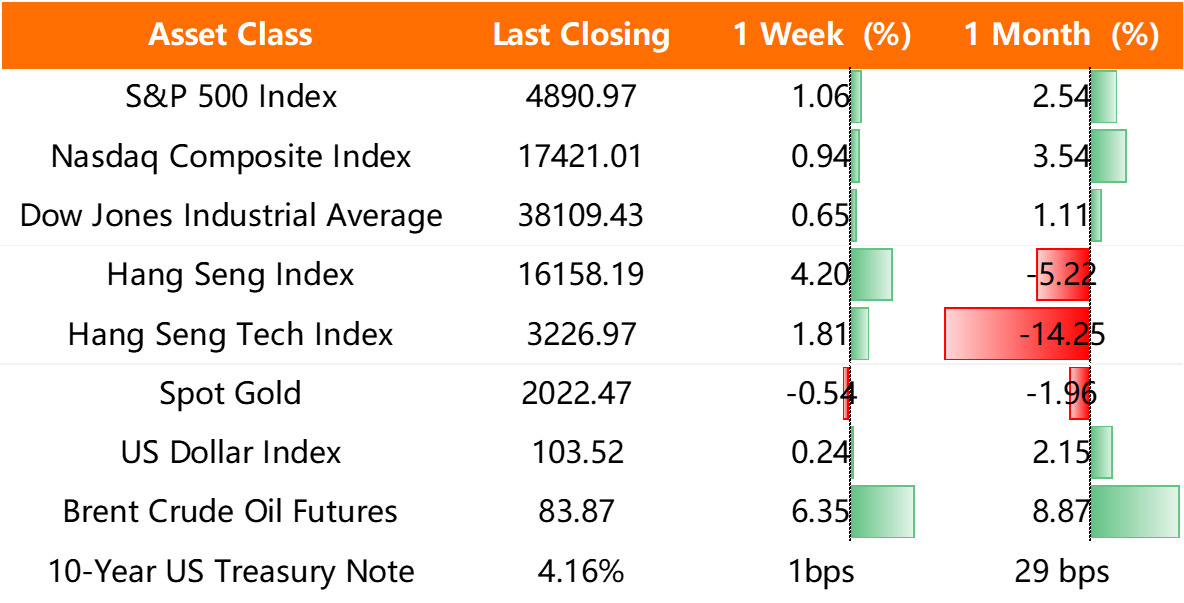
主要资产类别的周度表现:美股 > 美元 > 原油 > 美债 > 黄金 > 港股
股市:周四公布的国内生产总值报告为美国股市带来了最明显的提振。
在经济表现向好、利率走低以及市场对人工智能兴趣升温的共同推动下,标准普尔500指数连续第五个交易日再创历史新高。纳斯达克指数也实现了连续第六个交易日上涨。值得注意的是,已公布财报的标普成分股公司中,多数业绩超出华尔街预期,其中82%的公司交出了优于市场预期的答卷。然而,特斯拉却未能幸免,其股价周四重挫12.13%,创下自2020年9月以来最差单日表现,并拖累纳斯达克指数走低。
本周,随着苹果、微软、亚马逊、Alphabet 和 Meta Platforms 纷纷公布财报,投资者将密切关注这些科技巨头的表现。市场预期高涨,分析师们尤为关注:微软和亚马逊的云业务是否持续增长,Meta 和 Alphabet 的广告业务增速如何,以及苹果能否延续其亮眼的业绩表现。
债券:美国债券市场形势再度趋于恶化。上周举行的5年期美国国债拍卖未能顺利成交,投标利率较预期发行利率高出2个基点,反映出市场对这一期限债券的需求疲弱。受此影响,30年期美国国债收益率升至年内高位。尽管如此,摩根士丹利和摩根大通仍认为,鉴于近期经济增速回升,当前正是投资美国国债的良机。
美元:上周,在欧洲央行将基准利率维持在4%这一历史高位后,美元走强。相比之下,美国经济似乎正实现软着陆,这也助推了美元的升值。
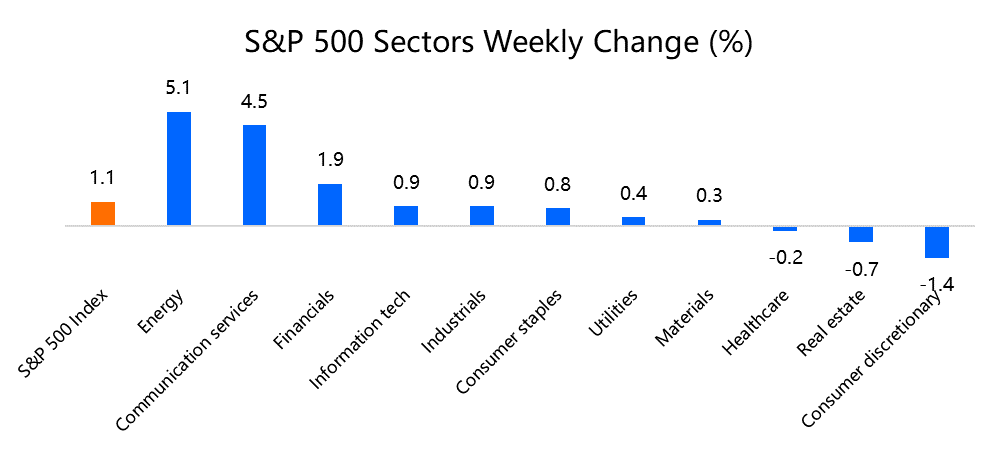
原油:受中国刺激政策、冬季天气及经济增长等因素推动,美国原油价格已升至77美元以上。市场预计能源股将从中受益,分析人士亦预测原油价格将进一步上涨。
注:主要资产类别的周度表现按上表所示的当周变动幅度排序,其中“>”表示由高到低的排名。美国债券以期货价格变动为基准进行排序。过往收益并不预示未来收益。
数据来源:彭博社。
每周热点话题
随着3月降息概率下降,市场情绪发生转变
过去两周,投资者情绪发生了显著变化,3月降息的概率已降至50%以下。市场情绪的转变很可能源于投资者对美国经济强劲势头的认可,而市场似乎也在逐步消化这一预期。此外,市场对强劲经济数据的敏感度似乎有所降低,相反,超出预期的数据反而成为推动市场走高的重要动力。这一点在上周备受关注的国内生产总值(GDP)与通胀数据公布后尤为明显,股市随之创下新高。
GDP报告得出经济增速表现优异的结论
第四季度GDP报告显示,经季节性和通胀因素调整后,美国经济同比增长3.3%,低于第三季度的4.9%,但高于《华尔街日报》调查的经济学家此前预期的2%。
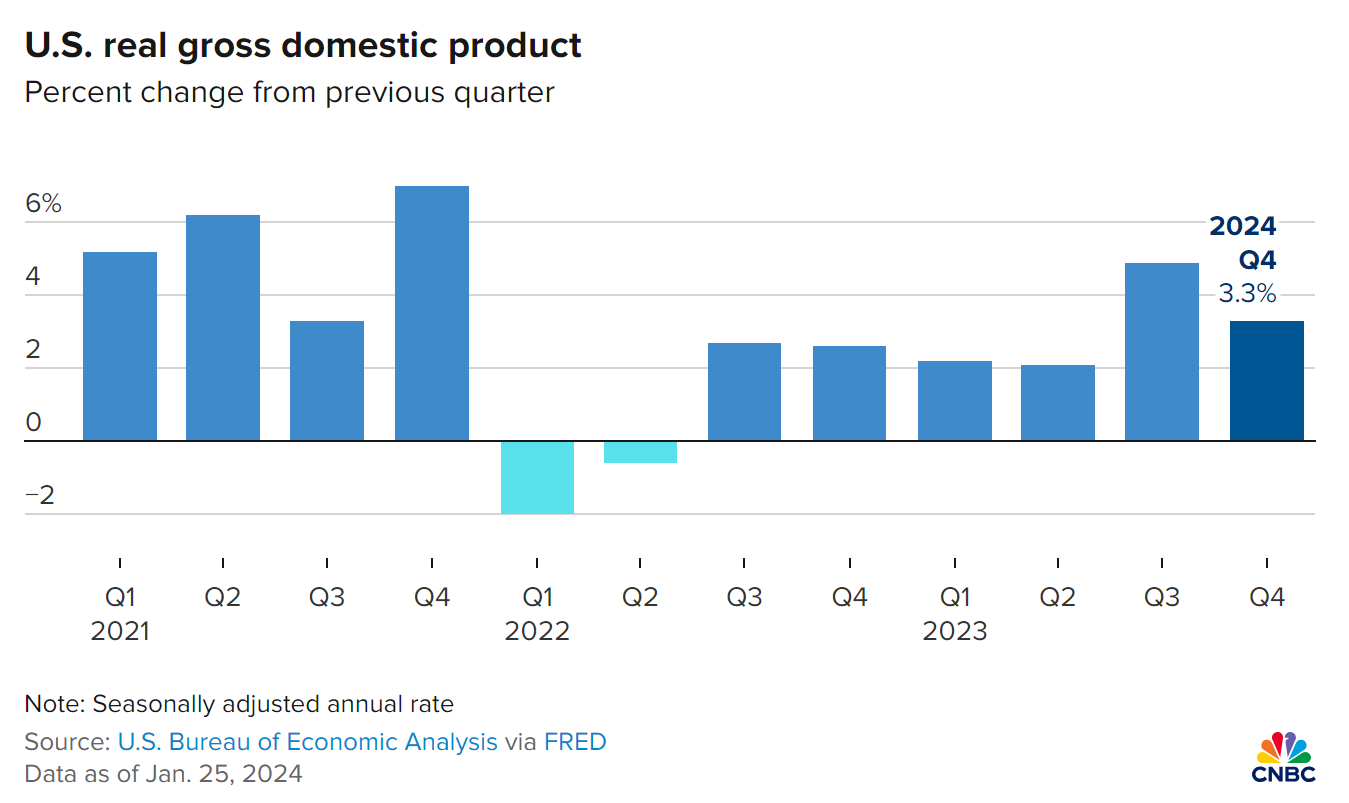
尽管市场对高利率和物价上涨存有担忧,消费者似乎仍愿大手笔消费。这主要得益于强劲的消费支出、就业形势以及政府开支的支撑,使得去年美国GDP同比增长2.5%,这一增速不仅高于年初华尔街的预期,也优于2022年的1.9%。
然而值得注意的是,国内生产总值(GDP)是一个滞后指标,对经济前景的预测能力有限。关于人们最为关注的降息问题,惠誉评级美国地区经济董事Olusola Oyeniran表示,进入2024年后的经济增长势头仍然非常强劲,如果数据继续向好,美联储可能不会急于降息。
2024年,美国经济仍可能面临诸多挑战,例如储蓄规模缩减以及高利率债务负担加重,这将对消费者支出构成一定压力。此外,货币政策的滞后效应可能需要长达两年方能显现,进而可能导致未来经济增速放缓。
通胀持续稳步回落
随着GDP报告一同发布的年度通胀数据也取得了一定进展。被视为美联储最青睐的通胀指标之一的核心PCE(个人消费支出)通胀数据在12月稳步回落。事实上,核心PCE通胀同比已降至2.9%,低于上月的3.2%,并自2021年以来首次跌破3.0%。
强劲数据公布后,市场一片欢腾,美股再度逼近历史新高,这表明投资者对美国经济的前景持乐观态度。
本周重要事件展望
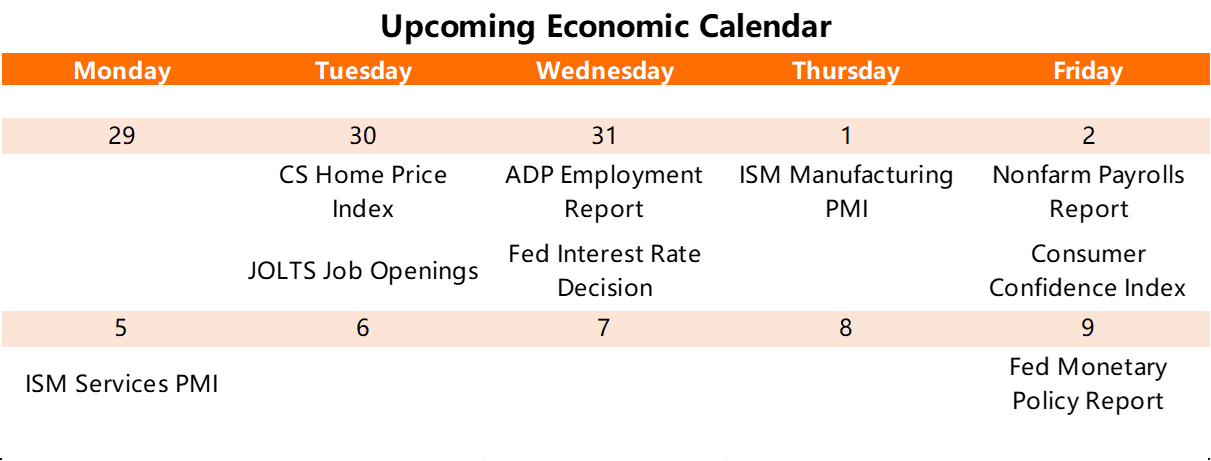
注:即将发布的经济日历数据来源于moomoo财经日历。
今年首次联邦公开市场委员会会议定于2024年1月30日至31日举行。尽管多数人士认为美联储下周不会调整利率,但此次会议仍是本月议程中最为重要的事件。
2023年底通胀意外回落,或美联储加息周期告一段落,成为推动市场对未来降息预期升温的关键因素。
目前,美国通胀持续回落,就业与经济增长保持强劲势头。金融状况指数已降至本轮加息周期以来的最宽松水平。强劲的经济数据一再削弱了市场对降息的迫切预期。在美联储官员看来,1月FOMC会议尚无必要立即调整政策利率,甚至可能适度抑制市场过于乐观的预期。市场预计,鲍威尔主席在会后声明及新闻发布会上或将发表更为谨慎、乃至偏鹰派的表态。
不过值得注意的是,两周前美联储公布的初步数据显示,利息支出的增加导致其去年录得高达数十亿美元的创纪录亏损。近期,市场关于何时放缓资产负债表缩表的讨论日益升温。普遍认为,美联储已开始关注高利率对金融市场的巨大影响,因此将在本月的政策会议上着手讨论放缓缩表的问题。市场猜测,美联储可能提前重启量化宽松政策。据一份报告称,摩根大通预计,美联储将在1月下旬的会议上提出一项渐进式缩减资产负债表的时间表,并于3月达成共识、4月付诸实施。
制造业PMI与非农就业报告
ISM制造业PMI与非农就业报告将于FOMC会议结束后于下周公布,其表现或将影响市场对3月会议的预期。要让交易员相信美联储最早可能在3月就降息,恐怕需要相当疲弱的经济数据支撑。从目前来看,这份报告很可能再次交出“尚可”甚至更优的答卷。毕竟,除非失业率大幅攀升、非农就业人数出现负增长,否则我们很难指望美联储会轻易调整货币政策。
标准普尔全球制造业采购经理人指数(PMI)的初步调查显示,该行业在1月份呈现扩张态势。若长期备受关注的美国供应管理协会(ISM)制造业指数也同步走强,则这一信号或将更具分量。ISM指数似乎已于6月触底,但目前仍处于47.4的收缩区间;倘若其萎缩步伐显著放缓,并意外出现扩张(高于50),则可能再度引发美元的空头回补行情。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息