为什么石油ETF在长期内会落后于油价?
简介
近年来,石油市场经历了诸多重大事件。
2020年初,在疫情初期,油价暴跌至史无前例的负值;仅仅两年后,俄乌冲突又将油价推高至每桶$130。
石油在全球大宗商品领域占据核心地位,是全球交易最活跃、流动性最强的大宗商品。全球每日石油消费量已超过1亿桶,年度贸易额达数万亿美元,远超其他大宗商品。
石油期货、石油ETF和能源公司是投资者的重要组成部分,常被用于对冲通胀或地缘政治风险。
然而,你可能已经注意到,一些石油ETF在长期内的表现不及实际油价。
这种表现不佳的原因是什么?如果你打算投资石油,哪些投资方式可能更为有效?让我们深入探讨。
石油ETF vs. 石油
对大多数投资者而言,直接持有大宗商品并不现实。
想象一下购买一桶石油并把它存放在家里——你该把它放在哪里?而且,它并不是你可以直接倒入汽车油箱的汽油,因此对你的日常生活并没有实际帮助。
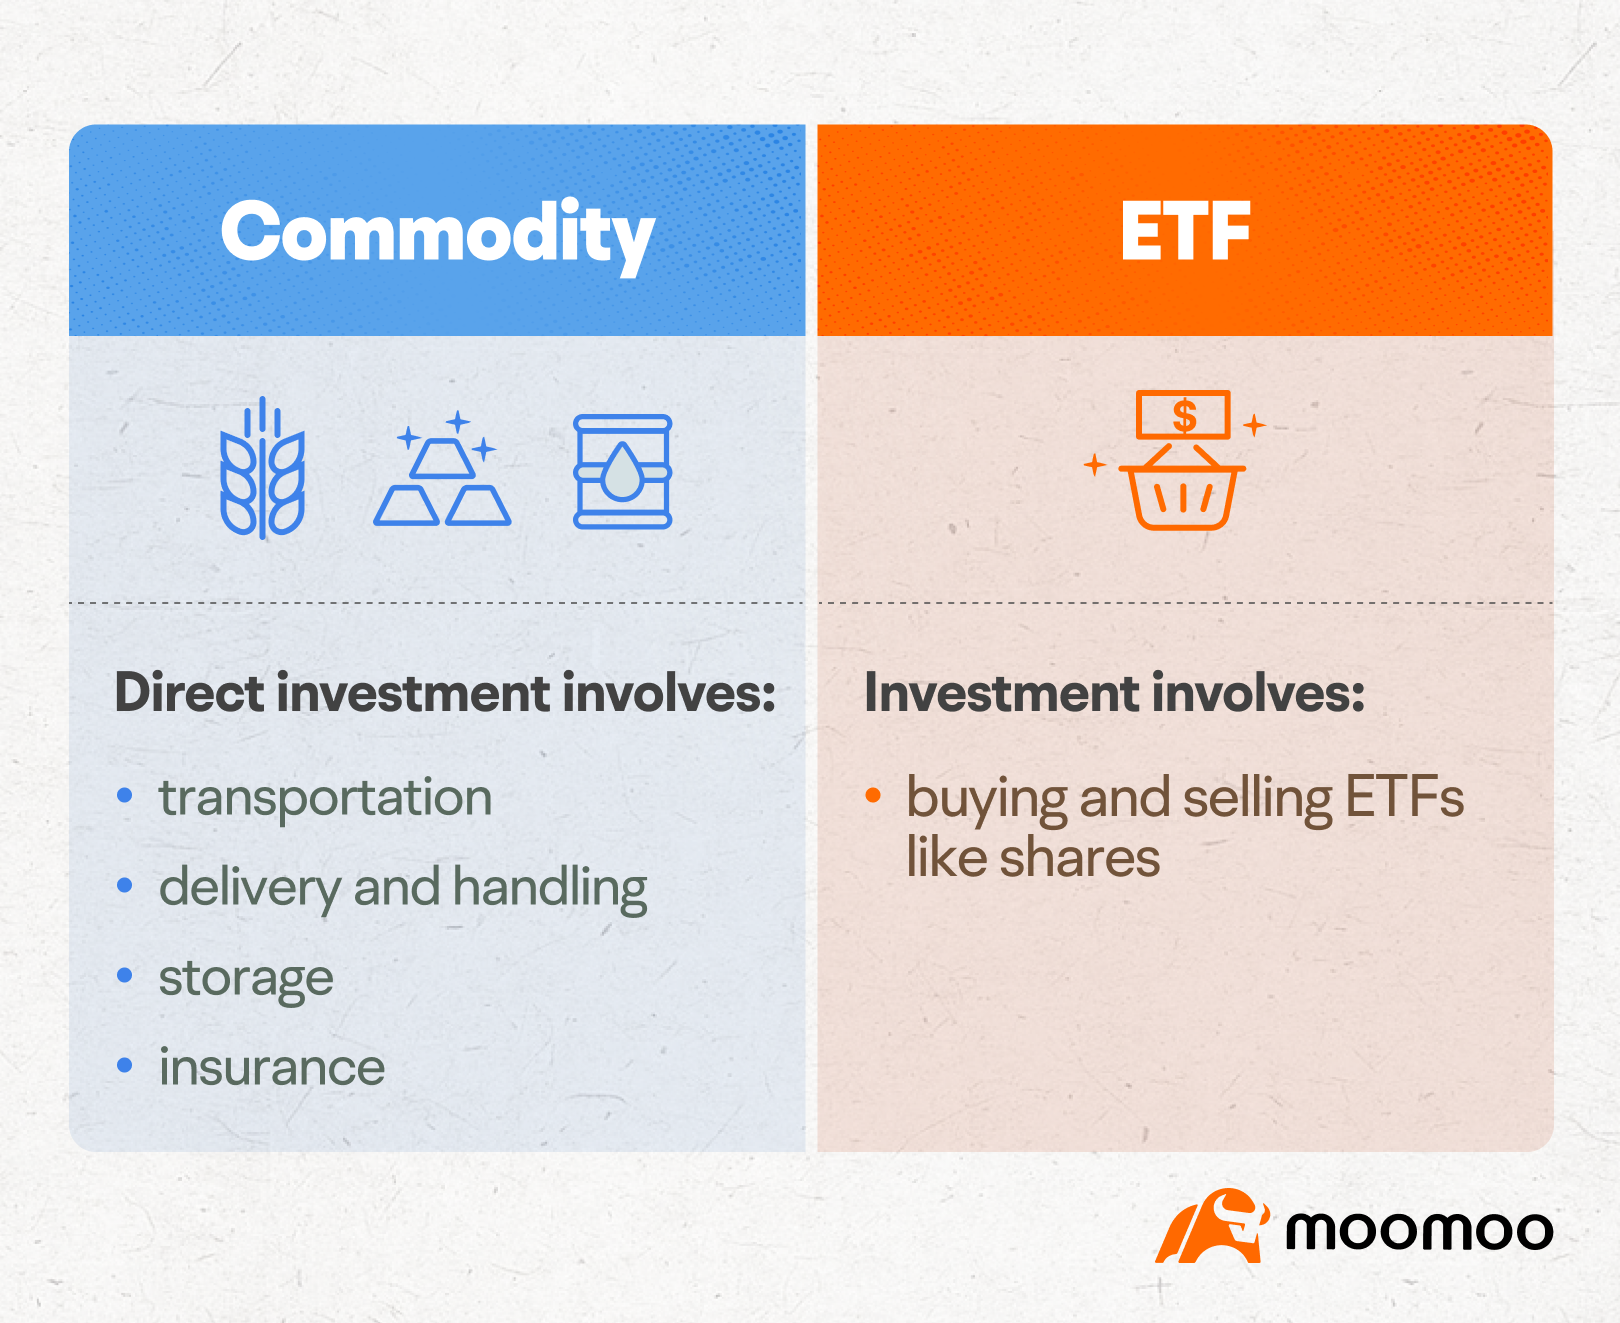
因此,石油ETF提供了一种简单且成本较低的方式来追踪石油的表现。由于ETF的特性,投资它们就像买卖股票一样简单。
什么是石油ETF?
石油ETF是一种旨在追踪石油价格或石油相关资产表现的投资基金。
绝大多数石油ETF并不直接购买和储存实物石油。这种做法既不切实际(由于高昂的储存成本和复杂性),也不符合ETF的结构特点。
相反,大多数石油ETF通过投资原油期货合约来追踪油价。一些基金经理买入即将到期的原油期货合约,并在到期前将其卖出,同时购入下一个月的合约。
一些ETF可能通过投资石油相关公司的股票(如勘探、开采、炼油和运输公司)、其他衍生品(如互换合约),或结合这些方法来间接追踪油价。
追踪油价的ETF
追踪油价的ETF主要集中在美国市场。以下是目前一些较为知名且流动性较高的原油期货ETF,按资产管理规模(AUM)排序:
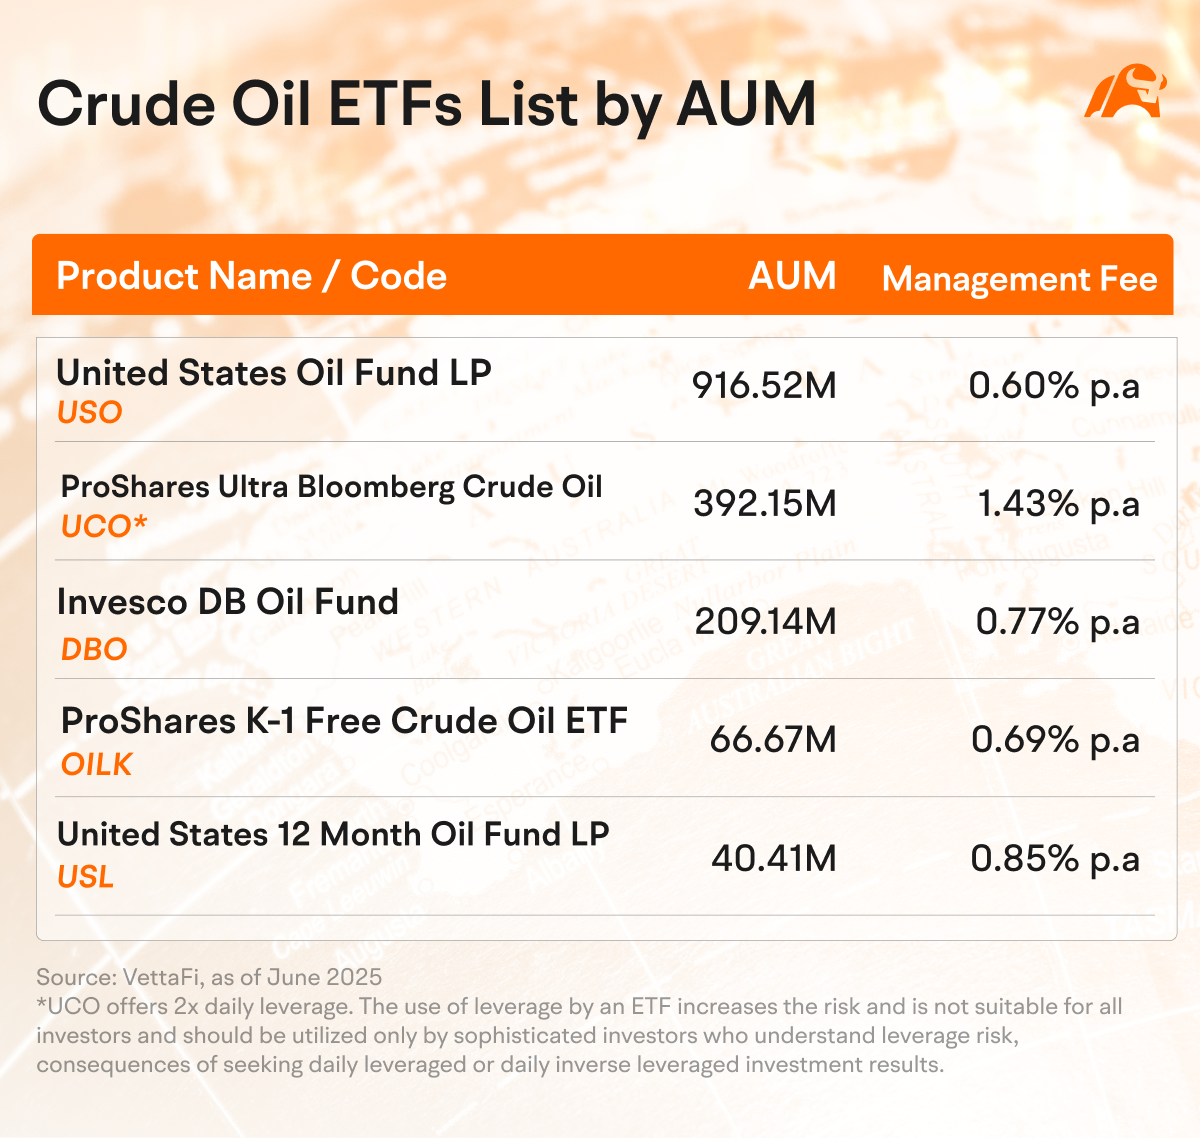
其中,USO是最老牌、规模最大且流动性最强的WTI原油ETF之一,也是散户投资者进入石油市场的常用工具。
石油ETF是好的投资选择吗?
如果你长期持有这些石油ETF,可能会注意到一种奇特现象:它们往往无法跟上油价本身的走势。
以此前提到的最大ETF——USO为例。随着时间推移,油价的表现远远超过了该ETF。2022年,油价创下自2008年以来的新高,而USO的价格尚未恢复至2019年的水平。
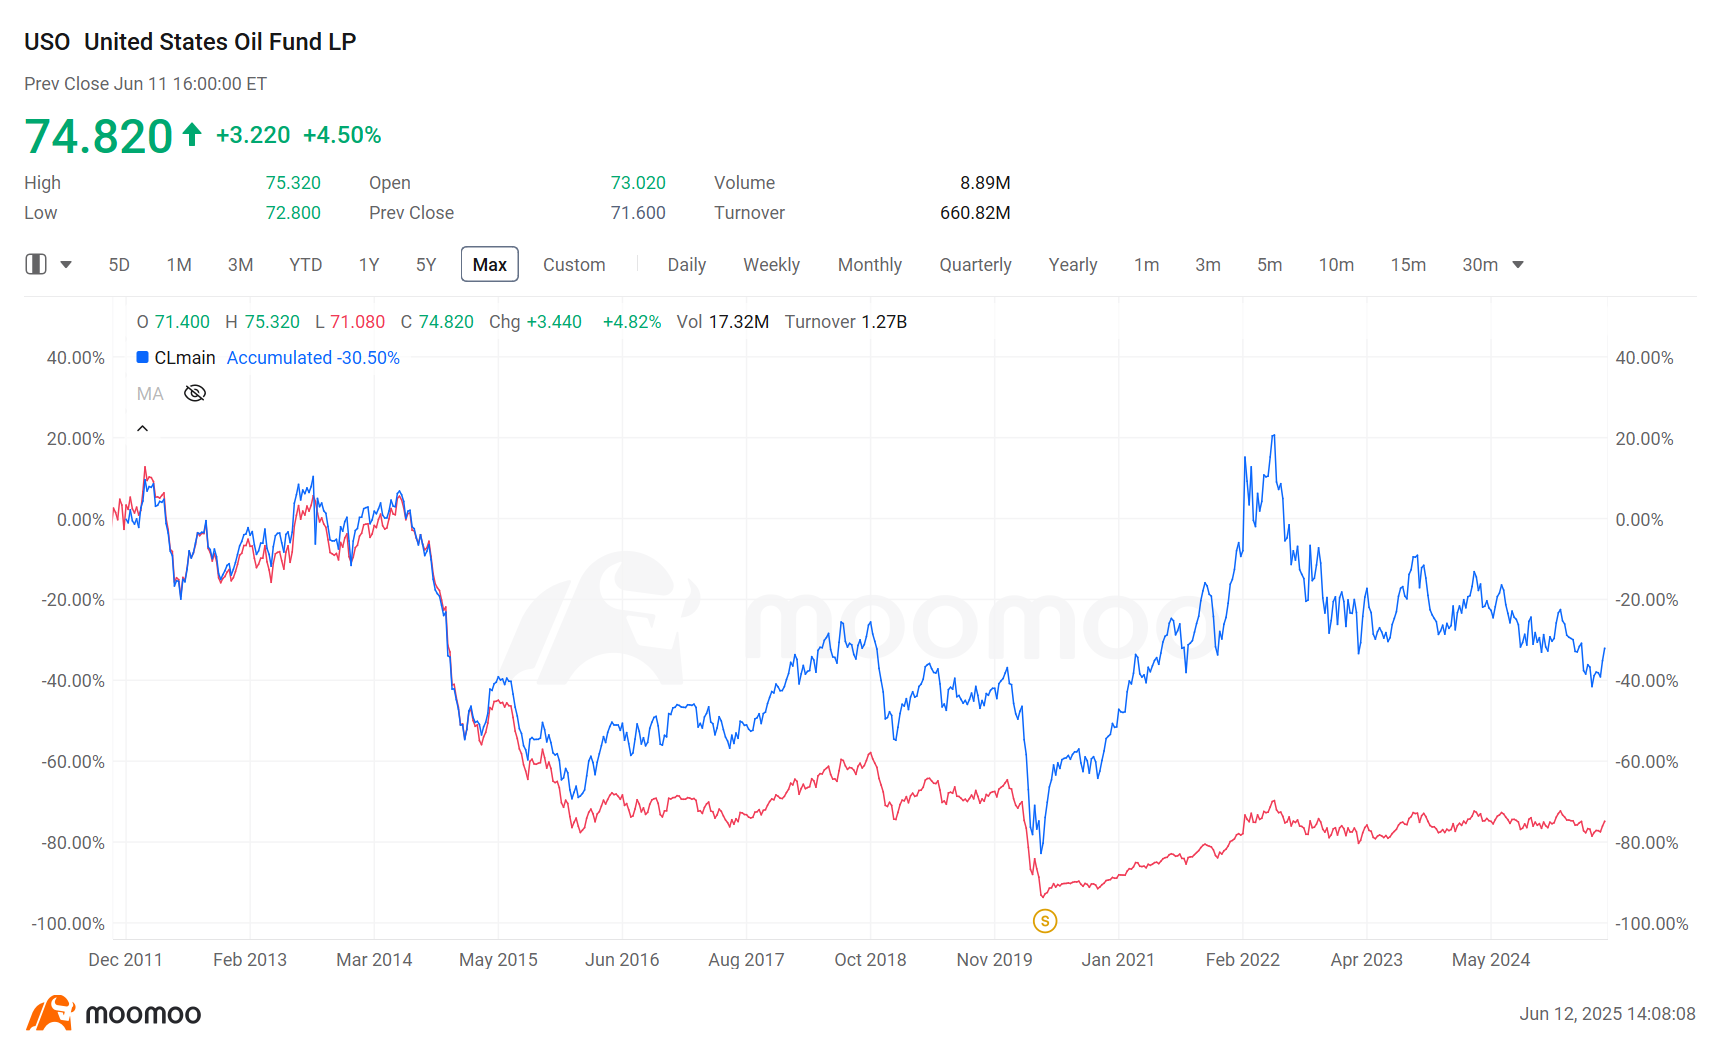
过往表现并不预示未来结果。本文仅供参考和说明之用。
这表明,对大多数投资者而言,这些石油ETF可能并不是一个良好的长期投资选择。即使油价上涨,石油ETF也可能停滞不前,甚至下跌。
展期如何影响表现
像USO这样的石油ETF在长期内表现不佳,主要是由于其基于期货的结构本身存在固有且几乎无法克服的缺陷。这些挑战对长期持有者构成了重大障碍。
让我们分解其中的机制:
什么是原油期货?
原油期货是标准化的金融衍生品合约,买卖双方约定在未来某一特定日期(即交割日),以预先确定的价格交换特定数量和等级的原油(例如西德克萨斯中质原油WTI或布伦特原油)。
各类市场参与者(包括生产商、炼油商和投机者)使用这些合约来对冲或押注原油未来的价格走势。这些合约的标准化确保了它们在受监管的交易所进行交易,为市场提供了流动性和透明度。
USO持有在纽约商品交易所(NYMEX)交易的近月WTI原油期货合约组合,使该ETF能够反映原油价格的变动。
了解更多: 如何购买石油股票:新手指南
什么是展期(rollover)?
期货合约有指定的到期日。当合约到期时,持有者有义务接收或交付标的资产。对于原油等大宗商品而言,这意味着实物交割,而像USO这样的ETF缺乏储存实物原油的基础设施,因此无法进行实物交割。
为了在不进行实物交割的情况下持续保持对原油价格的风险敞口,USO必须对其期货合约进行“展期”。这包括卖出即将到期的合约,并买入到期日较晚的新合约。
展期过程通常每月在一个固定的时间段内进行,这一时间段被称为“展期期”。USO遵循特定的时间表,系统性地卖出即将到期的期货合约并买入新合约。
什么是正向市场(contango)与反向市场(backwardation)?
正向市场(contango)和反向市场(backwardation)是描述期货价格曲线形态的两个关键术语,反映了不同到期月份的期货合约之间的价格关系。
它们在商品市场中至关重要,并直接影响ETF等衍生品的表现。
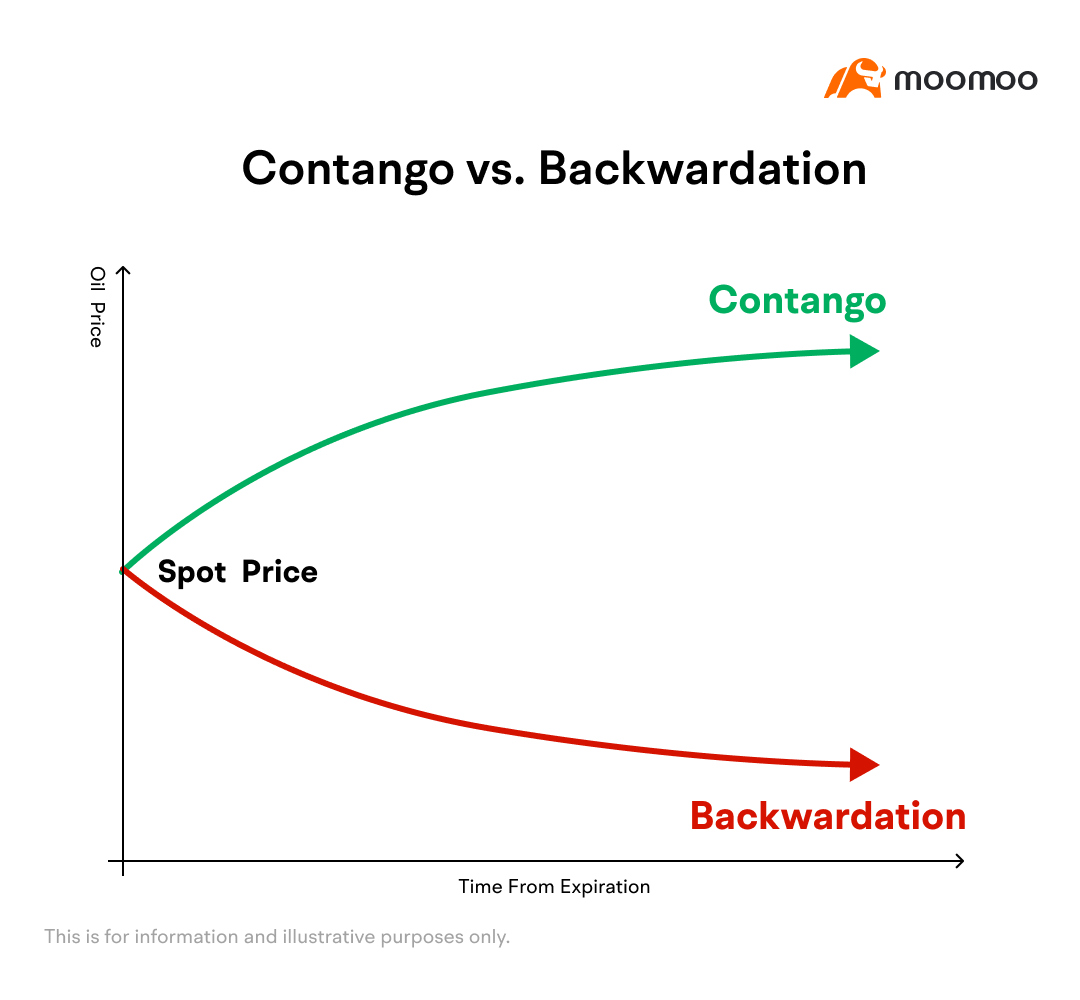
Contango:这种情况发生在期货价格高于现货价格时。
假设现在是1月,当前原油的现货价格为每桶$50。2月交割的期货合约价格为每桶$52,而3月交割的期货合约价格为每桶$54。这种期货价格高于当前现货价格的情况被称为正向市场(contango)。
在正向市场中,展期其期货合约的ETF(卖出近月合约并买入次月合约)会产生亏损,因为它以较低价格卖出合约,却以较高价格买入新合约。这会随着时间推移侵蚀投资回报。
反向市场(Backwardation)相反,当期货价格低于现货价格时,就会出现反向市场(backwardation),这在展期合同时可能对ETF有利。
然而,市场常常处于正价差状态,尤其是原油市场。
对于石油等实物商品而言,存在与储存、保险和融资相关的成本。
期货价格通常会反映这些成本,导致远期合约的价格高于当前的现货价格。
此外,持有实物商品还涉及机会成本,因为资金被锁定在商品中,而无法用于其他投资。这也促成了正向市场(contango)。
原油期货的反向市场较为少见,通常需要出现即时供应短缺、库存极低以及强劲需求等条件,促使市场参与者忽略持有成本,并接受近月合约的更高价格。
原油反向市场的典型情况通常发生在危机期间(例如俄乌战争初期)。这类时期通常持续几周到几个月,之后市场大多会恢复至正向市场状态。
现在你就能理解为什么石油ETF在长期内往往表现不及石油价格本身。
还有哪些其他石油投资策略?
由于跟踪油价的ETF无法克服展期合约所产生的损失,如果你仍希望投资石油板块,还可以考虑哪些其他投资工具?以下是一些你可以考虑的类别:
原油期货
主流原油期货包括NYMEX WTI期货(CL)和ICE布伦特期货(B)等。这些合约与原油价格变动直接挂钩,提供高杠杆,并支持做多和做空交易。
潜在优势:
直接价格敞口:它们与现货原油价格紧密关联,是投资油价最纯粹的工具。
双向交易:投资者可做多或做空,从而灵活应对市场走势。
良好流动性:主力合约交易量大、买卖价差窄,能够快速成交。
潜在风险:
高波动性与高杠杆:原油价格可能极度波动,而杠杆会放大亏损,导致迅速追加保证金,甚至账户余额为负。
需要高水平的专业知识:需深入理解期货规则、交易策略、保证金管理以及合约展期程序。
展期成本:长期持有需持续进行合约展期,在正向市场(通常状态)中可能导致持续亏损。
石油股
石油行业具有较长的价值链,主要包括上游的勘探与生产、中游的运输与储存,以及下游的炼油与分销环节。
该行业涉及众多公司,包括埃克森美孚(XOM)和壳牌(SHEL)等大型综合性巨头,以及专注于石油行业特定领域的公司。
潜在优势:
长期增长潜力:投资优质公司可参与由技术、管理和资源优势驱动的长期价值增长。实力强劲的公司即使在低油价环境中也能生存甚至盈利。
无展期/杠杆风险:股票没有到期日,可长期持有而无追加保证金的风险。
简单参与:股票可通过券商账户进行交易,相较于期货,其入市门槛较低。
潜在风险:
个股风险:单家公司可能面临特定风险,例如资源枯竭、项目失败、环境诉讼,以及资源国有化等政治风险。
需深入研究:选股需要分析财务报表、储量报告、成本结构和股息安全性,这一过程可能耗时且要求较高。
石油ETF(追踪石油公司)
除了纯粹追踪油价的ETF外,一些ETF追踪石油相关公司的表现。这些ETF不受石油期货合约展期成本的影响。
通常,它们的规模往往大于直接追踪油价的ETF,主要油气行业ETF的资产规模通常超过$10亿。
以下是目前一些较为知名的能源行业ETF,按资产管理规模(AUM)排序:
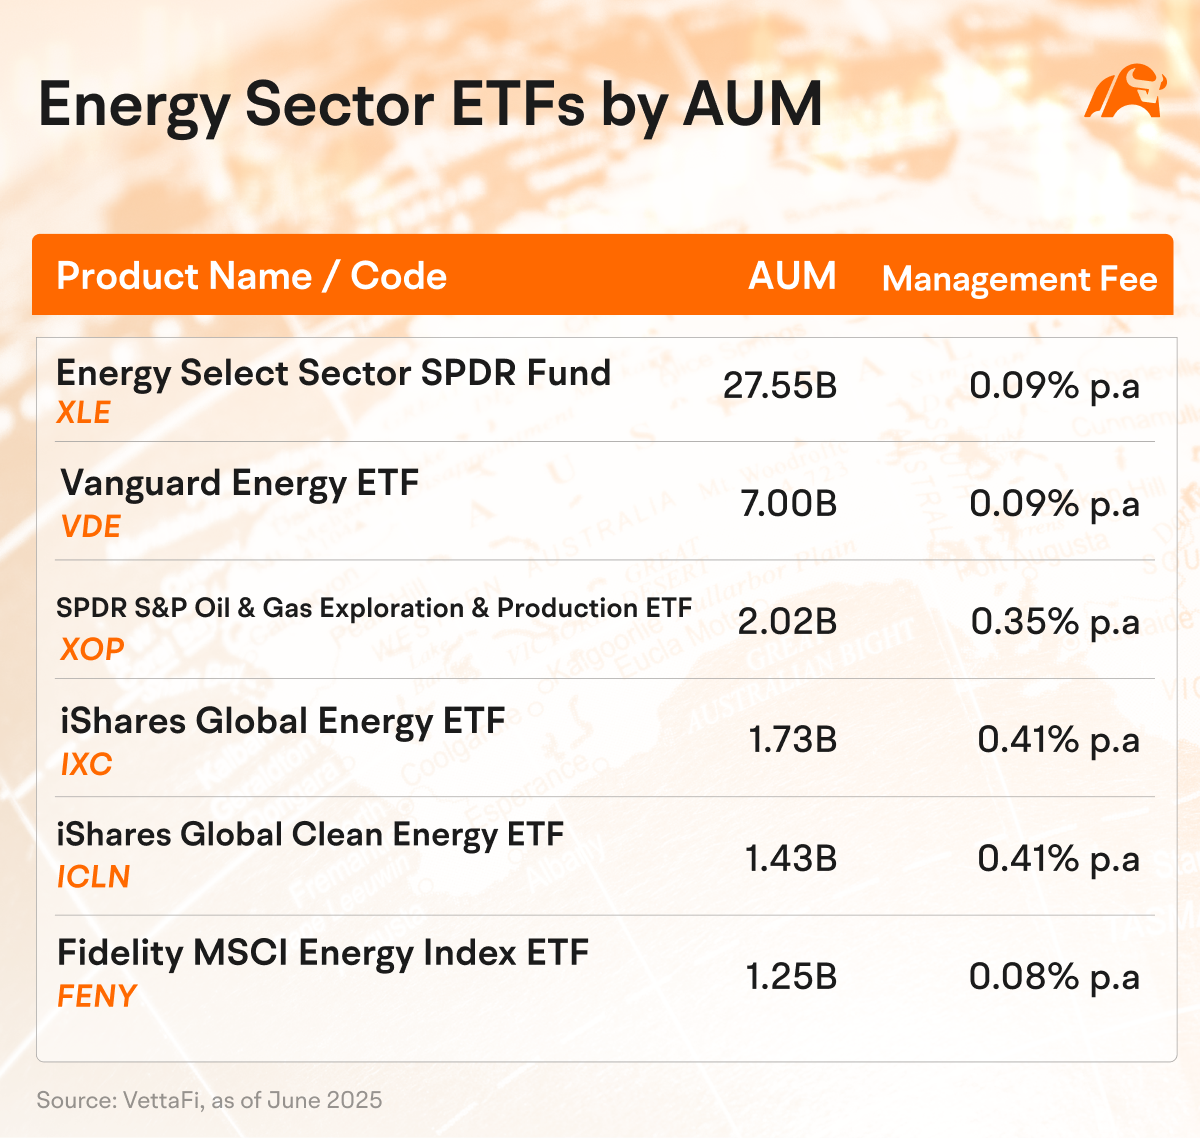
潜在优势:
多元化投资:这些ETF通过覆盖产业链的多个环节,有助于规避个股暴雷的风险。
无展期风险:其底层资产为股票,因此不存在期货合约展期的问题。
潜在风险:
与油价相关性较低:与原油期货的相关性较低,且可能存在时间滞后,因为通常需要通过财报来确认影响。
无法规避行业周期性:ETF仍高度暴露于整个能源行业的系统性风险之中。
如何在moomoo上投资石油
想密切关注所有石油行情吗? moomoomoomoo为您提供支持。
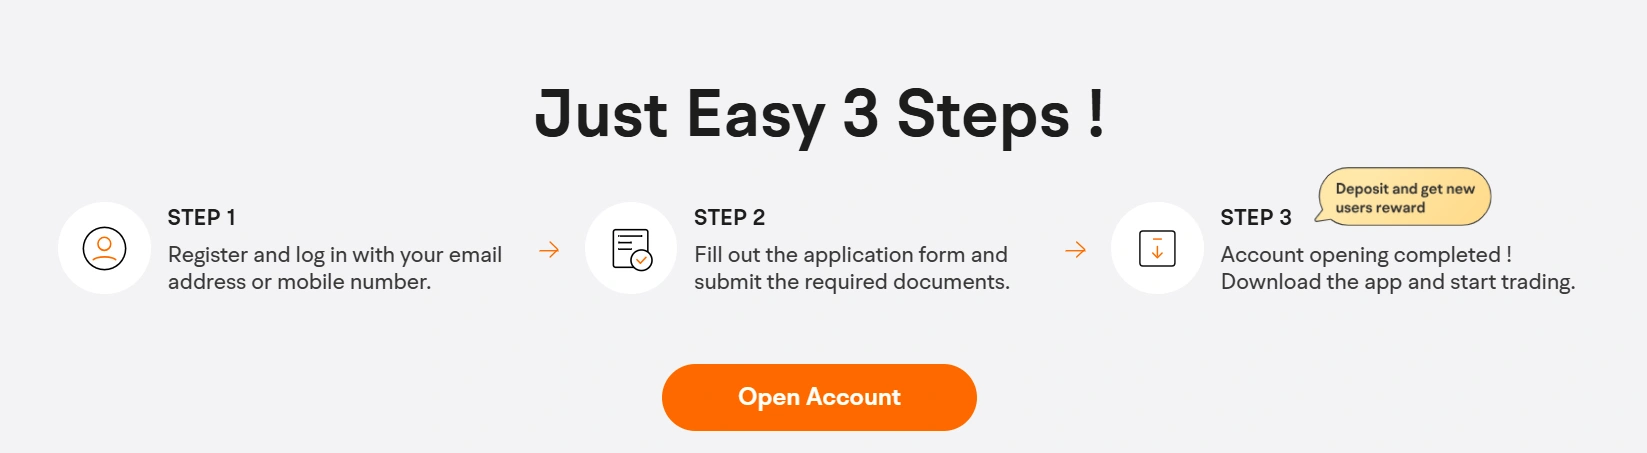
步骤1: 开设一个moomoo账户。您可以使用电子邮件地址或手机号码注册,提交申请表及其他文件。之后,您即可通过moomoo自主进行交易。
步骤2: 在moomoo上查看商品表现。
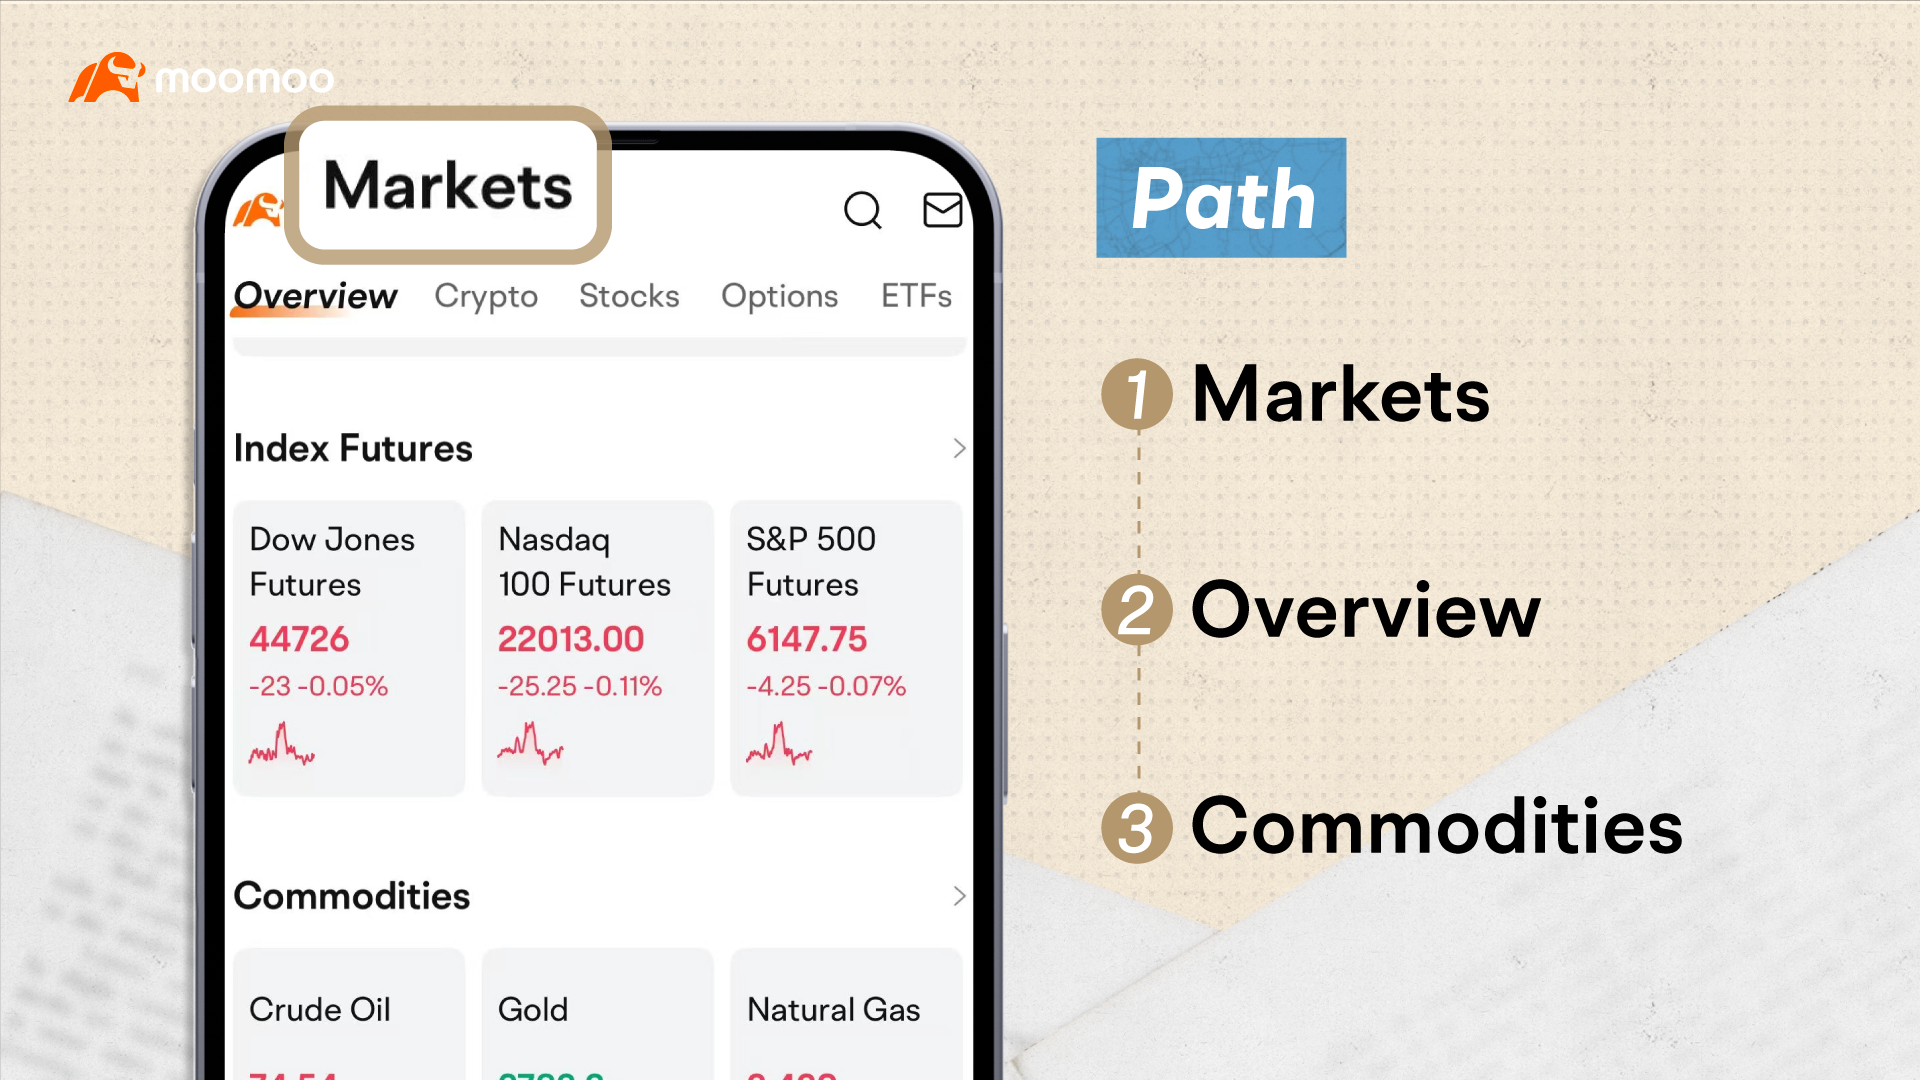
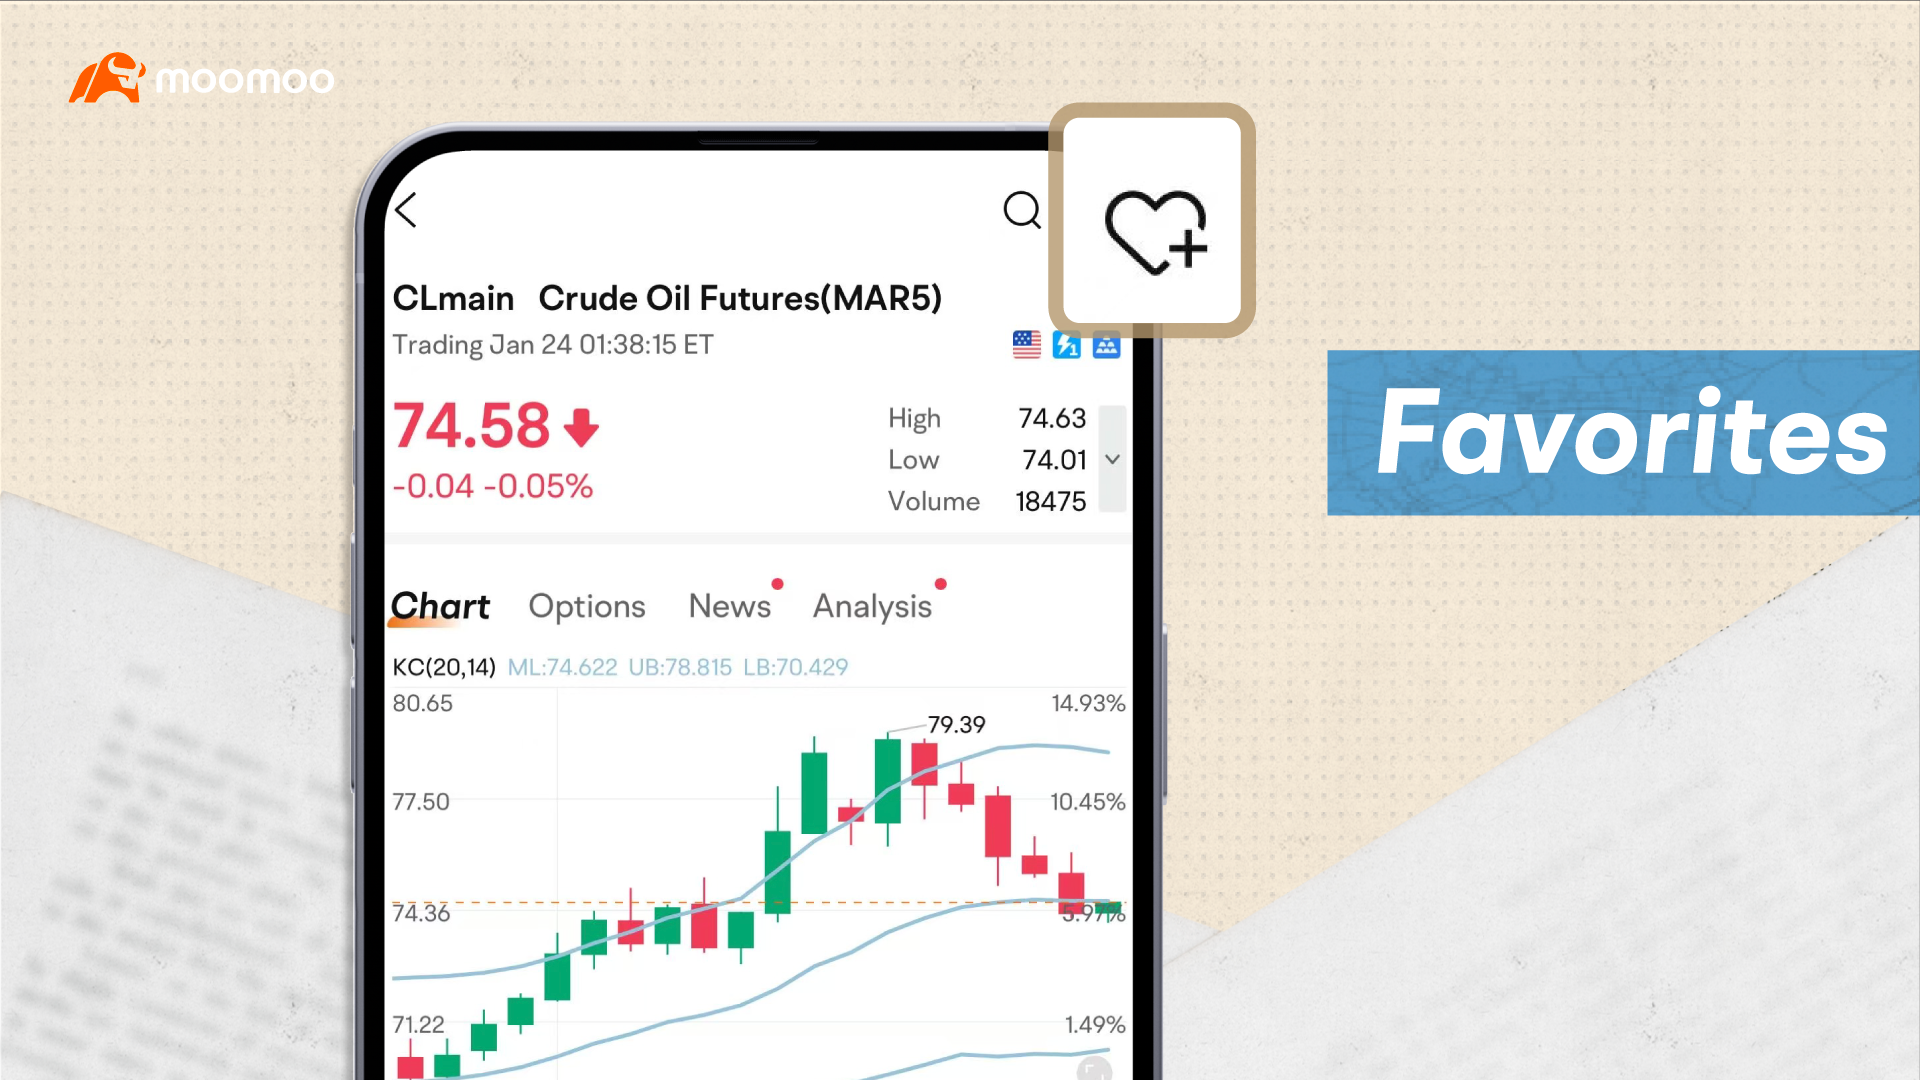
只需点击“市场”,选择“概览”,然后向下滚动至“大宗商品”。您还可以在详情页将其添加到“自选”中,以持续追踪其走势。
步骤3: 查找与石油相关的ETF。
投资者可使用Moomoo的主题ETF功能查找与石油相关的产品。
操作路径如下:市场 > ETF > 主题ETF。
阅读更多: 用于分散投资的顶级石油股票和ETF
总结
作为全球最重要的大宗商品之一,原油近年来越来越多地受到地缘政治因素的影响,吸引了投资者更多的关注。然而,由于期货结构的固有特性,追踪油价的ETF在长期表现可能不佳,需要投资者谨慎选择。
石油股票ETF可能是对投资者更友好的选择:像XLE这样的广泛能源类ETF可以分散个股风险,并且不存在展期问题,使其成为长期参与能源板块的潜在实用工具。
在投资之前,务必阅读ETF的招募说明书,以了解其持仓和费用,并做好应对行业波动的准备。如果您对油价有强烈的短期观点,在使用杠杆工具时务必谨慎,并严格遵守您的投资纪律。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息