隨着變革席捲澳大利亞市場,機遇正在不斷湧現。
澳大利亞股市在2026年上半年結束時,標普/澳交所200指數徘徊在8820點左右——今年以來累計上漲約2.6%。這一漲幅明顯落後於同期標普500指數(+10%)和納斯達克100指數(+19%)。
這種明顯的業績差距凸顯了美國以科技股爲主的指數與澳大利亞股市以資源股和銀行股爲主的老牌結構之間的結構性分化。
對於澳大利亞投資者而言,理解造成這種分化的根本驅動因素,對把握今年下半年的投資方向至關重要。
儘管國際市場受益於人工智能基礎設施支出的持續熱潮以及大型科技公司盈利的增長,澳大利亞市場卻受到國內宏觀經濟壓力和大宗商品動態變化的制約。
經驗豐富的投資者通常不會將澳大利亞市場的表現不佳視爲迴避的理由,而是將其視爲從被動的指數投資轉向更具選擇性的行業策略的信號。
推動澳大利亞市場的三大宏觀經濟力量
三大不同的力量正在匯聚,共同塑造今年剩餘時間的投資環境。這些力量包括長期維持緊縮的貨幣政策、大宗商品內部的顯著脫鉤,以及一項可能從根本上改變散戶投資組合結構的重大國內稅制改革提案。
鷹派的澳洲儲備銀行
貨幣政策仍是壓制本土股票估值的主要因素之一。相比許多全球同行,澳大利亞儲備銀行一直保持明顯的鷹派立場,自1月以來已累計加息75個點子。本輪緊縮週期源於頑固的核心通脹,尤其是服務業以及國內保險、公用事業和Rent等類別。
當全球市場在今年大部分時間裏都在預期或適應聯儲局減息之際,本地投資者卻不得不面對一個專注於從國內經濟中抽走過剩流動性的央行。更高的利率對股市形成雙重壓力。
首先,它們提高了用於貼現未來企業盈利的貼現率,從而全面壓縮了市盈率倍數。
其次,它們對高槓杆的消費者和企業資產負債表造成直接壓力,抑制了非必要支出,並提高了債務償還成本。在央行觀察到核心通脹持續回落至其目標區間之前,貨幣政策可能仍將保持緊縮,從而限制整體股指的擴張。
2. 大宗商品分化
澳大利亞資源板塊已不再作爲一個單一整體同步波動。相反,不同資源類型之間正出現深層次的結構性分化。鐵礦石歷來是澳大利亞企業利潤和股息產生的引擎,如今卻面臨明顯的結構性供應壓力。主要驅動因素是幾內亞西芒杜(Simandou)項目的加速開發,該項目即將向全球市場投放高品位鐵礦石,而該市場已處於傳統工業部門需求溫和放緩的平衡狀態。
相比之下,銅和鈾則受益於強勁的結構性需求主題,這些主題不受短期經濟週期影響。銅仍是全球電氣化、可再生能源發電以及支持人工智能數據中心所需大規模電力網絡的關鍵實體紐帶。隨着全球政策明確轉向核能,以確保穩定、零排放的基荷電力供應,鈾正經歷多年的復興。
與此同時,黃金板塊呈現出更爲複雜的局面。儘管全球各國央行的長期實物購買依然異常堅挺,但機構經紀商的短期情緒已變得更加謹慎。對全球央行獨立性的擔憂有所緩解,加上宏觀經濟預期的變化,導致近期目標價被策略性地下調,從而在長期實物資產支撐與短期紙面市場價格之間形成了一種『雙速敘事』。
3. 稅收驅動的輪動
影響澳大利亞市場的第三大主要力量是投資者對將於2027年7月1日生效的資本利得稅改革的反應。在未來一年內,投資者將爲新的稅收制度做準備,該制度可能會使某些資產類別和結構的有效稅率提高約40%。
當資本增值的有效稅率上升時,定期且可靠的收入流在稅後基礎上的相對價值便隨之提升。在澳大利亞,這一效應因獨特的股息抵免制度而進一步放大。完全抵免的股息允許投資者獲得公司已繳納企業所得稅的稅務抵免。在此新稅收框架下,擁有大量實物資產併產生穩定、可抵免稅後收益的大型公司,相較於幾乎完全依賴資本增值的成長型實體,吸引力顯著增強。這爲市場創造了強烈的結構性動力,促使資金從高估值成長股輪動至成熟、現金流穩定的業務。
市場共識實際所見
爲構建對未來六個月的均衡看法,將自上而下的宏觀經濟因素與自下而上的機構數據進行對比會有所幫助。彭博社對分析師目標價的自下而上彙總顯示,標普/澳證200指數(S&P/ASX 200)未來12個月的綜合目標價爲9271點,這意味着從中期水平8820點來看,僅有溫和的5.1%上漲空間。該指數成分股的整體機構評級分佈仍普遍積極,其中56%爲「買入」評級,40%爲「持有」評級,僅3%爲「賣出」評級。
從自上而下的估值角度來看,該指數過去12個月的市盈率爲21.8倍,略高於滾動六個月均值21.6倍,表明股票在歷史基礎上並非結構性便宜。當我們基於未來企業盈利預期應用均值回歸模型時,數據顯示,在市盈率和市淨率統計區間內,該指數未來12個月的隱含波動範圍大約在10,000至11,400之間。
綜合來看,這些數據表明大盤指數今年的回報率可能僅爲個位數。由於標普/澳證200指數高度集中於特定的大型鐵礦石礦業公司和傳統金融機構,指數表現平淡或緩慢爬升的背後,實際上隱藏着顯著的潛在機會。相比被動跟蹤指數,當前市場環境下精準的行業選擇和主動型投資組合構建策略比過去幾個市場週期更具優勢。
三個具備前瞻邏輯的行業
能源
澳大利亞能源行業的投資邏輯融合了當下的地緣政治現實與長期結構性供應限制。隨着北半球將在幾個月後進入高需求的冬季,霍爾木茲海峽仍是全球油氣價格的關鍵變量。這一關鍵海上通道若出現任何供應中斷或緊張局勢升級,都將立即爲能源資產帶來地緣政治溢價,從而使地理位置相對隔絕的澳大利亞生產商受益。
從結構性角度看,過去十多年國內液化天然氣項目的上游資本支出一直異常低迷。這種投資不足很大程度上源於持續存在的環境、社會和治理(ESG)壓力,以及複雜的國內監管審批流程。儘管這限制了新供應進入市場,但也使全球供需保持緊平衡,從而支撐了結構性高位的價格。
此外,資本利得稅改革還爲該行業增添了吸引人的戰術性優勢。大型成熟的能源公司通常擁有大量實物基礎設施資產,並有通過附帶抵免稅款的股息返還資本的歷史。根據擬議的稅改方案,這些特徵使該行業具備高度韌性。
該領域的主要大盤股包括Woodside Energy、Santos、Origin Energy和Ampol。下半年需關注的關鍵催化劑包括11月的OPEC+會議、Woodside Pluto Train 2項目的進展更新,以及Santos的Barossa項目投入運營的情況。
2. 原材料
在原材料領域,投資者的核心策略是剔除純鐵礦石敞口,轉而青睞具有長期結構性需求支撐的大宗商品。
銅正處於全球電氣化轉型和數字基礎設施擴張的核心位置。建設人工智能數據中心、升級傳統電網以及製造電動汽車驅動系統所需的巨大銅用量不容小覷。必和必拓(BHP)和力拓(Rio Tinto)等大型礦業公司嚴重依賴其不斷擴大的銅業務組合,以支撐其相對於純鐵礦石礦業公司的估值溢價。預計隨着2027年西芒杜(Simandou)項目的新供應開始對全球鐵礦石現貨價格構成壓力,這一估值差距將進一步擴大。
鈾提供了並行的結構性需求故事。在整個2025年及進入2026年期間,全球多個主要經濟體的核能政策已發生明確轉變。各國政府正積極延長現有反應堆的運營壽命,承諾開展大規模新建項目,併爲小型模塊化反應堆計劃提供直接財政支持。這一政策轉向正因超大規模數據中心對穩定、持續且無碳基荷電力的巨大需求而加速推進。根據世界核能協會的數據,由於全球鈾礦供應在經歷十多年結構性投資不足後反應遲緩,實物鈾市場依然異常緊張。
另一方面,機構對黃金的情緒有所調整。高盛將其對2026年底的黃金目標價下調500美元至每盎司4900美元,理由是全球央行獨立性引發的擔憂有所緩解。花旗集團也將其短期三個月目標價從每盎司4300美元下調至4000美元,指出關鍵航運通道可能出現僵局以及高能源價格可能使央行利率在更長時間內維持高位。然而,長期結構性支撐依然顯著。世界黃金協會與YouGov對74家央行進行的年度調查顯示,45%的受訪者計劃在未來12個月內增持黃金儲備——這是自2018年該調查啓動以來的最高比例。
重點股票
銅:必和必拓、力拓、Sandfire Resources
鈾:Paladin Energy、Boss Energy、Deep Yellow
黃金:紐曼礦業、Northern Star、Evolution Mining
3. 金融
澳大利亞金融行業在今年下半年呈現出獨特的風險收益特徵。畢馬威(KPMG)對主要銀行2026財年上半年業績的全面行業分析顯示,四大銀行的淨息差終於趨於穩定。這種穩定消除了此前因融資成本上升而持續壓制該板塊盈利的重大反覆性風險。
除核心業務外,在新的資本利得稅改革下,國內股息抵免制度變得尤爲重要。隨着資本增值的有效稅率上升,全額抵免股息收益率的即時、有形價值在相對基礎上隨之提升。由於澳大利亞主要銀行是全球金融體系中最大的抵免股息發放方之一,其分配這些稅收抵免的能力使其成爲尋求收益型投資組合的核心防禦支柱。
今年剩餘時間內也可見明確的企業催化劑,包括匯豐銀行澳大利亞分行(HSBC Bank Australia)潛在的零售業務出售流程,以及澳新銀行(ANZ)與Suncorp合併所帶來的持續成本與運營協同效應。
支撐這一主題的按市值計最大的金融機構包括澳大利亞聯邦銀行、西太平洋銀行、澳大利亞國民銀行、澳新銀行和麥格理集團。
HALO與frank ing鏡頭
鑑於當前的宏觀經濟背景,今年下半年一個實用的投資框架圍繞HALO主題展開——重資產、低淘汰風險——並有意聚焦於可持續且已附帶稅款抵免(franked)的收入流。
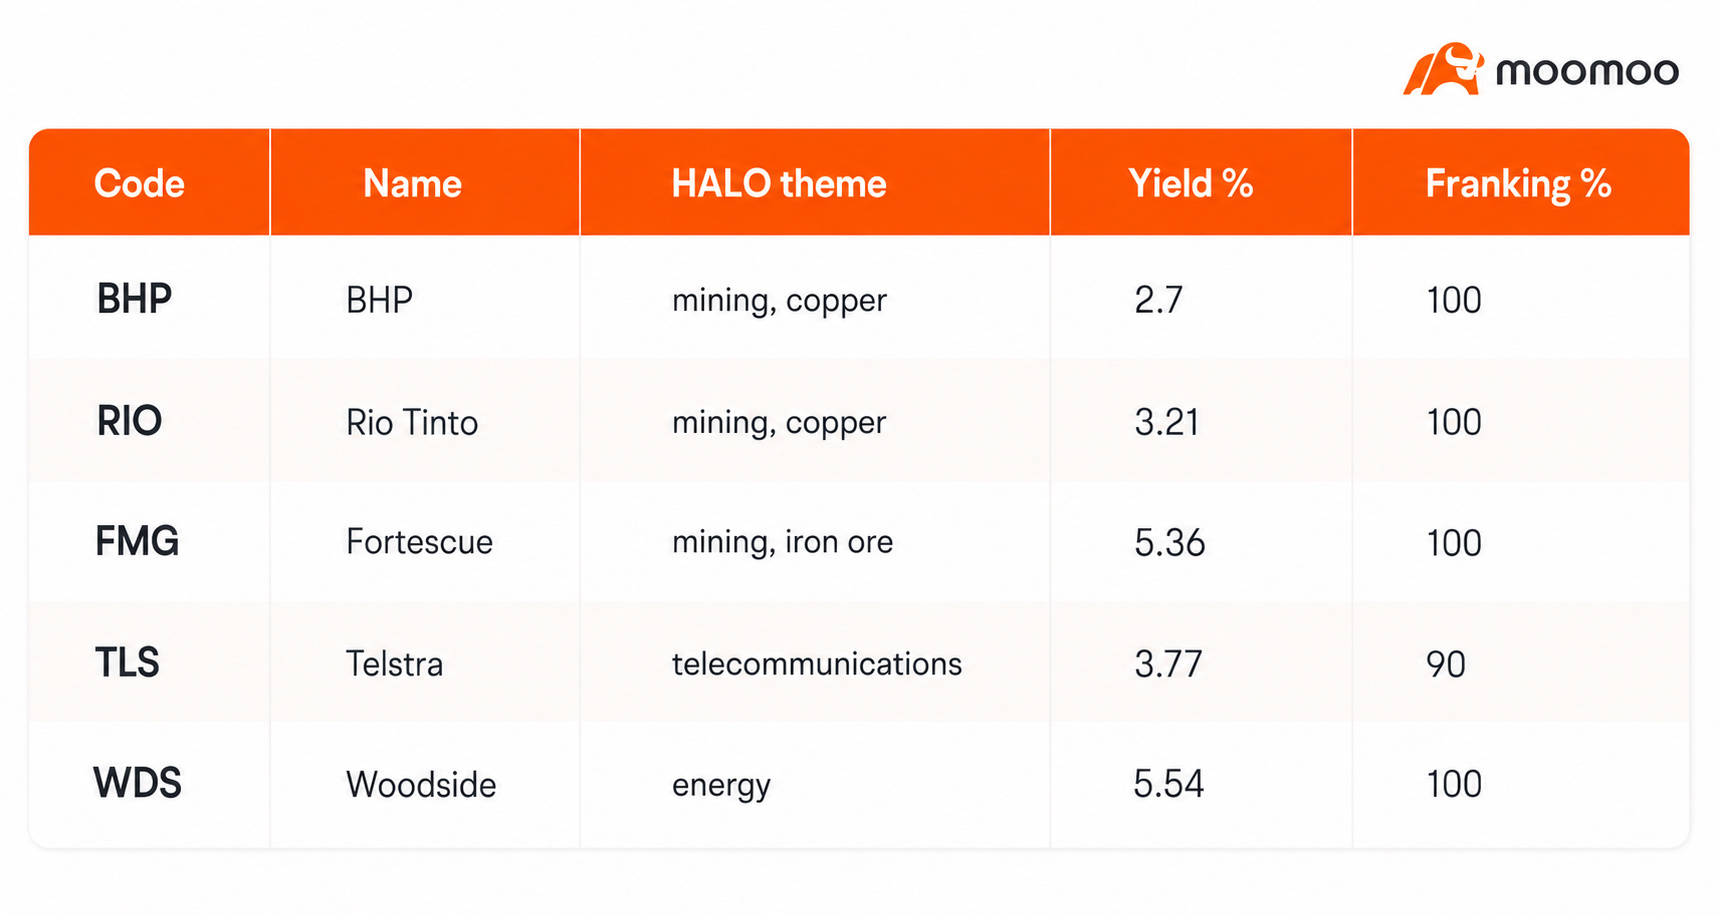
篩選數據:截至2026年6月,按市值排序的部分標普/澳交所50指數公司,這些公司擁有龐大的實體資產基礎,並持續派發國內附帶稅款抵免的股息。股息率數據反映過去12個月的追蹤數據。*
對於偏好多元化、廣泛市場敞口而非挑選個股的投資者而言,高股息交易所交易基金(ETF)提供了一條替代路徑。這些多元化基金與擬議資本利得稅調整所驅動的稅後邏輯高度一致。本地市場的主要選擇按管理總資產規模排序如下:
VHY – Vanguard澳洲高股息ETF
SYI – SPDR MSCI澳洲精選高股息ETF
IHD – iShares標普/澳交所股息機會ETF。
歸根結底,澳洲股市與其國際同行之間的分化凸顯了制定明確投資策略的重要性。通過聚焦具備清晰結構性順風的行業、理解國內稅收參數變動的影響,並運用成熟的分析框架,投資者可在低增長指數環境中清晰而自信地佈局其投資組合。
Marina Feng是moomoo的市場分析師兼記者。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息