2026年人工智能展望:關鍵趨勢、機遇與投資主題
執行摘要:2026年將成爲人工智能週期的轉折點:投資強度達到峰值,重心從資本開支擴張轉向預算管控。人工智能領域的增長正日益由系統級複雜性驅動——涵蓋計算、存儲、互連、電源與封裝等各環節——而非單純依賴規模擴張;由此帶來的持久回報將集中於各類結構性瓶頸,如先進封裝、HBM存儲、工藝控制、晶圓代工廠,以及與數據、安全和工作流緊密相關的關鍵企業軟件平台。對於投資者而言,人工智能週期正從大規模建設階段邁向瓶頸制約階段,從不計成本的高速增長轉向注重投入資本回報的穩健發展。
以下是一些與這些結構性主題相關的股票和ETF。
以下是一些與這些結構性主題相關的股票和ETF。
澳交所股票與ETF
下一個數據中心$Nextdc Ltd (NXT.AU)$,迪克數據$Dicker Data Ltd (DDR.AU)$,Goodman Group$Goodman Group (GMG.AU)$,兆港$Megaport Ltd (MP1.AU)$,維比特納米$Weebit Nano Ltd (WBT.AU)$,腦芯片控股公司$BrainChip Holdings Ltd (BRN.AU)$,全球X FANG+ ETF$Global X FANG+ ETF (FANG.AU)$,全球半導體ETF$Global X Semiconductor ETF (SEMI.AU)$, 貝塔Shares全球比特幣與藝術品國際ETF$BetaShares Glb Rbtc & Artfcl Intlgc ETF (RBTZ.AU)$
美國股票和交易所交易基金
範埃克半導體ETF$VanEck Semiconductor ETF (SMH.US)$, iShares半導體ETF$iShares Semiconductor ETF (SOXX.US)$, iShares擴展科技軟件行業ETF$iShares Expanded Tech-Software Sector ETF (IGV.US)$,全球X網絡安全$Etf Managers Trust (HACK.US)$, 景順人工智能與下一代軟件ETF$INVESCO AI AND NEXT GEN SOFTWARE ETF (IGPT.US)$
本信息僅爲一般性說明,未考慮您的財務目標、現狀及需求。在作出投資決策前,請結合自身實際情況審慎評估該信息的適當性。
引言:震盪前的峰值強度
預計到2026年,人工智能熱潮將達到頂峰。CreditSights預測,全球五大超大規模雲服務商的合計資本支出將同比增長約36%,增至約6020億美元,高於2025年的約4430億美元,其中近75%將用於人工智能半導體領域。$微軟 (MSFT.US)$已錄得349億美元的季度資本支出,並預計2026年將進一步增長,而……$Meta Platforms (META.US)$已將其2025年業績指引上調至700億至720億美元,模型預測2026年有望接近1000億美元。
在供給方面,$英偉達 (NVDA.US)$據報告,截至2026年底,Blackwell與Rubin的訂單總額約爲5000億美元,其中約3000億美元預計將在2026年全年實現交付。隨着Anthropic籌備可能於2026年上市、而OpenAI則計劃在2026年末至2027年間以高達1萬億美元的估值進行IPO,這一發展勢頭或將進一步得到資本市場的助推。
這些數據表明,2026年並非人工智能週期的終點,而是一個強度達到峰值的年份;屆時,關注重點將從單純的支出增長轉向那些能夠帶來最持久盈利與回報的領域。
EDA與IP:由複雜性帶來的結構性增長
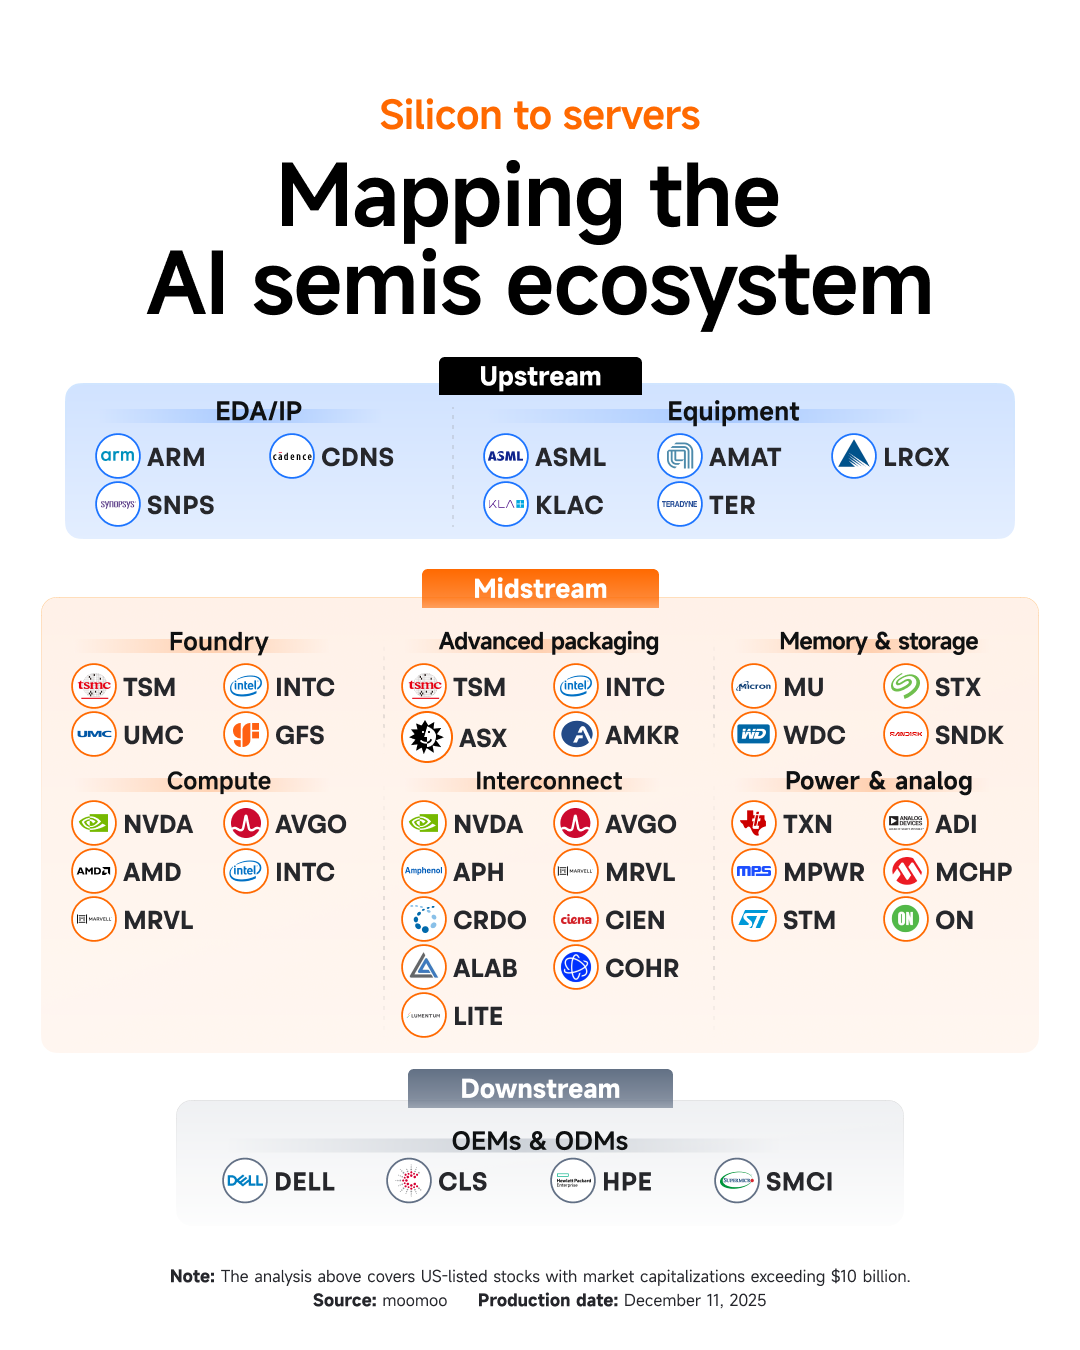
從3納米制程向2納米制程的演進以及前沿模型的擴展,催生了對……的結構性需求。$Arm Holdings (ARM.US)$ , $鏗騰電子(CDNS.US)$,和$新思科技 (SNPS.US)$Yole的預測顯示,全球先進封裝市場規模將從2024年的約460億美元增長至2030年的近800億美元,這將推動EDA行業實現每年10%至20%的高個位數至低雙位數增長,因爲新型人工智能CPU和定製ASIC需要複雜的IP模塊與驗證。
這一環境表明,就Neoverse和數據中心CPU而言,Arm的版稅池規模將更大;與此同時,無論更廣泛的消費級硬件趨勢如何,楷登和新思科技都有望在來自英偉達、AMD、博通和美滿等主要客戶的AI授權方面實現穩健的兩位數增長。
在半導體領域,最具韌性的投資機會正日益以複雜性而非單純的單位出貨量增長來定價。
設備與過程控制:混合驅動循環
儘管晶圓設備市場規模已然龐大,但到2026年,市場格局將呈現顯著轉變:工具組合將更多地向高帶寬存儲和先進製程邏輯領域傾斜,而不再單純依賴規模擴張。Yole預計,至2030年,先進封裝市場的收入將以每年約8%至12%的增速穩步增長,並由此受益於……$阿斯麥(ASML.US)$ , $應用材料(AMAT.US)$,和泛林集團(LRCX.US)隨着每一片Blackwell或Rubin晶圓對沉積、刻蝕以及EUV工藝的要求日益複雜,與此同時,$科磊(KLAC.US)$ , 泰瑞達(TER.US),和$諾瓦(NVMI.US)$隨着三維結構的檢測需求日益增長,公司有望在計量與測試領域持續釋放價值,實現高個位數至低兩位數的收入增長,並帶來優於2021年單純規模擴張時期的盈利能力提升。
製造瓶頸:晶圓代工與先進封裝
在人工智能產業週期中,晶圓製造與先進封裝已不可分割——決定競爭力的關鍵在於能否大規模提供可用的人工智能算力。
晶圓廠:爭奪AI晶圓份額的戰役
$台積電 (TSM.US)$英偉達依然是高算力AI GPU市場的主導者,但到2026年,這一格局將演變爲一場更爲廣泛的市場份額之爭,涉及英偉達高達5000億美元的營收管線,以及超大規模雲服務商合計6000億美元的資本支出計劃。$英特爾(INTC.US)$晶圓代工廠旨在憑藉其18A製程及地域多元化戰略切入這一市場,同時……格羅方德(GFS.US)和$聯華電子(UMC.US)$通過成熟製程節點上的邊緣人工智能與電源管理,助力生態系統發展。在這一蓬勃發展的市場環境下,那些能夠簽訂多年期人工智能晶圓代工合同的晶圓廠有望實現兩位數中期增長,其營收增速將高於行業整體在本十年末的個位數中段水平。
先進封裝:關鍵產能擴張
先進封裝正日益成爲至關重要的競爭前沿,Yole預計,該市場規模將從2024年的460億美元增至2030年的約790億美元。諸如……等上市公司$ASE科技(ASX.US)$和$安靠科技(AMKR.US)$正借勢這一趨勢,隨着英偉達、AMD 和美滿電子將2.5D與3D封裝技術整合,預計到2026年營收有望實現20%的增長。與此同時……$台積電 (TSM.US)$的CoWoS和$英特爾 (INTC.US)$其EMIB用作參考架構,具備高良率的外包封裝廠將與這些自建解決方案並存,預計到2026年,這一業務規模將對集團盈利產生顯著影響。
人工智能計算棧:計算、內存與互連
到2026年,人工智能的性能與經濟性將越來越多地由系統層面而非單一組件所決定。
計算:規模優勢依然強勁,競爭日趨激烈
奧米達 預計到2030年,人工智能處理器市場規模將達2860億美元,較2025年的約2000億美元進一步增長,同時……$英偉達 (NVDA.US)$已實現超過2000億美元的數據中心收入年化規模,以及512億美元的季度銷售額。儘管英偉達憑藉截至2026年的5000億美元在手訂單而享有極高的市場可見度,但競爭對手也在積極佈局,……美國超微公司(AMD.US)推出MI350和MI450,$博通 (AVGO.US)$和$邁威爾科技 (MRVL.US)$擴展定製化ASIC,以及$英特爾(INTC.US)$推動高迪。
隨着人工智能服務器市場規模在2026年增速超過20%,投資者關注的焦點將轉向芯片技術棧內部的競爭格局,以及在財務高管自2027年起嚴格審視成本之際,低成本ASIC方案能否逐步侵蝕英偉達的市場份額。
內存:HBM作爲盈利引擎
存儲正逐步演變爲以HBM爲主導的盈利引擎,Yole預計到2030年,HBM收入將以每年33%的速度增長,佔DRAM利潤的近一半;而SK海力士則預計人工智能存儲將實現約30%的年均增長。$美光科技 (MU.US)$通過將重心從低利潤率的消費級閃存轉移,該公司成爲純受益標的;與此同時,SK海力士正考慮發行美國存託憑證,以縮小估值差距併發揮其市場領先地位。$西部數據(WDC.US)$和$希捷科技(STX.US)$在數據湖的推動下,高容量硬盤的出貨量有望實現10%至15%的同比增長,且……$閃迪公司(SNDK.US)$爲投資者提供了進入企業級固態硬盤與NAND市場的專注渠道。
互連:破解擴展性瓶頸
據LightCounting預測,對高速連接的需求正推動全球光模塊市場以每年22%的增速發展,到2029年市場規模有望突破370億美元,這主要得益於向400G、800G和1.6T等更高速率模塊的轉型。這一趨勢還將帶動相關產業鏈在2026年實現20%的增長。$博通 (AVGO.US)$ , $邁威爾科技 (MRVL.US)$ , $英偉達 (NVDA.US)$ , $相干(COHR.US)$,和朗美通(LITE.US),以及$安費諾(APH.US)$和$Credo Technology (CRDO.US)$在機架級別以及$Astera Labs(ALAB.US)$在PCIe/CXL互連領域,即便未來GPU單元的增速趨於放緩,更復雜拓撲與更高帶寬的結構性需求仍將爲這些互連解決方案提供商構築起持久的發展空間。
計算、內存與互連三者共同作用,使得儘管各組件層面的增長趨於常態化,2026年人工智能領域的支出在系統層面仍保持韌性。
電力與模擬:密度紅利
人工智能機架功率密度的提升爲電源管理供應商帶來了強勁的增長動力,據TrendForce預測,到2026年,液冷技術的滲透率有望接近47%,同時人工智能服務器出貨量將實現超過20%的年均增長。這種複雜性也將推動諸如……等企業的數據中心業務收入持續增長。$德州儀器(TXN.US)$ , $亞德諾(ADI.US)$ , $單片電源系統(MPWR.US)$,和$微芯科技(MCHP.US)$,而$安森美半導體 (ON.US)$和$意法半導體 (STM.US)$受益於碳化硅在電力基礎設施領域的應用。這一領域雖不顯眼,卻具有持久的競爭力,其增長動力來自機架級功率預算的不斷提升,而並非單純依賴於顯卡出貨量的短期波動。
原始設備製造商與原始設計製造商:執行情況與在手訂單轉化
系統集成層正迎來龐大的出貨量,TrendForce預計到2026年,人工智能服務器將佔據總出貨量的約17%,並推動……$戴爾科技(DELL.US)$預計人工智能服務器收入將達到250億美元,未交付訂單金額爲180億美元。$超微電腦(SMCI.US)$已指引至2030財年實現17%至近20%的收入增長,同時$天弘科技 (CLS.US)$目標實現160億美元的收入,並且$慧與科技(HPE.US)$業務重心正轉向GreenLake的經常性收入。對於這些企業而言,2026年將着力把GPU資源分配轉化爲已交付的系統,並在2027年可能出現利潤率承壓之前進一步深化客戶關係。
從資本支出擴張到投資回報率的嚴格審視
儘管2026年仍將呈現全面強勁的業績表現,但也標誌着人工智能生態系統中預算分配方式的一次轉變。
雲超大規模服務商將繼續加大對人工智能基礎設施的資本支出,而企業預算則日益向人工智能的集成與模型部署傾斜。這一轉變正對傳統的SaaS支出施加壓力——並非因爲軟件需求在減弱,而是因爲……人工智能優先事項正佔據企業IT預算中越來越大的份額。.
因此,到2026年,SaaS領域的贏家將是那些與數據引力、安全性、工作流所有權以及基礎設施效率緊密相關的公司——這些領域不僅不會因AI預算的轉移而受損,反而會從中受益。
爲何SaaS發展滯後,以及爲何人工智能正在重塑預算格局
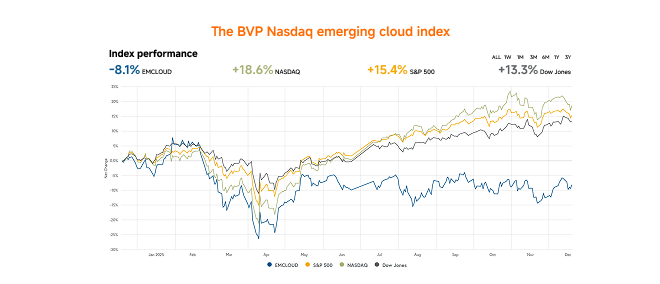
SaaS/軟件行業在2025年迄今表現不佳。根據BVP納斯達克新興雲指數,該板塊迄今下跌約年初至今約10%,且其表現明顯落後於美國主要股指。
SaaS爲何發展滯後:兩大因素疊加作用
1. 人工智能帶來的價值捕獲焦慮。許多應用軟件正被估值,彷彿其護城河正在不斷縮小。投資者不禁發問:如果人工智能能夠自動化白領工作的部分環節,這是否會減少崗位數量?如果人工智能降低了軟件開發的成本,或催生出「夠用」的定製化工具,那麼競爭將加劇、定價權又會隨之削弱嗎?
此外,還存在一種次生的擔憂:即便SaaS企業與AI廠商「達成合作」,佔據主導地位的大模型提供商往往仍握有談判籌碼。SaaS能夠助力實現工作流與分發,但模型層卻日益試圖對由此產生的附加價值徵稅。
據moomoo的分析,過去兩年來SaaS企業與LLM公司的合作呈現出一種價值與成本分配的穩定模式。在大多數情況下,SaaS企業保留工作流和客戶關係,而計算密集度、模型訪問權限以及增量經濟則越來越多地由模型提供商承擔。
這種動態有助於解釋爲何人工智能的廣泛應用並未帶來SaaS行業的普遍估值倍數擴張,也說明投資者正日益重新評估持久定價能力的真實所在。
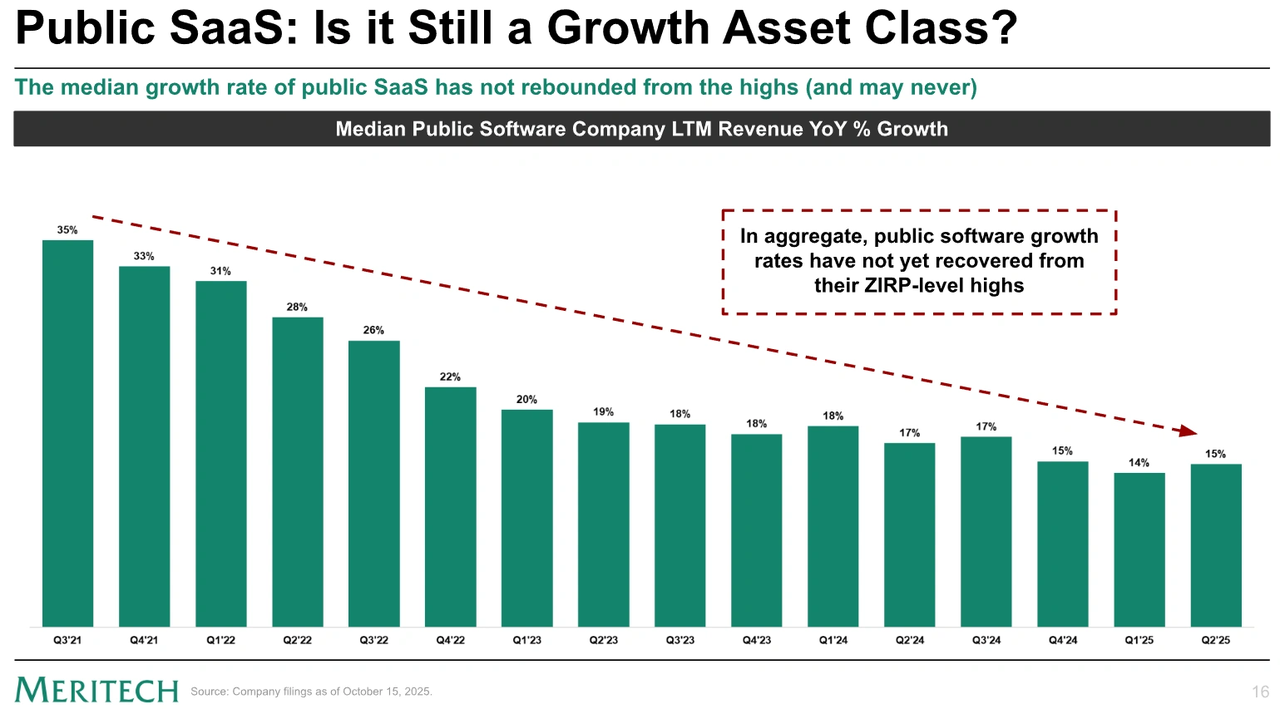
2. 多年來,增長速度持續放緩——而2025年並未扭轉這一趨勢。據Meritech統計,自零利率週期見頂以來,SaaS行業的增速便一路下行。
公共SaaS收入的中位數增速尚未從零利率時期的峰值回落,這表明當前的放緩具有結構性特徵,而非週期性因素所致。
推動這一趨勢的可能因素包括:IT預算趨於收緊——採購方在決策時更加審慎,要求更快的投資回報,並着力整合供應商;以及競爭日益激烈,尤其是在功能日趨同質化的領域。換言之,即便沒有人工智能,該行業也早已從「不計成本求增長」轉向追求高效與實證的增長模式。
與其削減軟件支出,人工智能正推動預算向那些隨着部署規模擴大而愈發不可或缺的平台傾斜。
AI驅動的SaaS贏家:AI如何重新分配預算
隨着人工智能從實驗階段邁向實際部署,企業通常會面臨四大不可避免的挑戰:
工作負載激增,人工智能功能推高了計算、存儲與工作流的吞吐量。即便人員規模保持不變,企業通過數字化系統處理的「事務」數量仍在增長——事件增多、數據管道增多、API調用增多、日誌增多、監控增多、自動化程度也不斷提高。
數據引力與治理負擔:人工智能的效能取決於其能夠可靠獲取的數據質量。這促使企業將支出投向那些能夠大規模存儲、轉換、治理並提供數據服務的系統。一旦數據技術棧被深度嵌入,切換成本隨之上升,預算也更加穩健持久。
風險與攻擊面的擴大 人工智能不僅帶來了新的生產力,也催生了新的安全漏洞:模型濫用、提示注入、數據泄露、身份管理失控、API暴露,以及對手的行動速度加快。這使得安全與身份管控不再可有可無,而成爲不可或缺的必備措施。
運營複雜性(以及成本焦慮):人工智能系統帶來了新的故障模式和難以預測的成本曲線。延遲、幻覺、模型漂移以及失控的推理支出並非理論上的問題,而是實實在在的運營現實。這進一步推高了對可觀測性、雲運維工具以及治理框架的需求,以確保人工智能的可度量、可靠性和成本可控。
因此,在SaaS領域,「安全」的立足點在於那些隨着AI應用的規模化而愈發不可或缺的產品。到2026年,「AI驅動的贏家」很可能是那些最貼近數據引力、運營複雜度、工作流主導權以及安全關鍵支出的平台。
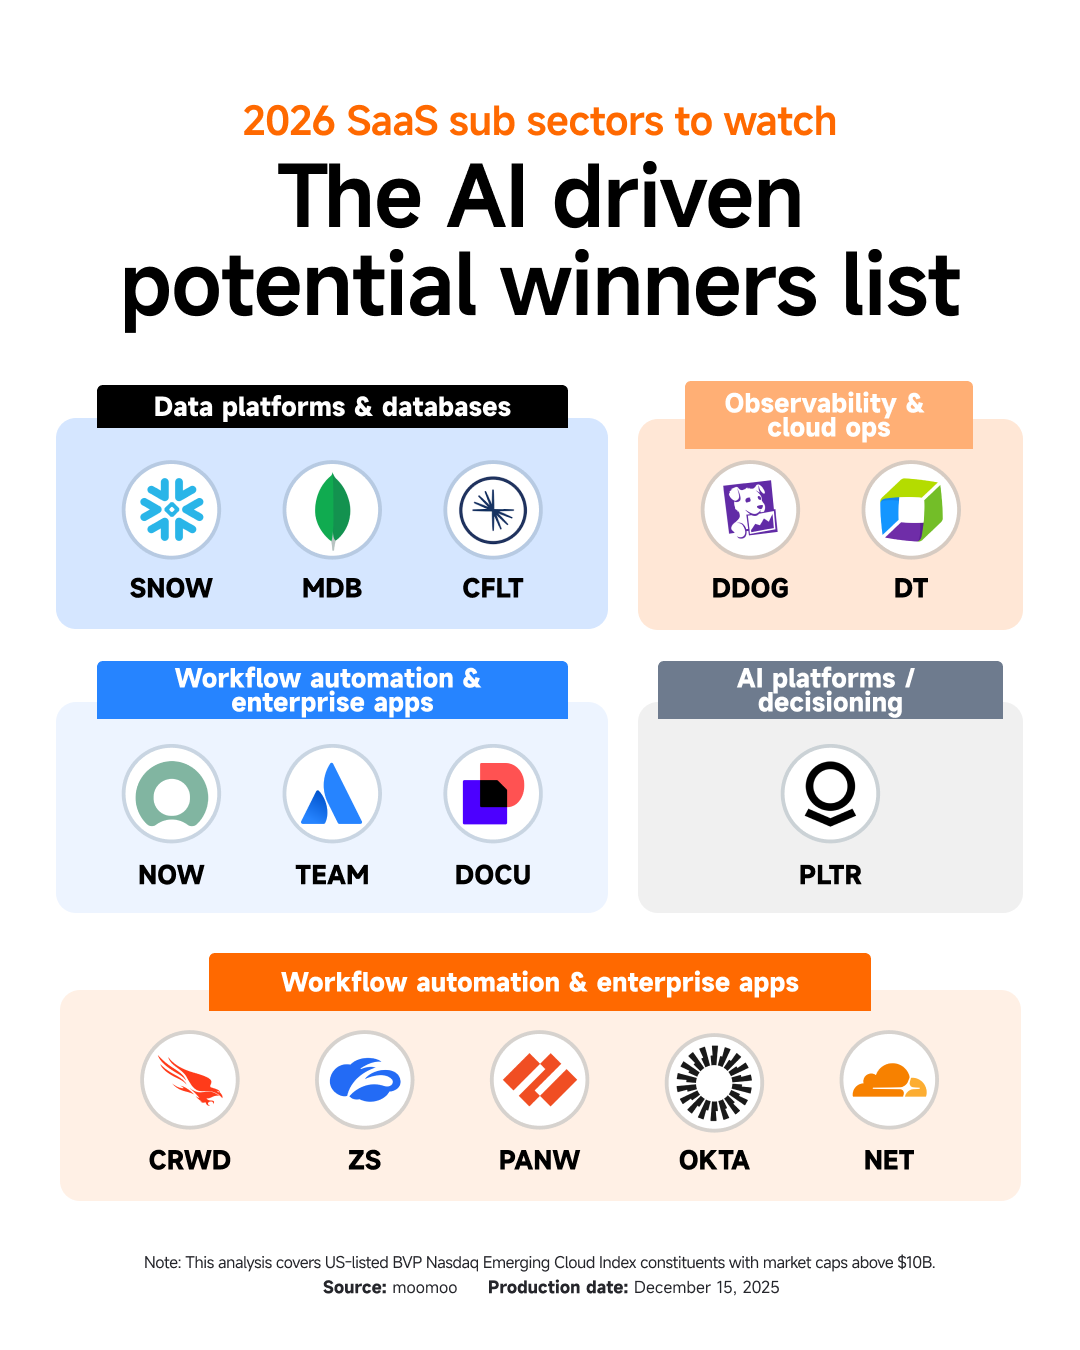
1. 數據平台與數據庫:人工智能的「燃料輸送管道」
$Snowflake(SNOW.US)$:一個以消費爲導向的數據雲,能夠將不斷增長的AI數據工作負載轉化爲收入;觀看:產品收入增長、消費趨勢、淨推薦值、大客戶拓展、自由現金流利潤率。
$MongoDB (MDB.US)$:一個核心運營數據庫平台,助力AI原生應用的快速增長與開發者驅動的廣泛採用;觀看:阿特拉斯業務增長、淨收入增長率、雲業務結構、營業利潤率與自由現金流走勢,以及大客戶新增情況。
$康弗倫特(CFLT.US)$:一個實時流式傳輸的骨幹網絡,隨着人工智能逐步投入生產應用而愈發關鍵;觀看:雲業務收入增長、消費/使用指標、淨推薦值、大單簽約勢頭以及經營槓桿。
2. 可觀測性與雲運維:人工智能帶來了新的複雜性,而複雜性需要相應的可觀測性工具來支撐
$Datadog (DDOG.US)$:一個可擴展的可觀測性平台,隨着人工智能複雜度、可靠性風險以及成本管理需求的不斷提升而愈發受益;觀看:多產品採用率、淨推薦值、使用率再提升、企業客戶增長、營業利潤率/自由現金流。
$Dynatrace (DT.US)$:企業級APM/AIOps,專爲大型組織打造,助力其在複雜的AI時代技術棧中實現監控的統一與標準化;觀看:ARR 增長、淨客戶留存率、續訂質量、自由現金流利潤率、大客戶拓展情況。
3. 工作流自動化與企業應用:人工智能需要在真實的工作流中找到歸屬
$ServiceNow (NOW.US)$:一個可將人工智能嵌入受管企業流程與自動化的流程操作系統;觀看:cRPO 增長、大單數量/ACV、平台粘性、運營利潤率、FCF 轉化率。
$Atlassian (TEAM.US)$:一款能夠助力軟件團隊釋放人工智能驅動的生產力的協作與開發工作流軟件;觀看:雲遷移速度、企業採用率、客戶流失與留存情況、AI功能帶來的ARPU提升,以及利潤率走勢。
$DocuSign (DOCU.US)$:領先的數字化協議解決方案提供商,可從電子簽名擴展至由人工智能驅動的合同工作流與智能分析;觀看:訂閱增長、淨推薦值(NRR)、客戶生命週期價值/關聯附加收入、賬單收入、營業利潤率/自由現金流。
4. 人工智能平台與決策引擎:將人工智能轉化爲客戶願意付費的決策
$Palantir (PLTR.US)$:一個能夠幫助企業通過治理與工作流集成實現人工智能落地的數據決策平台;觀看:美國商業增長、合同規模/剩餘交易價值、客戶新增數、營業利潤率、自由現金流。
5. 雲安全/零信任:人工智能擴大了攻擊面
$CrowdStrike (CRWD.US)$:一個網絡安全平台被用於應對人工智能時代的新型威脅與供應商整合;觀看:ARR 增長、模塊採用率、NRR、毛利率穩定性、FCF利潤率。
$Zscaler (ZS.US)$:在以人工智能爲主導的雲時代,身份中心化訪問已成爲必然要求,零信任與SASE領域的領軍企業由此脫穎而出;觀看:營收/ARR 增長、大客戶拓展、淨推薦值、銷售效率、自由現金流利潤率。
$Palo Alto Networks (PANW.US)$:一個能夠實現網絡、雲和SASE全面整合的廣泛安全平台;觀看:平台化進程、下一代安全業務的ARR、賬單收入、利潤率/自由現金流,以及交易結構。
$Okta (OKTA.US)$:隨着身份成爲安全邊界,身份訪問控制正日益受益,儘管競爭依然激烈;觀看:NRR 穩定、大客戶增長、訂閱業務增長、利潤率提升、安全事件遺留影響。
$Cloudflare (NET.US)$:邊緣網絡與安全平台,可順應人工智能驅動的低延遲傳輸、API安全及零信任等需求;觀看:大客戶新增、安全與零信任的融合、基於美元的淨留存率、毛利率、自由現金流利潤率。
結論:定位以實現耐用性
2026年的前景以峰值強度爲特徵,超大規模雲服務商的資本支出將接近6020億美元以及英偉達獲得5000億美元在預訂方面,這可能會因Anthropic和OpenAI的大規模首次公開募股而進一步增強。
對於投資者而言,相較於更易受週期性影響的純規模型標的,更具複雜性的半導體細分領域——如EDA、先進封裝和HBM——更值得佈局。
儘管2026年有望在各方面均呈現強勁表現,但最具韌性的投資組合仍將是那些能夠在資本支出增速從30%中段逐步回落至10%中段時依然守住利潤率的標的。
換言之,2026年將聚焦於跟蹤人工智能領域的預算投入,從基礎設施建設到瓶頸環節,並在技術週期逐步成熟、相關支出不可避免時,牢牢掌控那些不可或缺的底層環節。
本信息僅爲一般性說明,未考慮您的財務目標、現狀及需求。在作出投資決策前,請結合自身實際情況審慎評估該信息的適當性。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息