什么是营运资本?
“净营运资本”(NWC)是指公司资产与其流动负债之间的差额。这包括手头现金、尚未付款客户的应收账款,以及原材料和产成品的库存。这一指标常用于评估一家组织在不久的将来财务状况是否健康。
理解营运资本
为了评估一家公司的营运资本, 资产负债表中的 各项资产和负债都会被纳入考量。如果公司将关注点仅限于其流动负债,并以最具流动性的资产来覆盖这些负债,就能更清楚地了解其在不远的将来所拥有的流动性状况。
此外,营运资本也是衡量一家组织运营效率和短期财务健康状况的指标。如果一家公司拥有显著的正净营运资本(NWC),则该公司可能具备投资增长并实现整体扩张的能力。假如一家公司的流动负债超过其流动资产,则该公司可能难以扩张或偿还债务,甚至有可能倒闭。
在大多数情况下,一家公司的营运资本总额取决于其所处的行业。某些生产周期较长的行业可能对现金流有更高的要求,因为它们无法通过快速的库存周转即时产生现金,这可能导致其营运资本需求更高。相反,每天与成千上万客户打交道的零售企业通常能够比其他企业更快地获得短期融资,因此对营运资本的需求相对较低。
营运资本的基础知识
尽管一家企业可能并不需要下文所列的营运资本全部组成部分,但这些项目可能会出现在资产负债表上。例如,一家没有库存商品的服务型企业,在计算公司营运资本时会完全排除库存成本。
流动资产包括现金、应收账款、存货以及其他预计在一年内变现或转换为现金的资产。流动负债则包括应付账款、应付薪资、一年内到期的应缴税款,以及长期债务中未来12个月内需偿还的部分。
流动资产
被视为流动资产的公司财务优势,是指预计在下一年内可收回的资产。在评估公司现金流时,有必要考虑一种假设情景:公司将以下所列的所有项目全部转换为现金。公司对此拥有收款权利或获得经济利益的能力。
● 现金及现金等价物:公司当前可动用的现金总额。包括货币市场账户等提供的低风险、短期投资以及其他形式的外币。
● 存货:尚未售出而储存在库的所有物品。包括尚未售出的产成品,以及为生产其他产品而采购的原材料。还包括部分已加工但仍在生产过程中的在产品。
● 应收账款:以赊销方式销售商品后应收取的现金款项。此项目应在扣除任何针对可疑账款计提的坏账准备之后列示。
● 应收票据:根据签署文件所约定的其他协议产生的所有货币补偿请求权。
● 预付费用:已提前支付的成本金额。即使在急需现金时可能难以变现,它们在短期内仍具有一定价值。
● 其他:任何其他短期资产。例如,某些企业可能会确认一项短期递延税项资产,该资产将减少未来的纳税义务。
流动负债
公司将在下一年内到期或可能到期的债务被视为流动负债。分析公司营运资本的主要目的,是判断公司是否能够利用其现有的短期资产偿还所有这些债务。
● 应付账款:所有来自外部各方的服务、商品、Rent、公用事业费、财产税及其他运营成本的账单均未支付。由于账单的标准付款期为开具后三十天,因此几乎所有的发票都包含在此处。
● 应付工资:完成所有逾期的员工薪资及薪酬支付。这最多可能累积一个月的应发工资,具体取决于雇主的发薪日期(如果公司每月仅发放一次工资)。此外,此类负债的性质是相对短期的。
● 长期债务的当期部分:未来几个月内到期的所有付款均与长期债务相关。假设一家公司借款用于建造仓库,并获得一笔期限为10年、按月还款的贷款。未来12个月内到期的还款被归类为短期债务,而未来九年内的还款则归类为长期债务。在计算营运资本时,仅考虑这12个月的部分。
● 应计税金 payable:对政府机构的任何承诺。这些通常是针对尚未到期(可能数月后才需申报)的税务负债所作的应计。然而,此类应计的性质几乎总是短期的(在未来十二个月内到期)。
● 应付股利:所有已批准向股东支付的股利。公司有权取消未来的股利支付,但对已经批准的股利仍负有支付义务。
● 预收收入:所有在工作完成前收到的款项。如果公司无法按约定完成工作,可能需要向客户退还部分款项。
营运资本限制
公司的营运资本水平可提供大量有关其短期健康状况的信息。然而,该方法存在一些缺陷,有时可能导致该指标产生误导性结果。
首先,营运资本金额始终处于波动之中。如果一家企业满负荷运营,其流动资产和流动负债的多个类别(甚至大部分)很可能会发生变化。因此,正如前文所述,等到财务信息汇总完成时,公司的营运资本状况很可能已经发生了变化。
营运资本的概念并未考虑各类底层账户的不同性质。例如,某公司的流动资产完全由其他企业的应收账款构成。即使该公司拥有正的营运资本,其长期生存能力不仅取决于客户是否会付款,还取决于公司能否获得短期现金。
沿着这一思路继续下去,资产价值可能会迅速下降。如果一家重要客户宣告破产,任何未收回的应收账款价值都可能减少。库存可能随时变得过时或被盗。对于实物形态的货币而言,盗窃是另一种可能性。因此,公司的营运资本可能仅仅因为其无法控制的外部因素而发生变化。
此外,在经历并购或以极高速度运营的企业中,协议可能会被忽视,或者发票处理可能出现错误。营运资本的可用性高度依赖于准确的会计方法,尤其是那些与维护内部控制和保护资产相关的方法。
需要考虑的因素
大多数重要的新项目,例如扩大生产或进入新市场,都需要初始资金投入。这会对即时现金流产生不利影响。因此,那些低效使用营运资本或需要大量前期资金的企业,可以通过向客户和供应商施加压力来改善其现金流。
另一方面,在所有情况下持有大量营运资本并不总是积极的。这可能表明公司库存过多,或未将闲置现金进行投资。或者,这也可能意味着公司正在浪费资源,而不是利用低息甚至无息贷款;换句话说,公司正在浪费资金,而不是降低其整体资本成本。
另一种相关的财务指标是速动比率,它将公司的流动资产与流动负债进行比较。除了在计算中包含多种账户外,它还以百分比而非货币金额来表示这种关系。
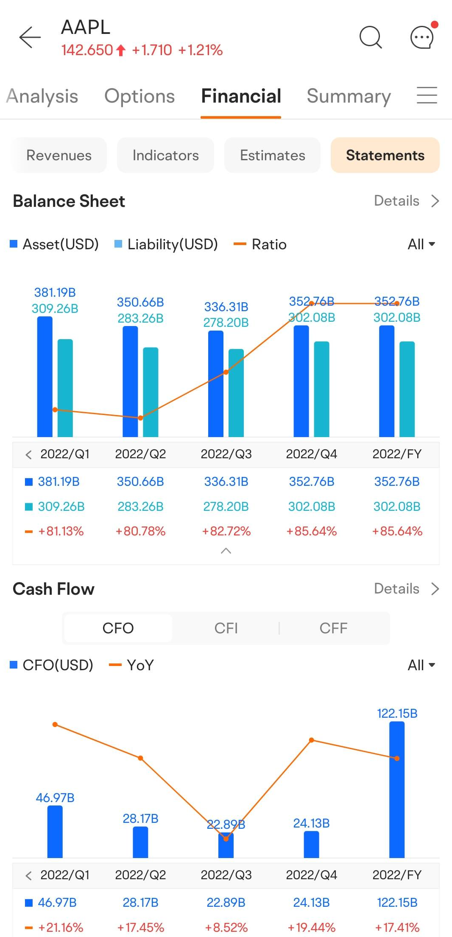
moomoo交易平台 为投资者提供可视化的财务信息,例如资产负债表、现金流量表等,帮助理解和评估个股。 注册 和 下载moomoo应用程序 立即获取今日个股的全面财务信息!
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息

