随着变革席卷澳大利亚市场,机遇正在不断涌现。
2026年上半年结束时,澳大利亚股市的标普/澳交所200指数(S&P/ASX 200)徘徊在8820点左右,今年以来涨幅约为2.6%。这一表现远逊于同期标普500指数(+10%)和纳斯达克100指数(+19%)。
这种明显的业绩差距凸显了美国以科技股为主的指数与澳大利亚股市以传统资源股和银行股为主导的结构性差异。
对于澳大利亚投资者而言,理解造成这一分化背后的根本驱动因素,对于把握今年下半年的投资方向至关重要。
当国际市场受益于人工智能基础设施支出的持续浪潮以及大型科技公司的盈利增长之际,澳大利亚市场却受到国内宏观经济压力和大宗商品动态变化的制约。
经验丰富的投资者通常不会将澳大利亚市场的相对疲软视为回避的理由,反而将其视为一个信号,即应从被动的指数化投资转向更具选择性的、聚焦特定板块的投资策略。
推动澳大利亚市场的三大宏观经济力量
三大截然不同的力量正在汇聚,共同塑造今年剩余时间的投资格局。这些力量包括长期维持的紧缩性货币政策、大宗商品内部出现的显著分化,以及一项可能从根本上改变散户投资组合结构的重大国内税收政策提案。
鹰派的澳大利亚储备银行
货币政策仍是压制国内股票估值的主要因素之一。与许多全球同行相比,澳大利亚储备银行(Reserve Bank of Australia)一直保持明显偏鹰派的立场,自1月以来已累计加息75个基点。这一紧缩周期的动因在于顽固的核心通胀,尤其是服务业以及国内保险、公用事业和Rent等领域的通胀压力。
尽管全球市场今年大部分时间都在预期或调整以应对美联储的降息,本地投资者却不得不面对一家专注于从国内经济中抽走过剩流动性的央行。更高的利率对股市施加了双重压力。
首先,它们提高了用于贴现未来企业盈利的贴现率,从而全面压缩了市盈率倍数。
其次,它们直接加重了高杠杆消费者和企业资产负债表的压力,抑制了非必需支出,并提高了债务偿付成本。在央行观察到核心通胀持续回落至其目标区间之前,货币政策可能仍将保持紧缩,从而限制大盘指数的广泛上涨。
2. 商品分化
澳大利亚资源板块已不再作为一个整体同步波动。相反,不同资源类型之间正出现深刻的结构性分化。铁矿石历来是澳大利亚企业利润和股息产生的引擎,如今正面临明显的结构性供应压力。主要驱动因素是几内亚西芒杜(Simandou)项目的加速开发,该项目即将向全球市场投放高品位铁矿石,而该市场已处于传统工业部门需求温和放缓的平衡状态。
相比之下,铜和铀则受益于强劲的结构性需求主题,这些主题不受短期经济周期影响。铜仍是全球电气化、可再生能源发电以及支撑人工智能数据中心所需大规模电力网络的关键物理纽带。随着全球政策明确转向核电,以确保稳定、零排放的基荷电力供应,铀正经历一场为期多年的复兴。
与此同时,黄金板块呈现出更为复杂的局面。尽管全球各国央行的长期实物购买仍然异常坚挺,但机构经纪商的短期情绪已变得更加谨慎。对全球央行独立性的担忧有所缓解,加上宏观经济预期的变化,导致近期战术性目标价被下调,从而在长期实物资产支撑与短期纸面市场价格之间形成了“双速”叙事。
3. 税务驱动的轮动
影响澳大利亚市场的第三大因素是投资者对将于2027年7月1日生效的资本利得税改革的反应。在未来一年内,投资者将为新的税收制度做准备,该制度可能使某些资产类别和结构的有效税率提高约40%。
当资本增值的有效税率上升时,定期且可靠的收入流在税后基础上的相对价值便得到提升。在澳大利亚,这一效应因独特的股息抵免(franking)制度而进一步放大。完全抵免的股息允许投资者获得公司已缴纳企业所得税的税收抵免。在此新税制下,拥有大量实物资产并能持续产生完全抵免收入流的大型公司,相比几乎完全依赖资本增值的成长型实体更具吸引力。这形成了强烈的结构性激励,促使资金从高估值成长股轮动至成熟、能产生现金流的企业。
市场共识的实际看法
为了构建对未来六个月的均衡观点,将自上而下的宏观经济因素与自下而上的机构数据进行对比会有所帮助。彭博对分析师目标价的自下而上汇总显示,标普/澳证200指数(S&P/ASX 200)的12个月综合目标点位为9271,这意味着相比年中8820的水平,仅有温和的5.1%上行空间。该指数成分股的整体机构评级分布仍普遍积极,其中56%为“买入”评级,40%为“持有”评级,仅3%为“卖出”评级。
从自上而下的估值角度看,该指数当前的过去12个月市盈率为21.8倍,略高于过去六个月滚动平均值21.6倍,表明股票在历史基础上并非结构性便宜。当我们对前瞻企业盈利预期应用均值回归模型时,数据显示,基于市盈率和市净率统计区间的12个月隐含区间大约在10,000至11,400之间。
综合来看,这些数据表明大盘指数全年回报率可能仅为个位数。由于标普/澳证200指数高度集中于特定的大型铁矿石矿业公司和传统金融机构,指数表现持平或缓慢爬升的背后隐藏着显著的潜在机会。相较于被动跟踪指数,精准的行业选择和主动的投资组合构建策略比过去几个市场周期更具优势。
三个具备前瞻逻辑的行业
能源
澳大利亚能源行业的投资逻辑结合了当下的地缘政治现实与长期结构性供应限制。随着北半球将在几个月后进入高需求冬季,霍尔木兹海峡仍是全球油气价格的关键摇摆变量。这一关键海上通道一旦出现供应中断或紧张局势升级,将立即为能源资产带来地缘政治溢价,从而使地理位置相对隔绝的澳大利亚生产商受益。
从结构性角度看,过去十多年澳大利亚国内液化天然气项目的上游资本支出异常低迷。这种投资不足很大程度上源于持续的环境、社会和治理(ESG)压力,以及复杂的国内监管审批流程。尽管这限制了新供应进入市场的规模,但也使全球供需保持紧平衡,从而支撑了结构性的高企价格。
此外,资本利得税改革也为该行业增添了有吸引力的战术性优势。大型成熟能源公司通常拥有大量实物基础设施资产,并有通过附带抵免红利返还资本的历史。根据拟议的税收改革,这些特征使该行业具备高度韧性。
该领域的主要大盘股包括Woodside Energy、Santos、Origin Energy和Ampol。下半年需关注的关键催化剂包括11月的OPEC+会议、Woodside Pluto Train 2项目的进展更新,以及Santos Barossa项目的投产运营情况。
2. 材料
在材料板块,投资者的关键策略是筛除纯铁矿石敞口,转而青睐具有长期结构性需求支撑的大宗商品。
铜正处于全球向电气化转型及数字基础设施扩张的核心位置。建设人工智能数据中心、升级传统电网以及制造电动汽车传动系统所需的巨大铜用量十分可观。必和必拓(BHP)和力拓(Rio Tinto)等大型矿业公司严重依赖其不断扩大的铜业务组合,以支撑其相对于纯铁矿石矿业公司的估值溢价。随着西芒杜(Simandou)项目的新供应从2027年起开始对全球铁矿石现货价格构成下行压力,这一估值差距预计将扩大。
铀则提供了类似的结构性需求故事。2025年全年至2026年,多个主要经济体的全球核能政策已发生决定性转变。各国政府正积极延长现有反应堆的运营寿命,承诺开展大规模新建项目,并为小型模块化反应堆计划提供直接财政支持。这一政策转向因超大规模数据中心(hyperscale data centres)对持续、无碳基荷电力的巨大且稳定的需求而加速推进。根据世界核能协会(World Nuclear Association)的数据,由于全球铀矿供应在过去十多年间长期投资不足,实物铀市场依然异常紧张。
相比之下,机构对黄金的情绪有所调整。高盛(Goldman Sachs)将其2026年底黄金目标价下调500美元至每盎司4900美元,理由是全球央行独立性引发的担忧有所缓解。花旗集团(Citigroup)也将其短期三个月目标价从每盎司4300美元下调至4000美元,指出关键航运通道可能出现僵局以及高能源价格可能使央行利率在更长时间内维持高位。然而,长期结构性支撑仍然十分明显。世界黄金协会(World Gold Council)与YouGov针对74家央行进行的年度调查显示,45%的受访者计划在未来12个月内增持黄金储备——这是自2018年该调查启动以来的最高比例。
重点股票
铜:BHP、力拓、Sandfire Resources
铀:Paladin Energy、Boss Energy、Deep Yellow
黄金:纽曼矿业、Northern Star、Evolution Mining
3. 金融板块
澳大利亚金融行业在今年下半年呈现出独特的风险与回报特征。毕马威(KPMG)对2026财年上半年四大银行财报的全面行业分析显示,四大银行的净息差终于企稳。这一企稳消除了此前因融资成本上升而持续压制该行业盈利的重大、反复出现的收益风险。
除核心业务外,在新的资本利得税改革下,国内股息抵免(franking)制度变得尤为重要。随着资本增值的有效税率上升,完全抵免股息收益率的即时、有形价值在相对意义上随之提升。由于澳大利亚主要银行是全球金融体系中规模最大的抵免股息创造者之一,其分配此类税收抵免的能力使其成为追求收益型投资组合的核心防御性支柱。
今年余下时间还可看到若干独立的企业催化剂,包括HSBC Bank Australia潜在的零售业务出售流程,以及ANZ与Suncorp合并后持续实现的成本与运营协同效应。
支撑这一主题的按市值计最大的金融机构包括Commonwealth Bank of Australia、Westpac、澳大利亚国民银行、ANZ Bank和Macquarie Group。
HALO与frank ing视角
鉴于这一宏观经济背景,今年下半年一个有用的框架聚焦于HALO主题——重资产、低淘汰风险——并有意侧重于可持续且享有抵免的收益流。
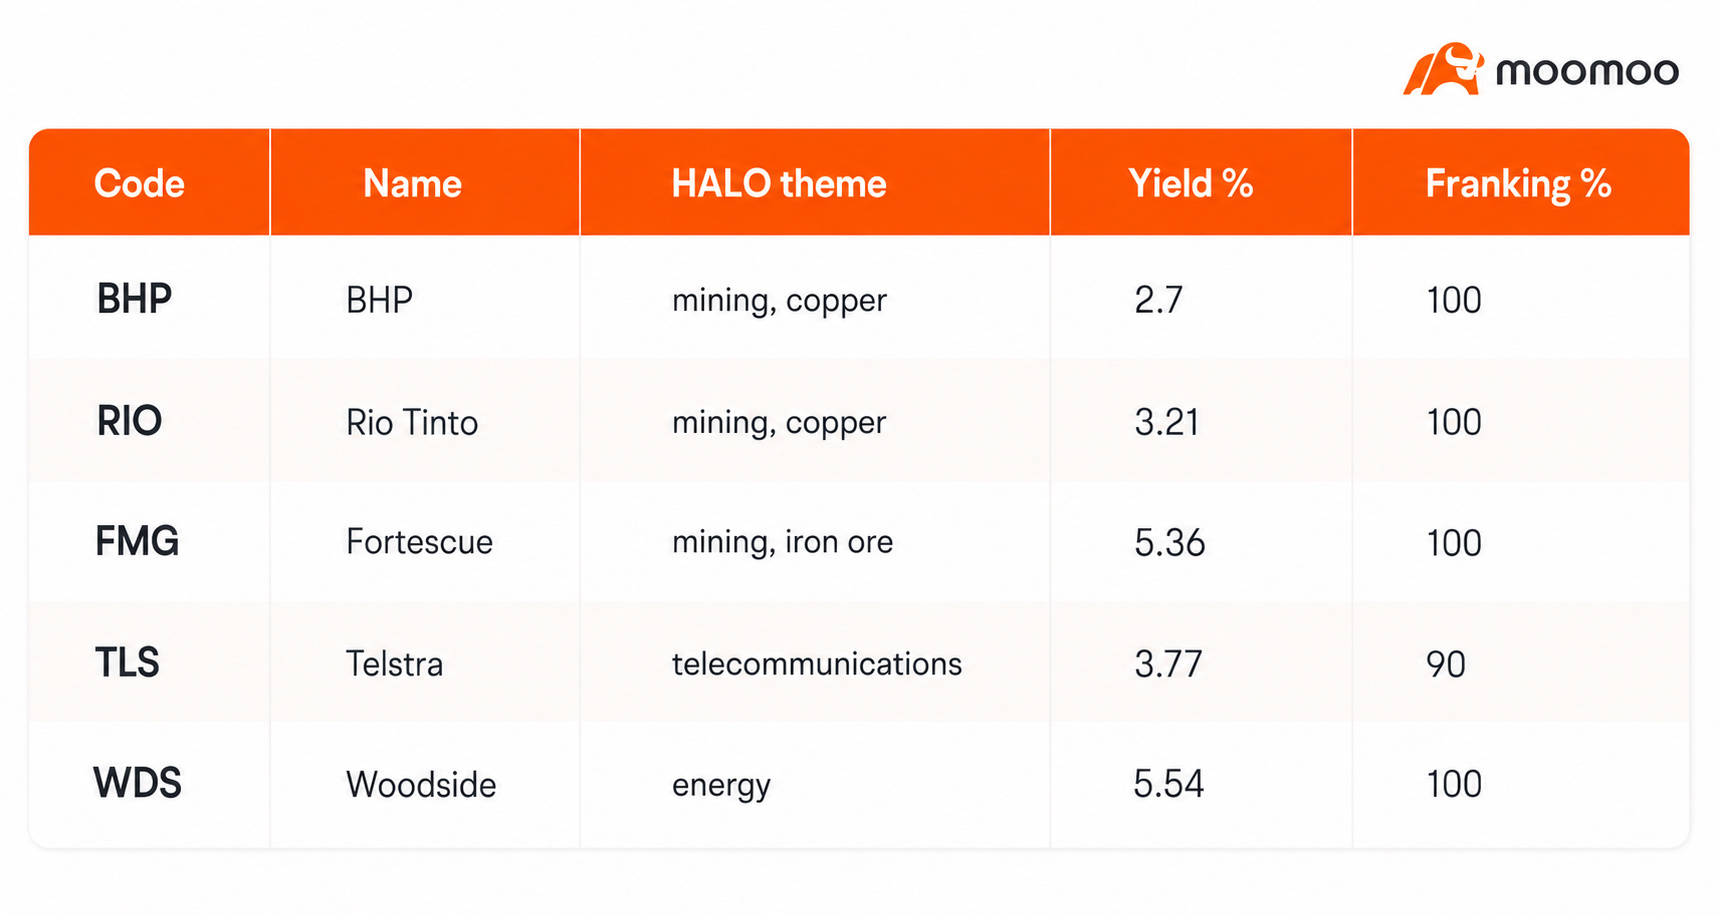
屏幕数据:截至2026年6月,按市值排列的标普/澳交所50指数中部分具有庞大实物资产规模并持续派发澳大利亚境内已缴税股息的公司。股息率数据反映过去12个月的追踪数据。*
对于偏好多元化、广泛市场敞口而非选择个别公司股票的投资者而言,高股息交易所交易基金(ETF)提供了另一种投资途径。这些多元化基金与拟议的资本利得税调整所驱动的税后逻辑高度一致。按管理总资产规模排列,澳大利亚国内市场的主要选择包括:
VHY – Vanguard Australian Shares High Yield ETF
SYI – SPDR MSCI Australia Select High Dividend Yield Fund
IHD – iShares S&P/ASX Dividend Opportunities ETF。
最终,澳大利亚股市与其国际同行之间的分化突显了制定审慎投资策略的重要性。通过聚焦具有明确结构性顺风的行业、理解不断变化的国内税收参数的影响,并运用成熟的分析框架,投资者可以清晰而自信地布局其投资组合,以应对指数增长放缓的环境。
Marina Feng是 moomoo 的市场分析师兼记者。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息