驾驭人工智能交易与纳斯达克-100®:风险、回报与未来之路
进入2026年下半年,人工智能相关交易将比以往任何时候都需要更严格的审视。2026年出现了众多快速发展的动态,正在重塑这一领域——模型变得更智能、计算成本下降、财务回报改善,以及面向普通用户的AI工具变得更加易用。
投资者还必须权衡日益上升的地缘政治和监管风险因素,尤其是在美国前沿AI模型与中国开发的开源替代方案之间的技术差距不断缩小之际。
然而,市场的回报仍然具有吸引力。在强劲的人工智能驱动的企业盈利推动下,纳斯达克-100®指数的回报率约为更广泛的标普500指数的两倍,今年上半年为投资者带来了明确的收益。 聚焦创新的美国大盘股的投资者带来了明确的收益。该指数继续作为这一动态交易的终极晴雨表。
随着企业加大对AI的投资,投资者要求获得回报
2026年上半年标志着科技投资者的一个明显结构性转变。市场已正式从最初的炒作和实验阶段,过渡到以大规模基础设施建设、深度市场分化和积极运营变现为特征的新时期。
更广泛地说,股票市场不再仅仅因为上市公司在季度财报电话会议上提及“AI”一词就给予奖励。如今,市场正在检验企业在现实世界中的执行力,并对没有业绩支撑的估值倍数予以惩罚。
根据摩根士丹利最近的研究, 成功嵌入人工智能工具以降低内部运营成本或开拓全新收入来源的公司,其现金流利润率扩张速度是全球企业平均水平的两倍。
截至2026年初,约25%的标普500公司明确提到了人工智能举措对其净利润产生了可量化的财务影响,这一比例较2025年报告的13%显著上升。大型科技企业报告的效率提升幅度在15%至30%之间。例如,微软最近披露,其内部软件代码中约有35%现已完全由人工智能生成。
深入解析 纳斯达克-100® 指数表现
作为基准指数,纳斯达克-100®追踪人工智能技术堆栈各层的数十家关键企业。这些企业既包括每年在数据中心资本支出上投入数千亿美元的超大规模云服务商——如Amazon、Microsoft、Alphabet和Meta——也包括一个庞大的半导体企业生态系统。
半导体行业的超常重要性意味着值得将其细分为以下几类:
图形处理器(GPU)设计公司,如英伟达和AMD
专用集成电路(ASIC)公司,如博通和Marvell
中央处理器(CPU)公司,包括英特尔和Arm
内存芯片制造商,例如 美光、SanDisk 和 Western Digital
半导体资本设备专业厂商,例如 泛林集团、KLA 和 应用材料。
该指数还涵盖了关键的硬件支持企业,如 思科 和 苹果,以及正承受人工智能颠覆焦虑冲击的软件公司。
凭借这些成分股,纳斯达克-100®在2026年实现了强劲的基本面增长。该指数 在第一季度的公司财报季中,每股收益同比增长了45%。这一基本面优势帮助该指数摆脱了由地缘政治风险引发的第一季度小幅回调,并在第二季度强势反弹,录得27.5%的涨幅。
半导体飙升,而软件股则大幅下跌
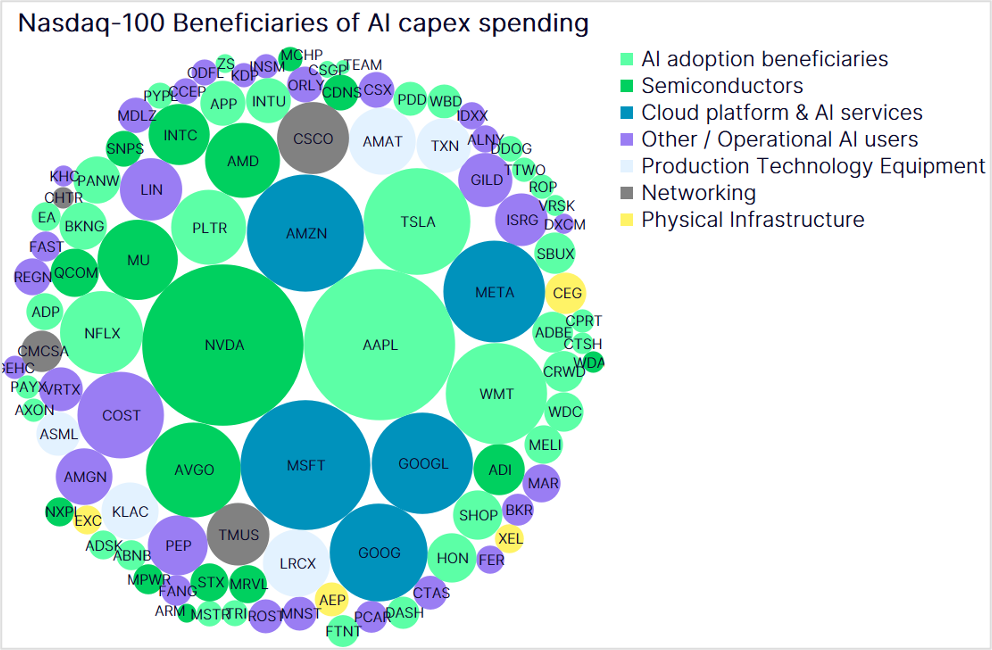
截至6月30日,纳斯达克100®指数今年以来的价格回报率为19.9%,投资者可能会认为其各个主题和子行业板块均普遍走强——尤其是考虑到该指数相对于仅上涨9.55%的标普500指数表现更佳。然而,要理解实际情况并非如此,我们只需观察纳斯达克100®指数中半导体类股票的表现即可。
半导体是该指数中按行业分类基准(ICB)划分的最大子行业敞口,该板块整体上涨逾72%。相比之下,第二大子行业敞口——软件板块则整体下跌逾15%。
这两个领先子板块之间超过80个百分点的表现差距,轻松成为该指数历史上最大的差距。这一分化趋势始于2025年第四季度,当时投资者开始对软件公司的估值进行折价,认为这些公司面临生成式AI模型能力带来的风险。与此同时,由于历史性供应短缺、计算需求呈指数级增长以及企业利润率飙升,买家推高了半导体公司的估值。
关键板块表现
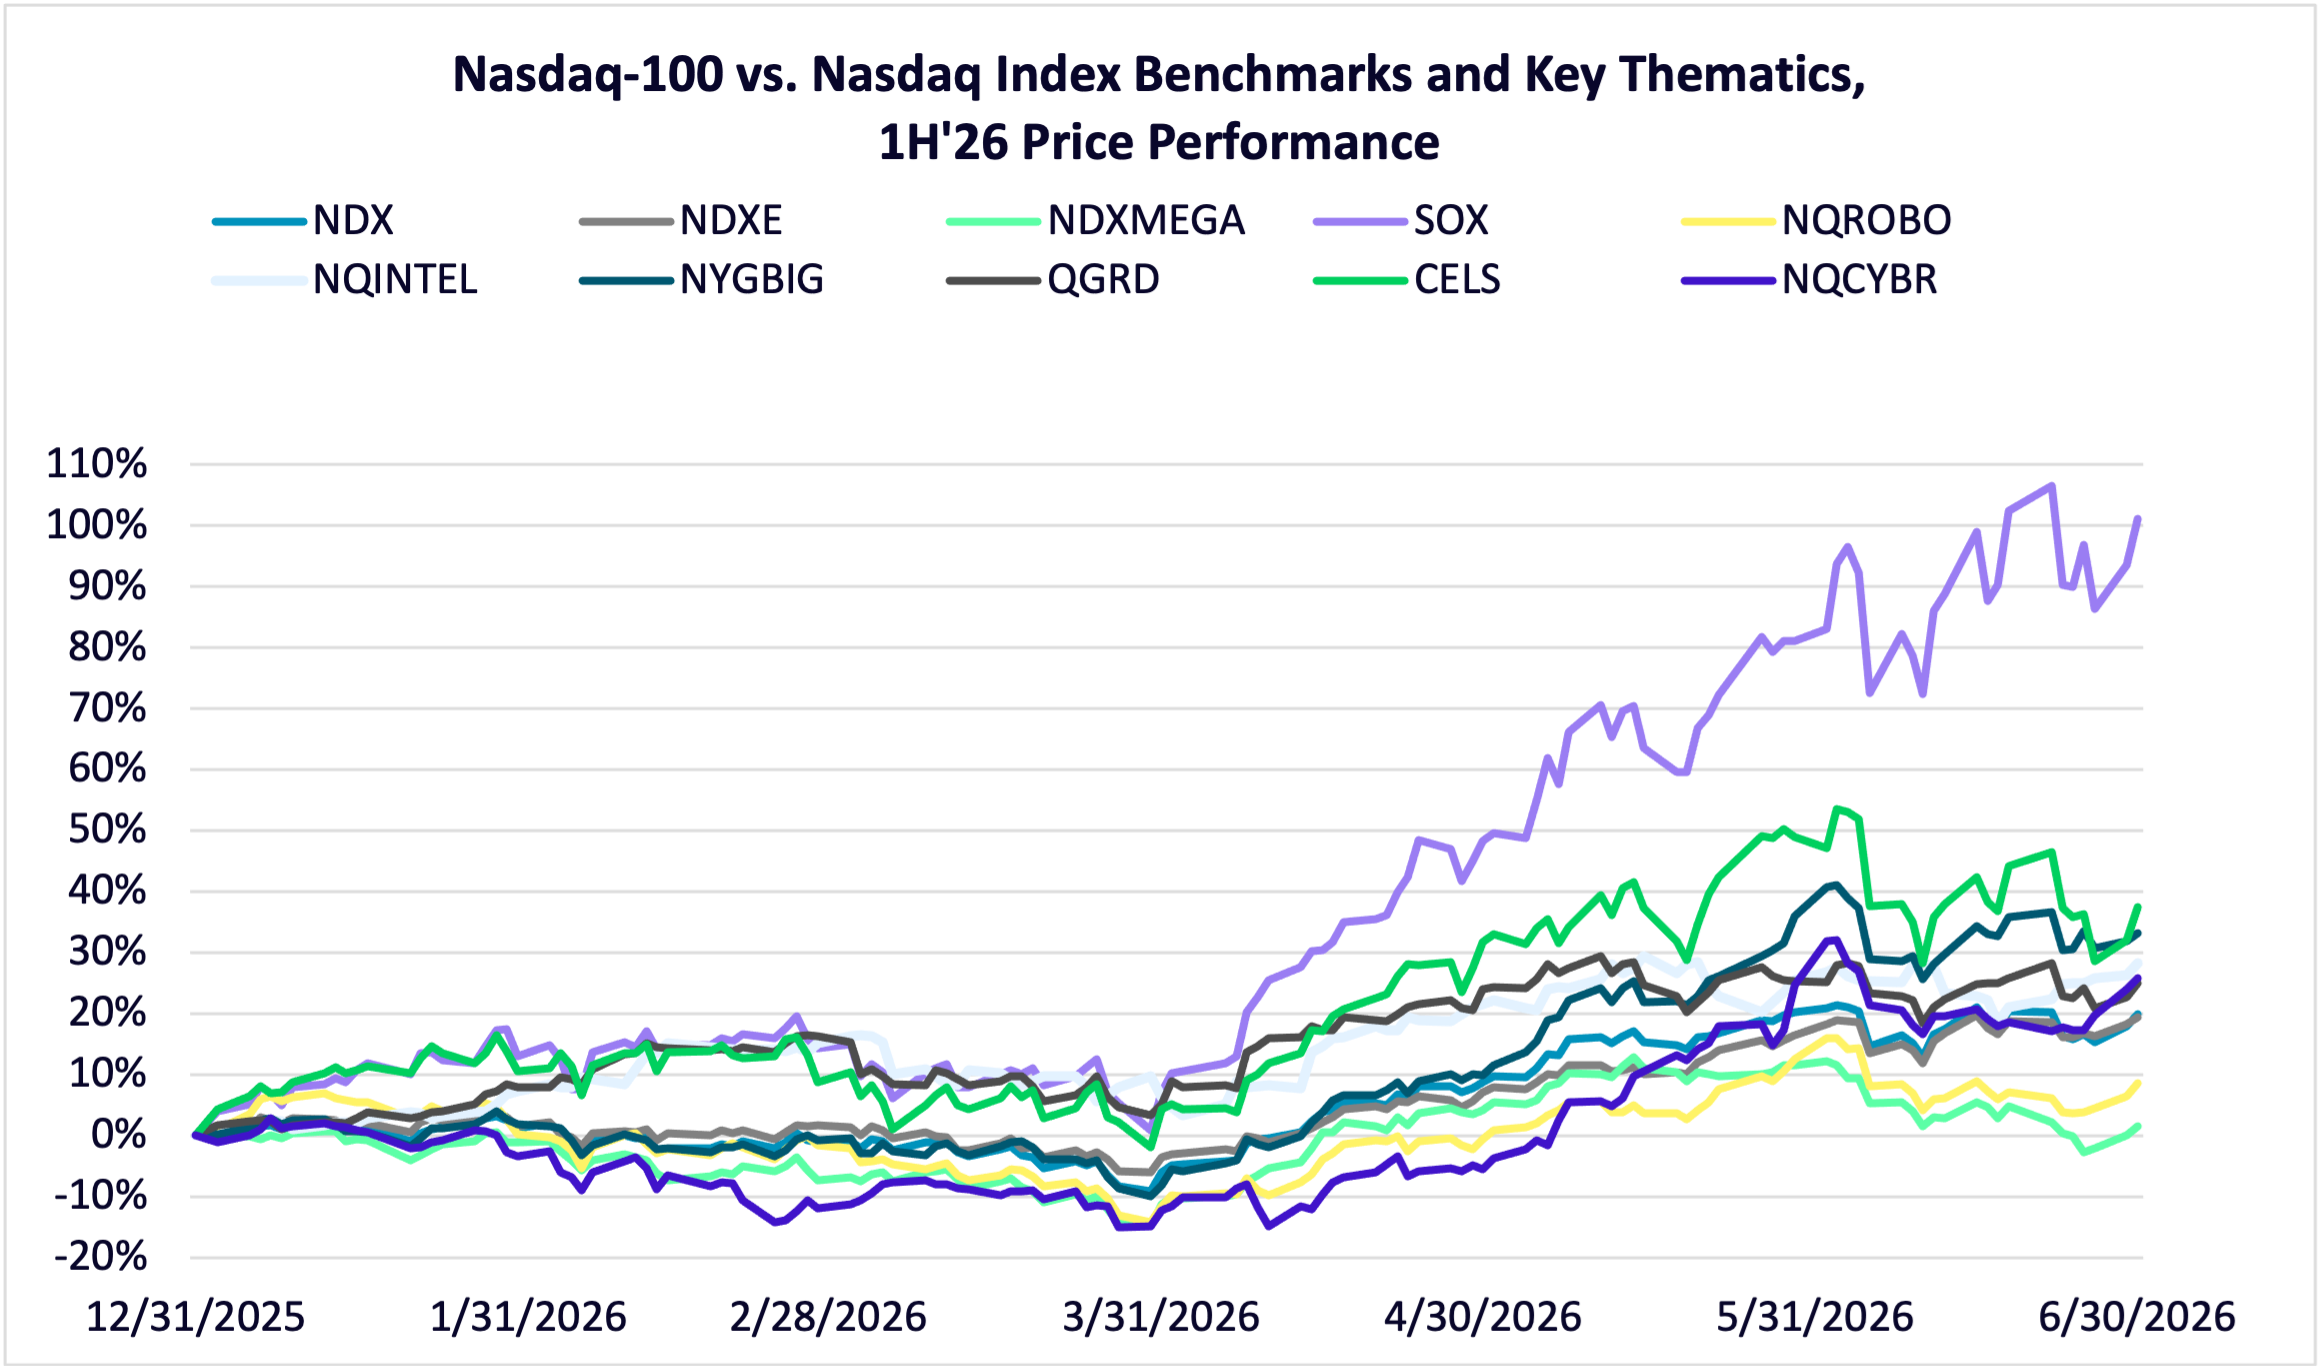
通过对比纳斯达克-100®等权重™️指数(年初至今上涨19.3%)与纳斯达克-100® Mega™️指数(仅上涨1.6%)的表现,我们可以进一步洞察今年的市场动态。
指数/子板块组别 | 上半年回报率 |
PHLX Semiconductor® Index (SOX®) | +101.1% |
Nasdaq-100 semiconductor names | 上涨逾72.0% |
纳斯达克CTA AI™️指数(NQINTEL™️) | +50.4% |
纳斯达克Clean Edge绿色能源™️指数(CELS™️) | +37.4% |
纳斯达克全球人工智能与大数据™️指数(NYGBIG™️) | +33.2% |
纳斯达克CTA网络安全™️指数(NQCYBR™️) | +25.9% |
纳斯达克Clean Edge智能电网基础设施™️指数(QGRD™️) | +25.0% |
纳斯达克100指数®(NDX®) | +19.9% |
纳斯达克-100等权重指数 | +19.3% |
标普500指数 | +9.55% |
纳斯达克CTA人工智能与机器人™️指数(NQROBO™️) | +8.5% |
纳斯达克-100超大型股指数 | +1.6% |
纳斯达克100指数中的软件企业 | 下跌 >15.0% |
来源:纳斯达克
全球市场的人工智能主题趋势
审视纳斯达克一些旗舰主题指数的表现可见,人工智能投资浪潮所带来的回报在全球股票市场中分布极不均衡。
费城半导体指数(PHLX Semiconductor index)在2026年上半年飙升了101.1%,已达到其1999年创下的历史最佳全年涨幅——当年该指数上涨了101.0%。相比之下,侧重于机器人领域的AI主题指数,如纳斯达克CTA人工智能与机器人指数(Nasdaq CTA AI & Robotics index),表现逊色,仅上涨8.5%,因为实体AI相关交易仍处于早期阶段。
其他聚焦人工智能的主题基准指数则展现出更强的势头。纳斯达克全球人工智能与大数据指数(Nasdaq Global AI & Big Data index)上涨了33.2%,而纳斯达克CTA人工智能指数(Nasdaq CTA AI index)则大涨50.4%。
绿色能源借力人工智能浪潮实现大幅上涨
能源和电力基础设施在人工智能投资浪潮中的核心作用也已得到充分确立。纳斯达克Clean Edge智能电网基础设施指数在半年内上涨了25.0%。与此同时,纳斯达克Clean Edge绿色能源指数在经历数年疲弱表现后继续近期的反弹势头,上涨了37.4%。
这一绿色能源走势表明,即使是可再生能源也正从人工智能趋势中获得显著提振。超大规模数据中心运营商及其他大型数据中心投资者正在采取“全盘吸纳”(all of the above)的能源采购策略,以确保获得足够的千兆瓦级电力,支撑这场或许将成为人类历史上规模最大的实体基础设施建设。
最具韧性的软件领域:网络安全
与此同时,更广泛的软件领域中的某些细分板块展现出韧性。由纳斯达克CTA网络安全指数追踪的网络安全公司表明,并非所有科技主题都相同——即使在软件行业内部也是如此。该网络安全指数在今年上半年上涨了25.9%,较4月10日触及的局部低点反弹了48%。这表明投资者对AI相关市场主题中真正的结构性风险和切实机会所在的认识仍在不断深化。
为AI基础设施建设提供资金(年支出将达到US$2万亿)
支撑下一代大规模AI模型所需的物理基础设施,已引发一场规模空前的资本支出热潮。预计到2028年,全球基础设施支出将超过US$2.2万亿。纳斯达克核心超大规模企业(亚马逊、Alphabet、Meta和微软)仅在2026年一年的资本支出就将超过US$6,000亿,高于2025年的US$3,600亿。
由于传统商业银行的资产负债表难以单独吸收如此规模的基础设施债务,私募信贷基金已作为核心融资机制介入。 私募信贷基金目前为早期人工智能数据中心开发提供了60%至75%的资金。这些基金正在构建创新性的、规模达数十亿美元的“三重净租赁”资产交易,以支持配备英伟达GB200 Blackwell架构等专用芯片的大规模计算集群。
重要的是, 我们对纳斯达克-100指数成分公司债务动态的内部追踪 在纳斯达克-100®内部再次印证了这样一种观点:本轮人工智能资本支出建设的资金来源依然保持显著的平衡性。与过度杠杆相关的结构性风险(如果确实存在于这一技术浪潮中)主要集中在主要指数成分股资产负债表之外。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息