蝶式价差:定义及其在期权交易中的应用
投资者可以运用多种期权策略,以实现其投资目标并应对市场波动。其中一种高级策略——蝶式价差——涉及同时使用不同行权价格的多种期权合约。该策略旨在帮助交易者从市场低波动性中获取潜在收益。标的资产同时限制潜在损失。
请继续阅读,了解更多关于蝶式价差的信息。
什么是蝶式价差?
蝶式价差是一种高级期权策略,涉及同时建立三种不同的头寸。行权价以期从标的资产价格的微小波动中获利。该策略可采用全看涨期权或多头看跌期权的方式实施,通常涉及买入一份……实值期权(ITM),卖出两个平值期权(ATM),并买入一个虚值期权(OTM)。
其目的在于,借助标的资产价格维持在中间行权价附近而获取潜在收益,同时由于存在对冲头寸,风险有限。部分投资者在预期标的资产波动率较低、且希望采取一种风险与收益均具明确限定性的策略时,可能会采用这一方法。
蝴蝶扩散是如何运作的?
蝶式价差结合了牛市价差与熊市价差,由四份到期日相同、行权价格不同的期权构成。该策略旨在使标的资产价格在到期时尽可能贴近平值期权的行权价格;若价格始终维持在接近平值期权行权价格的窄幅区间内,则有望获得收益。
通过查看以下示例,了解期权的三个行权价格:
以较低的行权价格买入一份看涨期权:这一长期看涨期权的示例设定了预期价格区间的下限。
以中间行权价卖出两份看涨期权:出售这些看涨期权可锁定最大收益,并有助于抵消多头看涨期权的成本。
以较高的行权价格买入一份看涨期权:这一长期看涨期权设定了上限,并限制了潜在损失。
最终结果是一个看跌价差策略,即交易者需支付净权利金以建立该头寸。当标的资产价格在到期日恰好位于中间行权价时,理论上的最大收益得以实现;而理论上的最大损失则受限于已支付的净权利金,即当标的资产价格在到期日跌破较低行权价或升破较高行权价时,该损失将被限定在此范围内。
蝶式价差的类型
蝶式价差期权既可用于看跌期权,也可用于看涨期权。这类策略涉及同时使用多份行权价格不同但到期日相同的期权合约。由于其风险收益特征在图表上通常呈现出类似蝴蝶的形状,因此被称为“蝶式”价差。
请继续阅读,了解不同类型的蝶式价差策略。
长期看涨蝶式价差策略
长期看涨期权蝶式价差策略可用于在标的资产价格小幅波动时获取潜在收益。请注意,该策略的高执行价与低执行价均与中间(平值)执行价等距。
买入一份ITM看涨期权(行权价较低)。
卖出(写入)两份平价看涨期权。
买入一份行权价较高的OTM看涨期权。
当标的资产价格在到期时等于所卖出看涨期权的行权价格时,利润达到最大。
高执行价与低执行价距中间(平值)执行价的距离相等。
举个例子:
买入一份行权价为55美元的看涨期权
卖出(写入)两份行权价为60美元的看涨期权
买入一份行权价为65美元的看涨期权
该价差的净权利金为2美元。
理论最大利润:最低行权价与中间行权价之差,减去该头寸的净成本(含佣金)。当股价低于最低行权价或高于最高行权价时,即可实现这一收益。
(60美元−55美元)−2美元=5美元−2美元=3美元,即理论最大利润(100张期权乘数×3美元=300美元)
理论最大损失:最大风险即为该策略的总成本,包括佣金。在两种情形下,这一最大风险将得以实现。
首先,如果在到期日股价低于最低行权价(55美元),所有看涨期权都将作废,而该策略的全部成本,包括佣金在内,也将全部损失。
其次,如果在到期日股价高于最高执行价格(65美元),则所有看涨期权均处于实值状态,此时蝶式价差策略的净价值为零。
短期看涨蝶式价差
通过构建短期价差蝶式期权策略,投资者旨在捕捉标的资产的上涨或下跌行情。这一由三部分组成的策略旨在从股价突破头寸中最高或最低行权价的走势中获取潜在收益。
卖出1份行权价较低的实值看涨期权
买入2份ATM行权价的看涨期权
卖出1份虚值看涨期权(高执行价格)
所有通话的到期日期均相同。
我们以标的股票价格为100美元为例。
以6.40美元卖出1份95行权价的看涨期权
买入2份行权价为3.30美元的100期权(总成本:6.60美元)
以1.45美元卖出1份行权价为105的看涨期权
净收到的信贷:1.25美元
理论最大利润:卖出期权时的净收益(已收取的期权费)减去佣金。
在本例中,净保费为1.25美元(即收取的总保费扣除佣金后的金额),而标的股票在到期时的价格要么低于下端行权价95美元,要么高于上端行权价105美元。
理论最大损失:到期时的股价恰好等于中间两份看涨期权的行权价格。
在本例中,交易者将损失以较低行权价买入的看涨期权所收取的6.40美元中的5.00美元。合计收取的期权权利金为6.40美元加上1.45美元,即7.85美元;扣除后,交易者实际可得1.40美元加1.45美元,共计2.85美元,因此理论上的最大亏损为3.75美元。
长期看跌蝶式价差
长期看跌蝶式价差是一种期权交易策略,旨在从标的资产的低波动率中获利,交易者预期在到期时标的资产的价格将处于某一特定水平。该策略涉及三个不同的行权价格,通常需要四份期权合约。
买入一份ITM看跌期权(行权价较低)
卖出两份ATM行权价的看跌期权
买入一份行权价较高的OTM看跌期权
所有期权的到期日相同。
我们以一只股价为50美元的股票为例。
以3美元的价格买入1份行权价为45美元(较低行权价)的看跌期权
以6美元的价格卖出两份行权价为50美元(中间行权价)的看跌期权
以2美元的价格买入1份行权价为55美元(较高行权价)的看跌期权
理论最大利润:理论上的最大利润等于最高行权价与中间行权价之差,再减去该头寸的净成本;这一情形发生在标的资产价格于到期日恰好位于中间行权价(50美元)时。
在该情形下,最高行权价与中间行权价之间的差额为5美元,净成本为1美元(不含佣金)。最大盈利为4美元(不含佣金)。
理论最大损失:当股价低于较低行权价(45美元)或高于较高行权价(55美元)时,该情形发生,其数值等于该策略的净成本。当到期时,股价等于中间行权价时,该情形亦会发生。
短期看跌蝶式价差
投资者有可能在股价上涨或下跌并突破其持仓的最高或最低行权价时获利。
以较高的行权价格卖出一份看跌期权。
以较低的行权价格买入两份看跌期权。
以更低的行权价格卖出一份看跌期权。
所有看跌期权的到期日均相同,且行权价格等距分布。
这里有一个例子。
以6美元卖出1份行权价为105的实值看跌期权(较高行权价)
买入2张ATM 100行权价的看跌期权,每张3美元(合计6美元),行权价位于中间位置。
以1.25美元的价格卖出1份行权价为95的虚值看跌期权
净信用额 = 1.25美元
理论 最大利润:等于所收到的净信用额减去佣金。在本例中,即为1.25美元减去佣金。
理论 最大亏损:中间行权价格与最低行权价格之差,减去已收取的净权利金,再扣除佣金。在本例中,即为5美元(100 - 95)减去1.25美元的净权利金, resulting in a theoretical maximum loss of $3.75 per share, less commissions.
最大损失发生在
期权的最大潜在亏损和盈利是基于单腿交易或整个多腿交易持有至到期,且没有任何期权合约被行权或指派的情况下计算得出的。这些数值未考虑多腿策略中的部分头寸被修改或移除,也未考虑交易员在到期前或到期时持有标的股票的空头或多头头寸。因此,实际亏损可能超过该策略的理论最大亏损。
如何在moomoo上交易蝶式价差策略
moomoo 提供用户友好的期权交易平台。以下是帮助您入门的分步指南:
步骤1: 前往您的自选股列表,然后选择某只股票的“详细行情”页面。
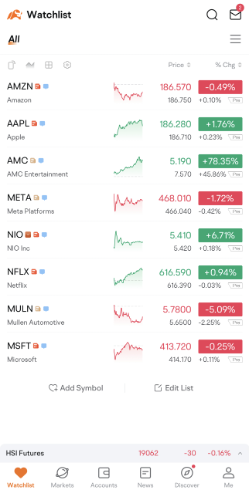
所提供的图片并非最新,且所展示的任何证券仅用于说明之目的,并不构成投资建议。
步骤2: 前往页面顶部的“期权 > 期权链”。
步骤3: 默认情况下,会显示特定到期日的所有期权。如需有选择地查看 看涨或看跌期权,只需点击“看涨/看跌”。
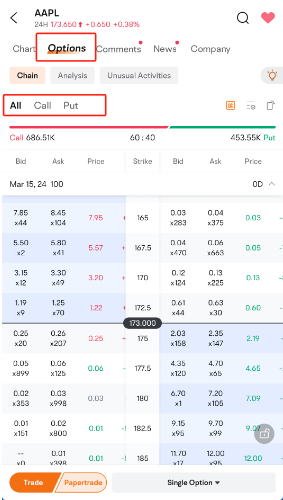
所提供的图片并非最新,且所展示的任何证券仅用于说明之目的,并不构成投资建议。
第4步: 通过从菜单中选择您偏好的日期来调整到期日。
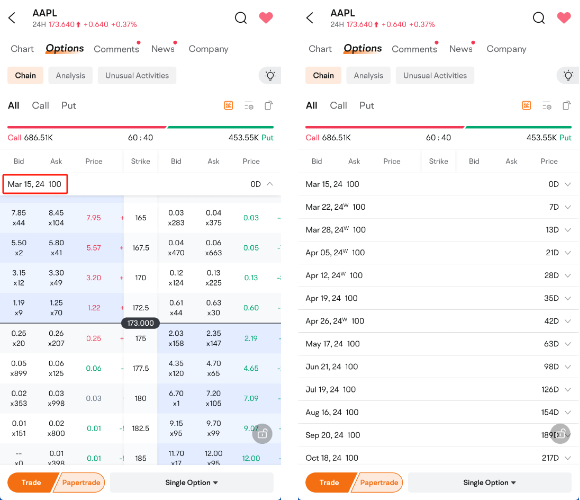
所提供的图片并非最新,且所展示的任何证券仅用于说明之目的,并不构成投资建议。
第5步: 轻松区分各期权:白色表示 价外,蓝色表示 价内。左右滑动以查看其他期权详情。
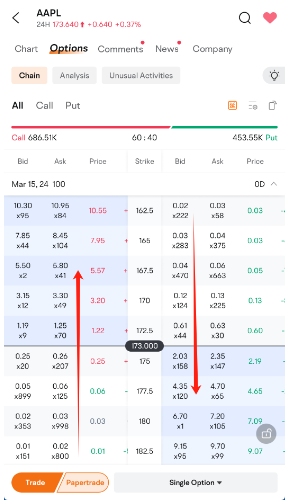
所提供的图片并非最新,且所展示的任何证券仅用于说明之目的,并不构成投资建议。
第6步: 在屏幕底部探索多种交易策略,为您的投资方式提供灵活性。
所提供的图片并非最新,且所展示的任何证券仅用于说明之目的,并不构成投资建议。
多头蝶式期权与多头跨式期权
“长蝶式”是一种期权策略,旨在当标的资产价格维持在某一特定区间附近时获利,而“跨式期权“当标的资产价格向任一方向大幅波动时,无论具体价格水平如何,都可能获利。”
关键区别在于:由于行权价处于中间位置,蝶式期权的盈利空间有限,同时风险也较为有限;而跨式期权的潜在盈利更大,但成本更高,因为需要同时买入相同行权价(通常为平值)的看涨期权和看跌期权,因而对价格大幅波动更为敏感。
以下是一些其他的差异。
复杂性:长期蝶式策略涉及四份合约和三种不同的行权价格,与仅包含两种期权(一种行权价格、通常为两份合约)的短期跨式策略相比,其结构更为复杂。
市场状况:长期蝶式策略适用于波动率较低、预期交易区间较窄的市场环境,而长期跨式策略则可受益于高波动率以及价格在任一方向上的显著波动。
风险与回报:蝶式策略在保持完整的情况下,收益有限且风险可控,是一种较为保守的交易方式;而长期跨式期权则具有无限的盈利潜力,但由于需支付较高的权利金,风险也相应较高。
盈利能力范围:多头蝶式策略在接近中间行权价的较窄价格区间内即可获利,而多头跨式策略则在标的资产价格大幅偏离行权价、无论向上还是向下时均可能获利。
盈亏平衡区间:长期蝶式期权的盈亏平衡点更窄 区间,且标的资产价格需维持在中间行权价附近方可获利。多头跨式期权的盈亏平衡区间更宽,且价格必须向任一方向大幅波动,策略才能盈利,这反映出其对价格大幅波动的依赖。
长期蝶式价差的潜在优缺点
长期蝶式价差策略是期权交易者在低波动性市场环境中寻求有限风险敞口与盈利潜力的有效工具。
潜在 优点
有限风险:涉及买卖不同行权价格的期权,其理论最大损失事先设定并仅限于开仓时的初始成本。
已定义的盈利潜力:定义明确。对于那些偏好清晰了解其潜在收益的交易者而言,这可能是一项优势。
低波动率带来的潜在收益:如果标的资产价格在到期前始终处于某一区间内,由于时间价值的衰减,价差策略就有可能带来收益。
多功能性:可以设置不同的行权价格和到期日,从而根据具体的市场状况或价格预期量身定制策略。交易者还可调整价差的宽度与头寸布局,以契合各自的风险承受能力与潜在盈利目标。
潜在 缺点
有限的盈利潜力:盈利空间有限。当标的资产价格在到期日收于行权价的中间值时,即可实现理论上的最大收益。
对时机和波动性敏感:对时间衰减和波动率的变化较为敏感。若标的资产价格变动过快,或波动率显著上升,均可能对价差的价值产生不利影响,并可能导致亏损。
复杂管理:与更为简单的期权策略相比,管理蝶式价差策略往往更为复杂。交易者可能需要在到期前对头寸进行调整或平仓,以锁定潜在收益或尽可能降低损失,这要求持续的动态监控与及时决策。
交易成本:进出期权头寸通常会产生交易成本,例如佣金。这些成本可能会侵蚀潜在利润。
关于蝶式价差的常见问题
我应该在什么情况下考虑采用蝶式期权策略?
长期限的蝶式期权通常适用于期权交易者预期标的资产价格将在某一特定区间内小幅波动、保持窄幅震荡的情形。这是一种中性策略,可在市场波动率较低时获取收益。此外,在以下情形下也可考虑采用该策略:希望通过收取权利金获取潜在收益、临近财报公布期,以及希望构建预先设定的风险特征。
蝶式价差有风险吗?
蝶式价差的潜在风险取决于其具体结构及市场状况。多头蝶式价差是指同时买入和卖出三种不同行权价格的期权合约,从而构建一种在窄幅价格区间内获利的头寸。然而,这种策略也存在一些风险,包括与其他策略相比收益空间有限、时间价值衰减、当标的资产价格偏离中间行权价时面临波动率风险,以及对价格突破盈亏平衡区间的敏感性。
我应该在什么时候考虑卖出跨式价差?
何时了结蝶式价差策略,取决于您对标的资产的走势预期、当前市场状况以及盈利目标。以下是一些有助于您判断何时平仓以了结蝶式价差的考量因素:
如果标的资产触及您的目标价格或价格区间,或许是考虑平仓卖出蝶式价差的好时机。
如果标的资产的时间价值已大幅衰减,且您已实现相当一部分潜在收益,那么此时或许是卖出价差的好时机。
如果波动率上升,多头蝶式价差的期权价格会下跌(该价差亏损);而当波动率下降时,多头蝶式价差的期权价格则会上涨(该价差盈利)。
如果您的目标利润已达成,您不妨考虑平仓以锁定收益。
如果您交易的是到期日较短的期权,例如周权或月权,相较于长期期权,您可能需要更快地采取行动,以锁定潜在收益或及时止损。
长期蝶式价差是看涨还是看跌?
蝶式价差通常被视为一种中性策略,而非纯粹的看涨或看跌。当标的资产价格在到期时维持在某一特定价位(即中间行权价)附近时,该策略即可获利。这一策略一般适用于交易者预期市场波动率较低、且认为价格将维持在窄幅区间内的场合。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息