利率期权:定义及运作方式
投资者可以选择多种期权产品,以帮助实现其投资目标。其中一种可以帮助投资者对冲投资组合免受利率变动影响的产品就是利率期权。
利率期权赋予持有者一项权利(但非义务),可在特定期限内就约定本金支付或收取指定的利率。请继续阅读以了解更多信息。
什么是利率期权
利率期权是一种金融衍生品合约,赋予持有者在特定期限内以预定利率买入或卖出债务工具的权利,但无义务。利率期权使持有者有可能从利率变动中获益。
这些期权通常基于诸如国库券、政府债券或利率互换等标的工具,可帮助银行、企业和部分投资者管理因央行举措或地缘政治变化所引发的利率剧烈波动带来的风险。
利率期权示例
让我们来看一些利率期权的示例。
首先,一位投资者预计利率将上涨,于是买入一份30年期美国国债的看涨期权,行权价为$50,到期日为8月31日,权利金为$1.50 高级。如果到 到期日 时利率上升,且该期权在到期时价值为$58,则投资者可能获得$8的差额收益(或基于100倍乘数计算的$800)。如果该投资者买入了一份合约,则净收益可能为$800减去$150的权利金,即$650(扣除手续费前)。
或者,如果投资者认为利率不会显著上升,他们可以卖出一份行权价为$50、到期日为8月31日的30年期美国国债看涨期权,并获得$1.50的期权费。他们将收到$150($1.50期权费×100)减去佣金和费用后的金额。
如果利率保持稳定或下降,该期权不太可能被行权,从而使投资者从所收取的期权费中获利。然而,如果利率上涨至超过该看涨期权的行权价,投资者将有义务向期权持有者补偿差额,这可能会用亏损抵消最初的期权费收入。
请注意,利率期权是以现金结算的,结算金额基于行权价与由当前即期收益率决定的行权结算价值之间的差额。这些期权通常采用欧式行权方式,即只能在到期日行权。

利率期权的类型
利率期权有多种形式,每种形式旨在以不同方式管理与利率波动相关的风险。常见类型包括以下几种:
利率上限(Interest rate caps): 为借款人设定其所支付利率的上限。如果利率超过该上限,发行方向持有人进行补偿,有助于管理浮动利率债务的成本。
利率下限(Interest rate floors): 作为利率上限的对应工具,设定利率的最低水平。如果利率低于该最低水平,持有人将获得支付。这对希望确保获得最低回报的投资者有利。
利率双限(Interest rate collars): 涉及同时买入利率上限期权(cap)并卖出利率下限期权(floor)(或反之),将利率变动风险限制在特定区间内。该策略在保护性和成本之间取得平衡,使财务规划更具可预测性。
利率互换期权(Swaptions): 赋予持有人按预定条款进入利率互换协议的权利,但无义务。利率互换期权可用于管理现有互换协议,或用于对未来利率走势进行投机。
看涨期权
与其他期权产品类似,利率期权也分为看涨期权(call)和看跌期权(put)。
A 看涨期权 赋予持有人从利率上升中获益的权利,但无义务。如果在期权到期时,市场利率已上涨至高于 行权价格 (即预先确定的执行利率),则持有该看涨期权的投资者可能获利。
例如,某投资者持有一份10年期美国国债的看涨期权,执行利率为2%。若当前10年期美国国债的市场利率为2.5%,则该看涨期权被视为价内期权(in-the-money)。
如果当前市场利率为3%,而执行利率为3.5%,则该期权被视为价外期权(out-of-the-money)。此时期权没有内在价值;然而,如果距离到期日尚有一段时间,且利率仍有可能升至执行利率之上,则该期权可能具有时间价值。
看跌期权
A 看跌期权 赋予持有人从利率下跌中获益的权利,但无义务。如果市场利率跌至执行价格以下,且跌幅足以覆盖购买期权所支付的权利金,则该期权将变得有利可图,即“价内”(in-the-money)。
以下是一些示例。
如果投资者认为利率将下降,他们可能会购买一份行权价为$62(对应收益率为6.2%)的看跌期权。投资者为此期权支付了$2的期权费。如果国债收益率降至5.5%(期权价值为$55),投资者可以行使该看跌期权,以$62的行权价卖出国债,尽管其市场价值仅为$55。投资者的利润等于行权价与市场价值之间的差额减去所支付的期权费。
如果期权在到期时处于价外状态,则该期权的行权利率低于当前市场利率。例如,行权利率为$62,而当前市场价值为$64。此时行使期权并无意义,但投资者若在公开市场上以更高的市场利率出售国债,可能比以较低的行权利率行使期权更有利。
理解利率期权所提供的信息
利率期权可以揭示市场对未来利率走势预期和情绪的若干重要信息。以下是其中几点。
反映市场对利率未来走势的共识——即预期利率将上升、下降还是保持稳定。这一判断可从看涨期权和看跌期权的定价中推断得出。例如,如果看涨期权价格更高,则表明市场预期未来利率将上升。
提供关于市场预期利率波动性的期权定价洞察。利率期权的期权费越高,通常表明交易员预计利率将出现更大的波动。
作为衡量经济情绪和金融市场稳定性的晴雨表,帮助市场参与者在不断变化的利率环境中做出明智决策。
利率如何以及为何影响期权
利率对期权定价具有根本性影响,主要通过其对持有投资的成本(即持有成本)产生作用。这种关系主要源于货币时间价值的概念:由于货币具备潜在的盈利能力,当前可用的资金比未来同等金额更有价值。在期权定价中,较高的利率通常会增加持仓成本,从而对看涨期权和看跌期权的价格产生不同影响。
对于看涨期权而言,利率上升通常会导致期权费上涨,因为更高的持有成本使得买入期权比直接购买标的资产更具吸引力。而对于看跌期权,随着利率上升,其价值通常会下降,因为持有空头头寸的成本变得更加昂贵。
利用利率期权对冲风险
利用利率期权(interest rate options,简称IR期权)对冲风险,是指使用金融工具来帮助防范利率波动对投资价值造成的影响。以下是几个使用利率对冲的例子。
利率上限和利率下限(限制利率变动的期权)
利率上限: 由投资者购买,以设定一个最高利率水平。如果市场利率超过该上限,该期权将向持有者支付差额,以抵消因利率上升而增加的利息支出。
利率下限: 保证一个最低利率水平,为收取利息的投资者提供“安全网”,确保其收到的利率不低于某一特定水平。
利率期权(允许投资者对冲利率变动风险的衍生品)
利率看涨期权: 类似于普通看涨期权,但其标的资产为利率。当利率上升时,持有者可从中获益。这对借款人尤为有用。
利率看跌期权: 类似于普通的看跌期权,但以利率为基础。当利率下跌时,持有者可从中获益。这对贷款方尤为有用。
采用这些策略可帮助投资者和借款人稳定其财务前景,在面对利率剧烈波动时提供一定程度的可预测性和保障。

利率期权的优势与风险
以下是利率期权的一些潜在优势与风险。
优势
风险管理:使投资者能够对冲利率变动带来的风险。投资者可利用此类工具尝试保护自己免受与政府债券和货币市场证券等资产相关的利率风险影响。
定制化:通过选择与其投资目标相符的行权价和到期日,量身定制利率期权以满足特定需求。
较低的前期成本:通常相较于直接交易利率产品,所需前期资本较少,因此对更广泛的投资者而言更具可及性。
投机交易机会:提供投机机会。看涨期权可让投资者在利率上升时潜在获利,而看跌期权则可在利率下降时使其潜在受益。
风险
价值潜在损失:若利率朝不利方向变动,可能导致价值损失。如果期权到期时处于价外状态,投资者可能会损失其初始投资。
理解不足: 交易利率期权可能具有极高风险且复杂,需要理解期权的定价方式以及利率变动的影响。
保证金结构风险: 利率看涨期权头寸若对冲不当,可能导致重大损失,尤其是在未能妥善管理保证金要求的情况下。
请注意,在场外交易的衍生品中,交易对手风险更高。利率期权就属于此类产品,这意味着期权买方依赖卖方履行合同义务。如果卖方违约,期权持有人将损失其投资。
如何使用 moomoo 进行期权交易
moomoo提供了一个用户友好的期权交易平台。请注意,目前moomoo不支持利率期权交易。以下是一般性的分步指南,可帮助您开始期权交易。
步骤1: 前往您的自选股列表,然后选择某只股票的“详细行情”页面。
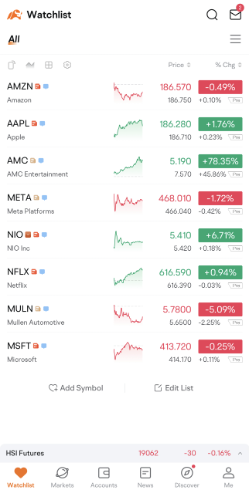
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
步骤2: 前往页面顶部的“期权 > 期权链”。
步骤3: 默认情况下,将显示特定到期日的所有期权。若要选择性查看看涨或看跌期权,只需点击“看涨/看跌”。
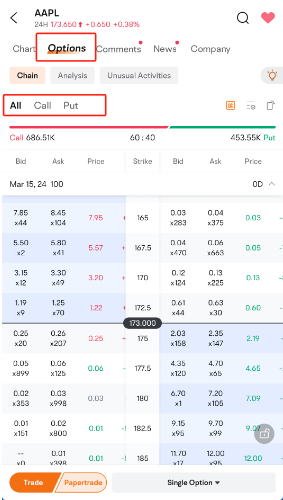
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
第4步: 通过从菜单中选择您偏好的日期来调整到期日。
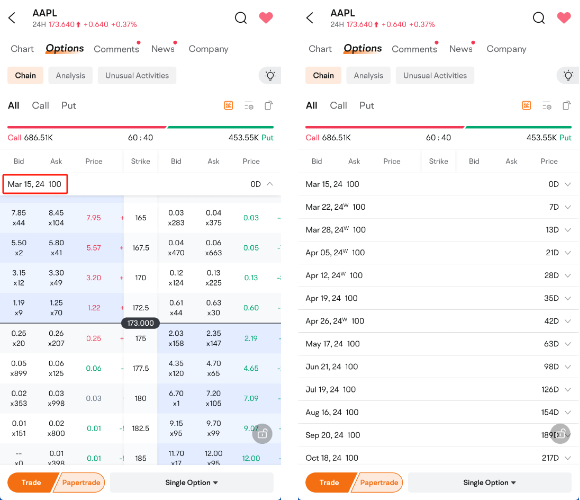
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
第5步: 轻松区分不同期权:白色表示价外期权,蓝色表示价内期权。水平滑动以查看更多期权详情。
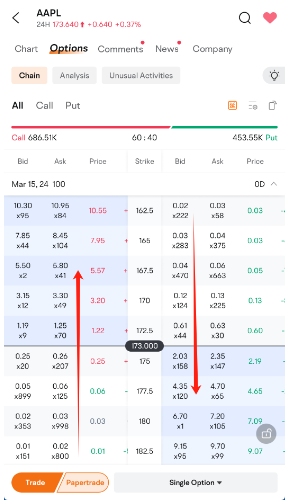
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
第6步: 在屏幕底部探索多种交易策略,为您的投资方式提供灵活性。
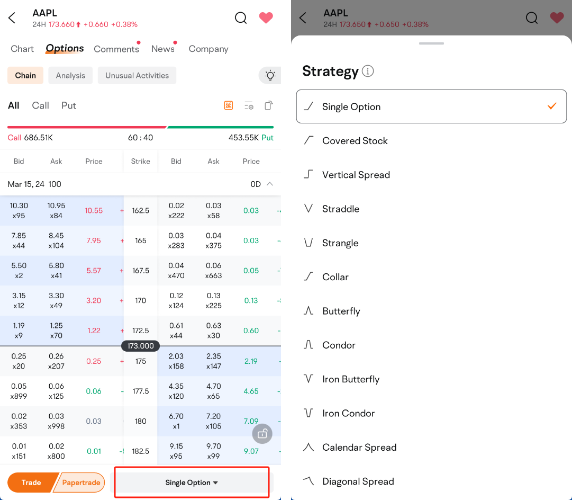
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
关于利率期权的常见问题
为什么利率期权很重要?
利率期权可以为管理风险和潜在优化投资策略提供有价值的工具。以下是几种实现方式:
风险管理:使投资者能够对冲利率不利变动的风险。借款人可借此防范利率上升,而贷款人则可防范利率下降。
投资组合多元化: 提升 风险调整后收益的潜力。利率期权可提供除股票和债券之外的另类资产类别敞口,帮助投资者构建更加均衡且具有韧性的投资组合,尤其是在经济不确定性和市场波动加剧的时期。
投机与交易: 利率期权可用于投机目的,有可能从预期的利率变动中获利(例如,若投资者预计利率将上升,则买入看涨期权)。
什么是利率期权策略?
利率期权提供了多种策略,用于管理风险,并可能在进行利率交易时从利率变动中获益。让我们探讨其中一些策略。
利率上限(Caps): 有助于防范利率上升。当市场利率超过某一特定水平(即上限利率)时,持有者将获得支付。这对希望限制利率上升风险的借款人尤为有用。
利率下限(Floors): 有助于防范利率下降。当市场利率低于某一特定水平(即下限利率)时,持有者将获得支付。这对希望防范利率下跌风险的贷款人尤为有用。
利率双限(Collars): 结合了利率上限和下限。此类期权可为剧烈的利率波动提供“缓冲”。利率双限涉及同时买入一个上限并卖出一个下限,其净成本决定了所覆盖的利率区间。
无风险利率如何影响看涨期权?
随着无风险利率上升,看涨期权的价值也会上升;然而,如果无风险利率下降,看涨期权的价值也会下降。原因如下。 在期权定价模型(例如Black-Scholes模型)中,无风险利率用于对未来现金流进行贴现。当投资者买入看涨期权时,他们支付一笔权利金,以获得在到期日或之前以特定价格(即行权价)购买标的股票的权利,而非义务。无风险利率越高,延迟购买股票的权利就越有价值。另一方面,较高的无风险利率会降低行权价的现值,从而使看涨期权更具吸引力。
在期权定价模型(例如Black-Scholes模型)中,无风险利率用于对未来现金流进行贴现。当投资者买入看涨期权时,他们支付一笔权利金,以获得在到期日或之前以特定价格(即行权价)购买标的股票的权利,而非义务。无风险利率越高,延迟购买股票的权利就越有价值。另一方面,较高的无风险利率会降低行权价的现值,从而使看涨期权更具吸引力。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息

