跨式与宽跨式:理解其关键差异

期权提供潜在的优势和灵活性,有助于一些交易者在管理风险的同时获得更高的投资回报——即使市场呈下跌趋势。
但不要以为这是稳赚不赔的买卖。虽然卖出备兑看涨期权和买入看跌期权是不错的入门策略,但你可能需要尝试更高级的策略并拓展相关知识,才能实现自己的目标。
如果你打算尝试更高级的期权交易策略,可以从跨式组合(straddles)和宽跨式组合(strangles)开始。
跨式组合和宽跨式组合是一些交易者在预期隐含波动率(IV)上升或价格波动将发生剧烈变化时可采用的价差组合策略。
让我们来看看这些策略,以及如何利用它们来帮助构建你的投资组合!
一个跨式与宽跨式期权的情景示例
假设一家制药公司正在等待FDA对其新药的批准。公告发布后,其股价可能会剧烈波动。
跨式组合涉及以相同的行权价和到期日同时买入一份看涨期权和一份看跌期权。例如,你以$50的行权价买入一份看涨期权和一份看跌期权,到期日为4月9日,每份期权的价格均为$3。该策略预期无论方向如何都将出现显著波动。跨式组合的成本是看涨期权和看跌期权价格之和,即$6。考虑到所支付的权利金($6),股价需上涨或下跌约12%才可能从中获利。要确定实现盈利所需的股价变动幅度,通常应将所支付的权利金与当前股价进行比较,而非与行权价比较。
相比之下,宽跨式组合则是在两个不同的行权价上分别买入看涨期权和看跌期权。沿用上述情景,例如投资者以$55买入一份看涨期权,以$45买入一份看跌期权,每份期权的价格均为$2。若要在到期时可能获利,股价需向上或向下突破这些金额,并且变动幅度超过$4。与跨式组合类似,宽跨式组合也被视为方向中性策略;然而,如果投资者认为股票将朝特定方向变动,可在宽跨式组合中加入方向性偏见。
什么是跨式期权策略?
跨式期权策略的运作方式正如其名称所示。交易者同时买入和卖出行权价与到期日均相同的看涨期权和看跌期权,以……跨坐在预期价格将发生显著变动时的行权价格。
例如,若X公司当前股价为50美元,交易者便会同时买入行权价为50美元、到期日相同的看涨期权和看跌期权。
在卖出跨式期权时,这种策略被称为“空头跨式”,其理论上的最大亏损与最大盈利是明确确定的。
跨式期权策略是指同时卖出行权价不同的看涨期权和看跌期权,通常这两个行权价均处于虚值状态。在卖出跨式期权时,这种头寸被称为“空跨式”。在这种情况下,由于卖出行权价较高的看涨期权和看跌期权所获得的权利金,潜在收益是有限的;然而,由于卖出了看涨期权,一旦标的股票价格大幅上涨,潜在损失理论上可能无限扩大。
长期跨式期权与短期跨式期权:
长期跨式期权是指交易者同时买入行权价和到期日相同的看跌期权与看涨期权。
空头跨式期权是指交易者同时卖出同一行权价、同一到期日的看跌期权和看涨期权。
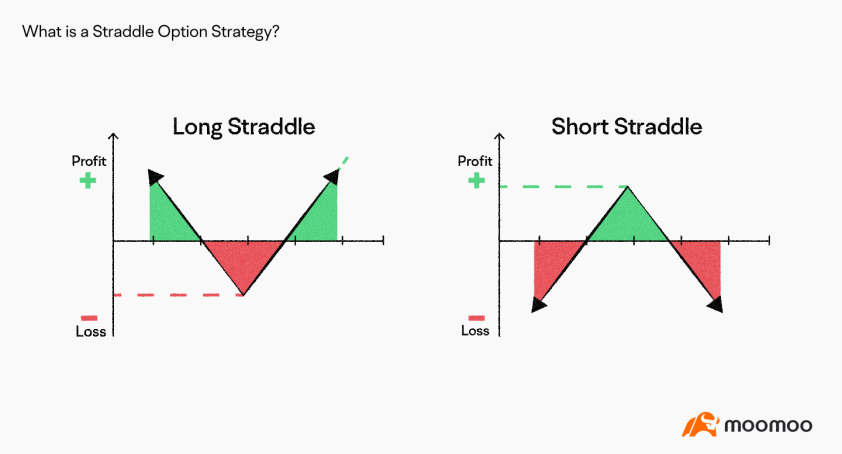
买入跨式期权(Long Straddle)
理论损失潜力:仅限于看跌期权与看涨期权权利金之和。
潜在利润:对于看涨期权,标的股票价格可能持续上涨,因此在到期日前的潜在收益是无限的。而对于看跌期权,由于标的资产价格不可能跌至零以下,其盈利上限仅为盈亏平衡点与0之间的差额。
成本:通常其成本高于长期跨式策略,并且当股价上涨(由于看涨期权)或下跌(由于看跌期权)时,其价值都可能上升。
空头跨式期权
交易者在预期标的股票价格不会出现明显波动时,可能会采用卖出跨式期权策略。
空头跨式期权策略非常复杂,采用该策略的交易者面临的风险要高得多。.
风险:亏损可能无限,因为卖出合约的交易者将……必须在合约持有人行权时,买卖标的资产。
潜在利润:最大利润是指交易者通过卖出合约所获得的收益。这一利润将因交易成本而减少,且一旦价格发生任何变动,利润也会随之缩水。

什么是跨式期权策略?
在跨式期权策略中,交易者同时买入一份行权价较低的虚值看涨期权和一份行权价较高的虚值看跌期权,两者具有相同的到期日。
无论是跨式期权还是宽跨式期权,都属于中性策略,对标的资产价格的未来走势方向不作预判。一些交易者在预期价格将出现显著波动、但对其具体方向尚不确定时会采用这类策略。此外,它们还能在捕捉预期价格变动的同时,有效对冲不利的价格波动风险。
例如,若X公司当前股价为50美元,交易者可能会买入行权价为45美元的看涨期权和行权价为55美元的看跌期权,且两者的到期日均为一个月后,以预期股价将出现大幅波动,但又不明确具体方向。
长期扼杀与短期扼杀:
长期跨式策略是指交易者同时买入行权价相同、到期日相同但行权价不同的看跌期权和看涨期权。
空头跨式期权是指交易者同时卖出行权价相同、到期日相同但行权价不同的看跌期权和看涨期权。
长期扼杀
理论损失潜力:仅限于交易者为两项权利金合计支付的金额。
潜在收益:对于看涨期权,标的股票价格可能大幅上涨,从而带来无限的潜在收益。而对于看跌期权,随着标的资产价格下跌,其潜在收益会相应增加,但上限为标的资产价格跌至0美元。
成本:看跌价差策略的投入通常低于跨式策略,因为所用期权均为虚值期权,但同时也往往需要标的股票价格出现更大的波动才能实现盈利。

空头跨式期权
交易者在预期标的股票价格波动不大时,可能会采用卖出跨式期权策略。
这种策略非常复杂,采用该策略的交易者面临的风险要高得多。.
风险:亏损可能无限,因为卖空合约的交易者将……必须在合约持有人行权时,买卖标的资产。
潜在利润:最大利润是指交易者通过卖出合约所获得的期权权利金收益。若标的资产价格突破盈亏平衡行权价,或产生任何交易费用,该利润将相应减少。

了解跨式期权(straddles)与宽跨式期权(strangles)之间的区别
跨式期权和宽跨式期权策略均旨在帮助交易者押注波动率,同时对冲市场意外大幅波动的风险。
采用任一策略时,交易者无需预判市场将朝哪个方向波动。相反,跨式和宽跨式期权的设计目的是在价格向任一方向大幅波动时都有可能获利。
多头跨式和宽跨式期权在标的资产价格发生较大变动时收益更高,而空头跨式和宽跨式期权则在标的资产价格保持稳定或变动极小时更有可能盈利。
但二者的相似之处仅此而已。
跨式期权(STRADDLES) | 宽跨式期权(STRANGLES) |
看涨期权和看跌期权具有相同的行权价和到期日。 | 到期日相同,但行权价不同:
|
合约的潜在收益与价值通常会随着标的资产价格的任何变动而发生相应变化。 | 需要标的资产价格发生更大的变动,期权合约的价值才会随之上升,并有可能带来收益。 |
对买方而言成本更高。卖方获得更高的溢价。 | 对买方而言成本更低。卖方获得的溢价也更少。 |
可用于价格变动方向未知的情况。 | 既可用于价格变动方向未知的情形,也可用于价格变动方向已知的情形。 |
勒颈技巧:
交易者通常会买入到期日相同但行权价格不同的虚值看涨期权和看跌期权。
这种结构意味着标的资产价格必须发生显著变动,期权合约才能升值并有望带来收益。像这类价外期权通常被用于交易者预期价格将大幅波动、但方向尚不确定的情形。

跨式期权与宽跨式期权:哪一种更适合您?
在权衡这两种策略时,应综合考虑多个因素,包括您愿意投入的资金规模、您的风险承受能力,以及您对标的资产价格走势的预期。
A 跨式期权如果以下情况适用,可能适合您:
您愿意在前期投入更多资源,以支付他们较高的保费。
您预期标的资产将出现显著的价格波动,并希望从价格的任何方向获利。
由于跨式期权通常波动性更大,您可以承受更高的风险水平。
与其他可行策略相比,具有相同行权价格的期权合约的成本相对均衡。
A 长期扼杀如果:可能会更适合您
您更倾向于前期投入较少,因为它们通常具有较低的初始成本。
您预计标的资产将出现显著的价格波动,但对其方向尚不确定。
您的风险承受能力较低,因为跨式期权的波动性通常较小。
不同行权价格的期权合约之间的成本更具优势,从而带来潜在的成本节约。
归根结底,制定恰当的策略需要根据您自身的财务状况、风险承受能力以及对标的资产价格走势的预期,进行个性化的成本收益分析。
让我们来看一个示例,比较以下两种策略的潜在成本。
行权价格 | 到期 | 置顶 | 溢价 | 总成本 | 盈亏平衡点 | |
买入跨式期权(Long Straddle) | $50 | 30天 | 2美元 × 100股 | 2美元 × 100股 | $400 | +/- $4 |
长期扼杀 | $45/$55 | 30天 | 1美元 × 100股 | 1美元 × 100股 | $200 | +/- $7 |
重要的是要记住: 空头跨式和空头宽跨式策略应仅由经验丰富的期权交易者采用。由于潜在损失可能无限,这两种策略的风险都极高。
评估跨式期权与宽跨式期权的风险
跨式与宽跨式期权策略的风险水平既取决于您选择的具体策略类型,也取决于您对该策略是采取做多还是做空的头寸。
许多交易者可能会忍不住直接选择一个跨式策略因为即使价格变动较小,也能带来收益。然而,跨式期权往往被认为风险更高,因为它成本更高且波动性更大。
相比之下,一个扼杀战略往往具有较低的投资成本,且在波动性产生影响之前有更宽的区间。鉴于这些考量,对于经验不足、资金较少的初学者而言,空头备兑期权策略往往风险更低。
做多以降低风险
在涉及跨式期权和宽跨式期权等高级期权策略时,对风险影响最大的是做空。
当您卖出任何期权合约时,您的收益是有限的,因为您只能从该合约所支付的权利金中获得利润。然而,您可能面临无限的损失,这是因为您……必须无论价格变动幅度如何,均可买入或卖出标的资产。
别忘了: 空头跨式和空头勒式具有一个有限的最大利润和无限的亏损潜力!
如何在Moomoo上构建跨式和跨跌策略
moomoo提供了一个用户友好的期权交易平台。以下是分步指南:
步骤1:前往您的自选列表,然后选择某只股票的“详细行情”页面。
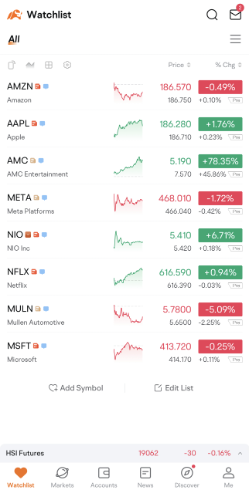
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
步骤2: 前往页面顶部的“期权 > 期权链”。
步骤3: 默认情况下,将显示特定到期日的所有期权。若要选择性查看看涨或看跌期权,只需点击“看涨/看跌”。
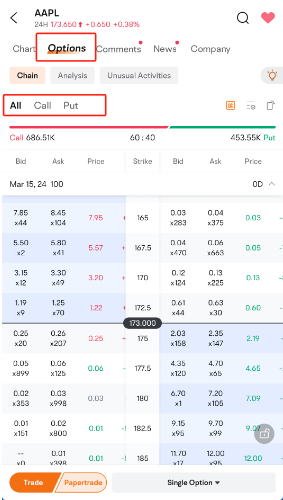
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
第4步: 通过从菜单中选择您偏好的日期来调整到期日。
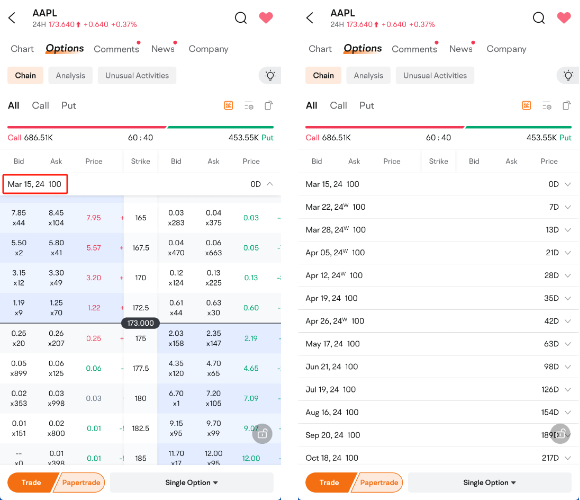
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
第5步: 轻松区分不同期权:白色表示价外期权,蓝色表示价内期权。水平滑动以查看更多期权详情。
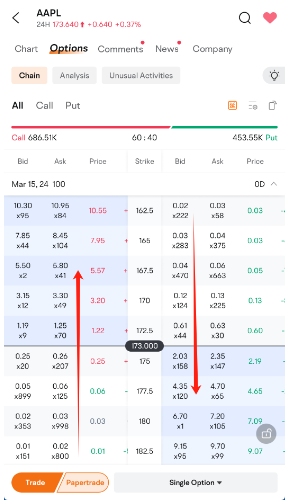
免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
第6步: 在屏幕底部探索多种交易策略,为您的投资方式提供灵活性。

免责声明:所提供的图片并非最新,所显示的任何证券仅用于说明目的,并不构成投资建议。
关于跨式与宽跨式期权策略的常见问题解答
为什么跨式期权比宽跨式期权更便宜?
由于其结构特点,跨式期权通常比宽跨式期权更为便宜。在宽跨式期权中,看涨期权和看跌期权的行权价格往往较当前市场价格设定得更远离,这种行权价格之间的更大间距降低了买入期权的成本,从而使得宽跨式期权的权利金更低。
此外,由于跨式价差策略中两个行权价格之间的间距更大,标的资产触及任一行权价格的概率也低于跨式期权。这种期权被行权或被平仓的概率较低,使得跨式价差策略的总体成本低于跨式期权;后者由于行权价格更接近当前市场价格,因而权利金更高。
总体而言,与跨式期权相比,宽跨式期权的成本更低,这反映出其行权价处于实值状态的概率较低,且能够带来盈利的价格波动区间更为宽泛。
为什么人们会跨坐在勒颈上?
买方可能更倾向于选择跨式期权而非宽跨式期权,因为在标的资产价格偏离行权价的任何情况下,跨式期权都具备盈利潜力,且无需价格出现大幅波动。此外,买方还可从价格上涨和下跌两种方向的行情中获利。
另一方面,卖方可能更倾向于采用跨式策略而非宽跨式策略,因为前者允许其同时卖出行权价与到期日相同的看涨期权和看跌期权,从而收取更高的权利金。与宽跨式策略相比,这种做法往往能为卖方带来更高的初始权利金收入,因为在宽跨式策略中,看涨期权和看跌期权的行权价并不相同。然而,需要注意的是,卖出跨式策略并不能有效防范无限损失的风险。尽管卖方能够从卖出看跌期权中获得一定权利金,但如果股价大幅朝任一方向波动,卖方仍面临潜在的亏损风险。
什么时候应该平仓跨式期权?
一些交易者倾向于在预期的价格变动发生后立即平仓。此外,为规避时间价值的衰减,交易者通常会在到期日前平仓。在到期前平仓时,该笔交易的盈亏将取决于已支付的权利金金额与当前标的资产价格变动幅度之间的对比关系。
空头跨式期权有风险吗?
是的。卖出跨式期权策略可能带来有限的盈利,但亏损无限。进行卖出跨式期权时,您会卖出看涨期权和看跌期权合约,并且将……必须在合约持有人行权时进行买入或卖出。若股价升至盈亏平衡点之上,您可能面临无限损失;若股价跌至盈亏平衡点之下,则您的损失仅限于股票价值归零。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息

